Taxation des dividendes en 2026 : 31,4 % au PFU, mais le barème peut être plus avantageux
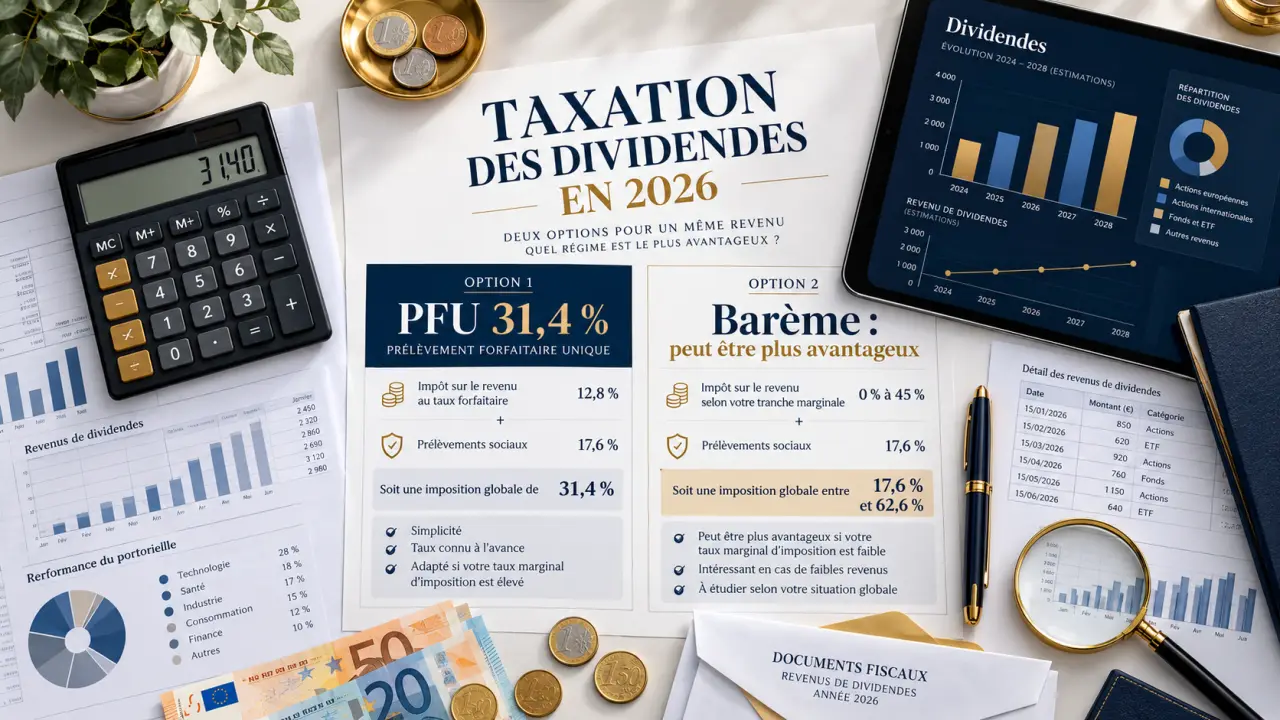
Pour une personne physique résidente fiscale française, les dividendes ordinaires perçus en 2026 sont généralement soumis au prélèvement forfaitaire unique (PFU) de 31,4 %, sauf option pour le barème progressif. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le montant net dépend aussi du régime fiscal de la société, du statut social de l’associé et des autres revenus du foyer.
Identifier le régime fiscal avant de calculer le dividende net
Un dividende est une somme distribuée aux associés ou actionnaires à partir de bénéfices distribuables ou de réserves disponibles. Il ne rémunère pas le travail du dirigeant. Sa distribution doit être décidée régulièrement par les associés et ne peut pas se fonder uniquement sur le solde du compte bancaire.
Calcul du net de dividendes
Estimez le montant net indicatif de vos dividendes selon le prélèvement forfaitaire unique (PFU) ou le barème progressif de l'impôt sur le revenu.
Paramètres
Résultats indicatifs
PFU
31,4 % au total- Impôt sur le revenu
- —
- Prélèvements sociaux
- Total prélevé
- —
- Montant net indicatif
- —
Barème progressif
Abattement de 40 %- Impôt sur le revenu
- —
- Prélèvements sociaux
- Total prélevé
- —
- Montant net indicatif
- —
Le résultat ne tient pas compte de la CSG déductible, de la décote, du franchissement de tranche, des contributions supplémentaires, des cotisations sociales éventuelles des travailleurs non salariés, ni de l'impôt sur les sociétés payé par la société. Les taux et règles applicables peuvent évoluer.
Société à l’IS : deux niveaux d’imposition
Une société soumise à l’impôt sur les sociétés (IS) paie d’abord l’impôt sur son bénéfice fiscal. Le taux normal est de 25 %. Sous certaines conditions, les petites entreprises bénéficient d’un taux réduit de 15 % jusqu’à 42 500 € de bénéfices. Les dividendes distribués sont ensuite imposés chez l’associé : le PFU s’ajoute donc à l’IS déjà acquitté par la société.
Le calcul suit plusieurs étapes : bénéfice, IS, réserves obligatoires, distribution, puis fiscalité personnelle. Appliquer directement le taux de 31,4 % au bénéfice initial ne tient pas compte de cet enchaînement. Pour préparer une distribution, partez du montant net souhaité, estimez le dividende brut nécessaire, puis vérifiez que les sommes distribuables et la trésorerie permettent le versement sans fragiliser l’entreprise.
Société à l’IR : le bénéfice est imposé chez les associés
Dans une société relevant de l’impôt sur le revenu (IR), comme certaines EURL ou SNC, chaque associé est généralement imposé sur sa quote-part de bénéfice, même si aucune somme ne lui est versée. Selon l’activité, ce bénéfice relève notamment des BIC, des BNC ou des revenus fonciers. Son retrait ultérieur ne déclenche normalement pas une seconde imposition comme dividende. La forme juridique ne suffit pas à déterminer le régime : il faut aussi vérifier les éventuelles options fiscales.
PFU ou barème progressif : ce qui change réellement
Le PFU est le régime par défaut des dividendes concernés. Pour 2026, il comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Aucun abattement de 40 % ne s’applique dans ce régime. Ces taux correspondent au cas général, hors enveloppes fiscales particulières et situations internationales.
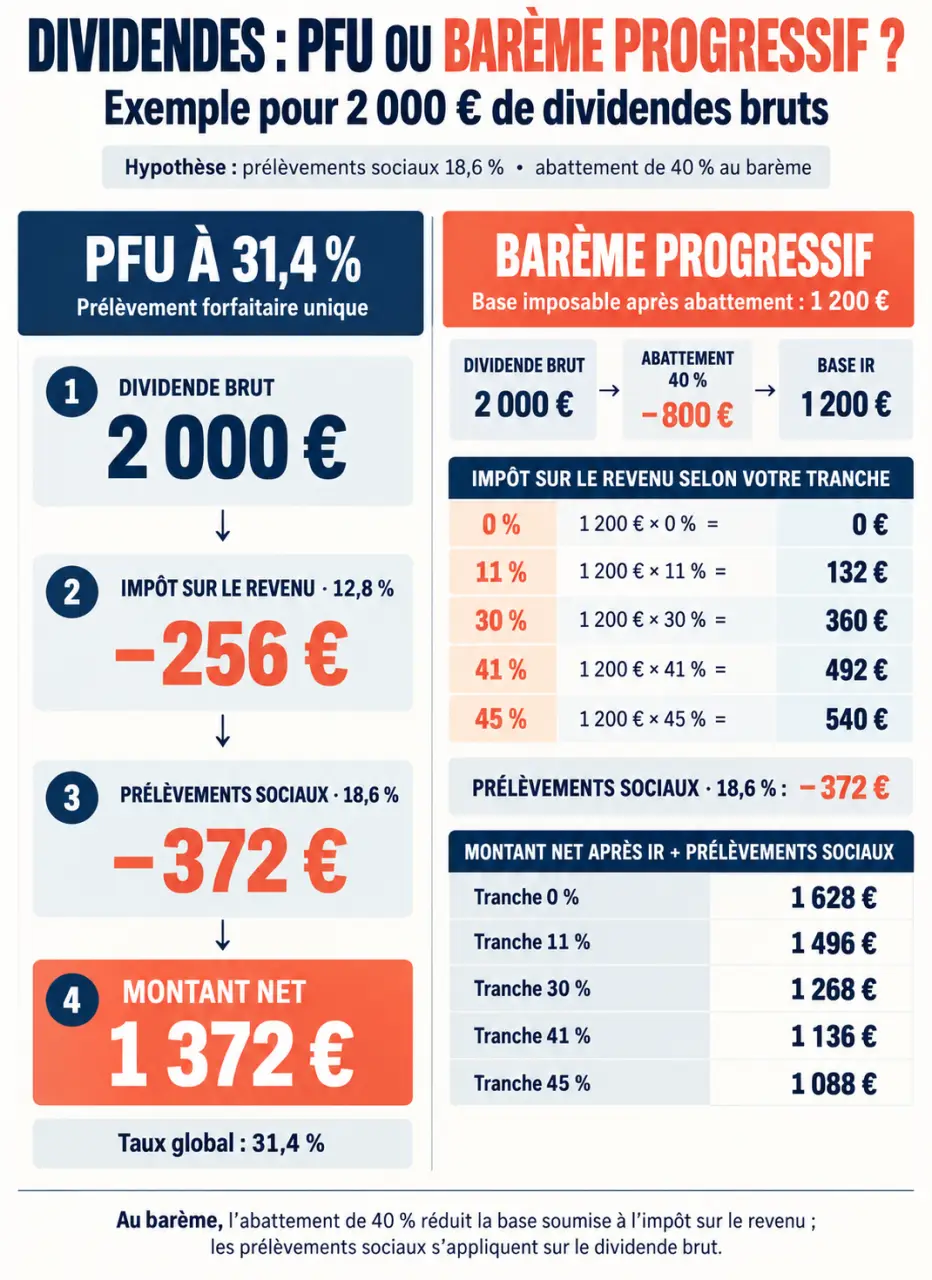
Avec l’option pour le barème progressif, les dividendes éligibles bénéficient d’un abattement de 40 % pour le calcul de l’impôt sur le revenu. Seuls 60 % du montant brut sont alors ajoutés aux autres revenus imposables. Les prélèvements sociaux restent calculés sur le montant brut : l’abattement ne les réduit pas.
L’option s’exerce en cochant la case 2OP de la déclaration annuelle. Elle est globale pour les revenus et gains compris dans son champ. Il n’est donc pas possible de choisir le barème pour un dividende et de conserver le PFU pour un autre revenu concerné de la même année.
Une fraction de CSG de 6,8 % peut être déductible du revenu global lorsque les conditions sont réunies avec l’imposition au barème. Cet avantage doit être pris en compte dans une simulation complète et ne doit pas être confondu avec l’abattement de 40 %. L’abattement de 10 % pour frais professionnels applicable à certains revenus ne concerne pas les dividendes.
Comparer le montant net sur 2 000 € de dividendes
Au PFU, le calcul est direct : sur 2 000 € bruts, l’impôt représente 256 € et les prélèvements sociaux 372 €, soit 628 € au total. Le montant net atteint donc 1 372 €, hors contributions supplémentaires éventuellement dues par les foyers à hauts revenus.
Au barème, la base imposable après l’abattement est de 1 200 €. Le tableau suppose que cette somme reste intégralement dans la tranche indiquée. Il ne tient compte ni de l’effet ultérieur de la CSG déductible, ni de la décote, ni des autres particularités du foyer.
| Régime ou tranche marginale | Impôt sur le revenu | Prélèvements sociaux | Net indicatif |
|---|---|---|---|
| PFU | 256 € | 372 € | 1 372 € |
| Barème à 0 % | 0 € | 372 € | 1 628 € |
| Barème à 11 % | 132 € | 372 € | 1 496 € |
| Barème à 30 % | 360 € | 372 € | 1 268 € |
| Barème à 41 % | 492 € | 372 € | 1 136 € |
| Barème à 45 % | 540 € | 372 € | 1 088 € |
Le barème mérite une attention particulière pour un foyer non imposable ou imposé dans la tranche à 11 %. À partir de la tranche à 30 %, le PFU est souvent plus favorable. Toutefois, la comparaison doit porter sur l’ensemble du foyer : une distribution peut faire franchir une tranche, et l’option 2OP s’applique aussi à d’autres placements concernés. Comparez les déclarations complètes, pas seulement deux taux.
Dirigeants et sociétés bénéficiaires : les exceptions à vérifier
Le seuil de 10 % pour certains travailleurs non salariés
Pour certains dirigeants non salariés, notamment le gérant majoritaire de SARL ou l’associé unique gérant d’EURL à l’IS, la fraction des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes en compte courant retenues selon les règles applicables entre dans l’assiette des cotisations sociales. Les droits du conjoint ou du partenaire pacsé et des enfants mineurs peuvent aussi être pris en compte.
Pour cette fraction, il ne faut pas additionner automatiquement les cotisations sociales aux prélèvements sociaux ordinaires sur le patrimoine. Le calcul dépend de la situation. À l’inverse, les dividendes ordinaires d’un président de SAS ou de SASU ne supportent généralement pas les cotisations sociales applicables à une rémunération. Ils ne donnent pas, à eux seuls, de droits sociaux équivalents à ceux d’un salaire.
Une société qui reçoit des dividendes n’est pas soumise au PFU
Les dividendes perçus par une société à l’IS entrent normalement dans son résultat imposable. Sous conditions, le régime mère-fille permet leur exonération, à l’exception d’une quote-part de frais et charges de 5 %. Dans certaines situations d’intégration fiscale ou assimilées, cette quote-part peut être ramenée à 1 %. L’application de ces mécanismes suppose notamment de vérifier la participation détenue et les conditions de conservation.
Du versement à la déclaration : les vérifications utiles
Au moment du paiement, l’établissement payeur retient normalement un prélèvement forfaitaire non libératoire de 12,8 %, en plus des prélèvements sociaux applicables. Cet acompte d’impôt est imputé lors de la déclaration annuelle. Si son montant dépasse l’impôt dû, l’excédent peut être remboursé : il ne s’ajoute pas au PFU comme un impôt supplémentaire.
Une dispense de cet acompte peut être demandée si le revenu fiscal de référence de N-2 est inférieur à 50 000 € pour une personne seule ou à 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande doit normalement parvenir au payeur avant le 30 novembre précédant l’année du versement. La dispense ne supprime ni l’impôt final ni les prélèvements sociaux.
- Vérifiez la déclaration 2042 : les dividendes éligibles à l’abattement figurent généralement en case 2DC, pour leur montant brut.
- Contrôlez l’acompte en case 2CK et les rubriques de prélèvements sociaux préremplies pour éviter un double paiement.
- Comparez les déclarations avec et sans 2OP avant de valider celle de l’année N+1.
- Distinguez les obligations professionnelles : à l’IR, une activité BIC peut nécessiter une déclaration de résultats 2031 et un report sur la 2042-C-PRO, plutôt qu’une déclaration de dividendes.
La société distributrice doit aussi respecter ses obligations de prélèvement et de déclaration, notamment la 2777 et l’imprimé fiscal unique, selon sa situation. Pour estimer le montant net, utilisez le simulateur de dividendes de l’Urssaf en vérifiant son millésime et son périmètre. En cas de cotisations sociales ou de distribution importante, faites valider le calcul par un expert-comptable.