Fiscalité du PEE : ce qui est imposé à l’entrée et ce qui reste exonéré à la sortie
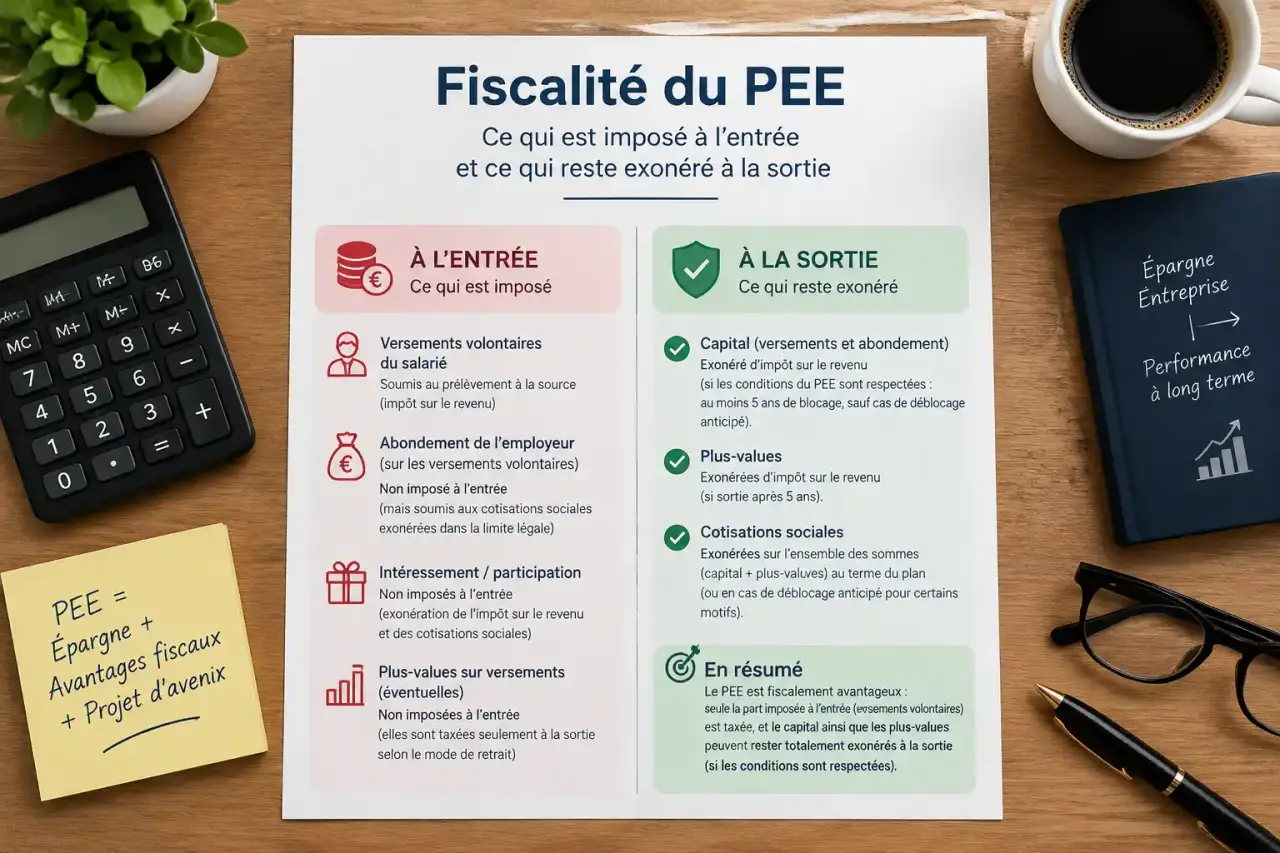
La fiscalité du PEE dépend surtout de l’origine des sommes versées : versement personnel, intéressement, participation ou abondement de l’employeur. Le régime est favorable, mais il faut distinguer l’impôt sur le revenu des prélèvements sociaux. Cette distinction évite de déclarer à tort le capital récupéré ou d’oublier une prime perçue directement.
Le PEE en une lecture : ce qui est imposé et ce qui ne l’est pas
Le plan d’épargne entreprise (PEE) est un dispositif collectif d’épargne salariale. Il permet de placer des versements volontaires, des primes d’intéressement ou de participation, une prime de partage de la valeur dans certains cas, des droits issus d’un compte épargne-temps et l’abondement versé par l’entreprise. Les sommes sont en principe indisponibles pendant cinq ans, sauf dans les situations de déblocage anticipé prévues par la loi.
| Nature de la somme | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Versement volontaire du salarié | Pas déductible du revenu imposable | Pas de prélèvement à l’entrée sur le versement lui-même |
| Intéressement ou participation placés sur le PEE | Exonération sous conditions de placement | CSG-CRDS applicable selon les règles de la prime |
| Abondement de l’employeur | Exonéré dans les limites réglementaires | Régime social spécifique côté entreprise ; pas assimilé à un salaire imposable pour le bénéficiaire dans les limites prévues |
| Gains et plus-values du plan | Exonérés à la sortie | Prélèvements sociaux dus sur les gains lors du déblocage |
La distinction entre capital versé et gains réalisés est essentielle. À la sortie, les prélèvements sociaux ne portent pas sur toute la somme récupérée, mais sur les revenus et les plus-values générés par les placements. Le capital issu de versements déjà fiscalisés n’est donc pas imposé une seconde fois.
À l’entrée, chaque alimentation du PEE suit sa propre règle
Les versements volontaires ne réduisent pas votre impôt
Un versement volontaire est effectué avec un revenu déjà soumis à l’impôt sur le revenu. Il n’ouvre donc pas droit à une déduction fiscale, contrairement à certains versements réalisés sur un plan d’épargne retraite. Son intérêt se trouve ailleurs : il peut donner accès à l’abondement de l’employeur et permet de profiter de l’exonération d’impôt sur le revenu applicable aux gains futurs du PEE.
Ces versements sont plafonnés à 25 % de la rémunération annuelle brute. Ce plafond doit être contrôlé avant de verser, notamment lorsque plusieurs sources alimentent l’épargne salariale. Le versement ne doit pas être ajouté à la déclaration de revenus : il ne constitue ni une charge déductible ni un revenu supplémentaire.
Intéressement, participation et abondement : l’avantage fiscal du placement
Lorsqu’une prime d’intéressement ou de participation est perçue directement, elle entre en principe dans le revenu imposable. Lorsqu’elle est affectée au PEE dans les conditions et les délais prévus par le dispositif, elle bénéficie d’une exonération d’impôt sur le revenu, dans les plafonds applicables. La CSG et la CRDS restent toutefois à prendre en compte. Une exonération d’impôt ne signifie donc pas une absence totale de prélèvements.
L’abondement correspond au complément versé par l’entreprise en fonction de l’effort d’épargne du salarié. Il peut renforcer l’intérêt du placement, car il est exonéré d’impôt sur le revenu pour le bénéficiaire dans les limites réglementaires. L’employeur ne peut pas abonder sans encadrement : le montant dépend d’un plafond absolu et, en règle générale, d’une limite pouvant atteindre trois fois le versement du salarié.
Une prime de partage de la valeur peut aussi être orientée vers le PEE lorsque le cadre mis en place par l’entreprise le permet. Son régime varie selon les conditions d’attribution et le choix entre versement immédiat et placement. Il est donc préférable de vérifier le bulletin de paie, l’avis d’option et le relevé du teneur de compte, plutôt que d’appliquer automatiquement le traitement prévu pour l’intéressement.
Pourquoi les gains du PEE sont favorisés pendant la période de blocage
Les sommes placées sur un PEE sont investies dans les supports proposés par le plan, par exemple des FCPE, des actions de l’entreprise ou d’autres fonds. Tant que l’épargne reste dans le plan, les arbitrages et les gains éventuels ne déclenchent pas d’imposition à l’impôt sur le revenu. Cette absence d’imposition annuelle permet aux sommes de rester investies pendant la durée du plan.
Un PEE ne doit toutefois pas être considéré comme un placement sans risque. La valeur des supports peut fluctuer. L’avantage fiscal ne compense pas une allocation inadaptée à l’échéance du projet. Avant d’investir une prime, il faut examiner l’horizon de disponibilité, le niveau de risque des fonds et les conditions de l’abondement proposé.
Le délai de cinq ans s’apprécie versement par versement : chaque nouvelle alimentation possède sa propre date de disponibilité. Le solde affiché regroupe donc des sommes qui n’ont pas nécessairement la même échéance. La consultation du relevé annuel permet de distinguer un versement déjà disponible d’une prime plus récente encore bloquée, et de vérifier la part correspondant au capital ou aux gains.
À la sortie, le capital est exonéré d’impôt sur le revenu
Après cinq ans, l’impôt porte seulement sur les gains soumis aux prélèvements sociaux
À l’issue du délai légal de blocage, le retrait du PEE est exonéré d’impôt sur le revenu, qu’il porte sur les versements initiaux, l’abondement ou les plus-values. Les gains restent néanmoins soumis aux prélèvements sociaux, actuellement fixés à 17,2 %. La totalité de la somme récupérée ne doit donc pas être déclarée comme un salaire ou comme un revenu de capitaux mobiliers.
Cette règle permet de comparer deux options lorsqu’une prime est proposée. La percevoir immédiatement augmente le revenu imposable de l’année. La placer sur le PEE peut préserver l’exonération d’impôt sur le revenu, en contrepartie d’une indisponibilité pendant cinq ans, sauf déblocage autorisé. Le choix dépend donc de la nécessité de disposer de l’argent à court terme et de l’abondement éventuellement proposé.
Le déblocage anticipé ne fait pas perdre automatiquement l’exonération
Certains événements permettent de retirer les fonds avant cinq ans : mariage ou conclusion d’un Pacs, naissance ou adoption d’un troisième enfant, rupture du contrat de travail, création ou reprise d’entreprise, acquisition ou remise en état de la résidence principale, invalidité, décès ou situation de surendettement. Ces motifs sont limitativement encadrés. Les justificatifs doivent être transmis dans le délai prévu par le teneur de compte.
Un déblocage anticipé autorisé conserve en principe l’exonération d’impôt sur le revenu. Les prélèvements sociaux sur les gains restent dus. En cas de départ de l’entreprise, le salarié peut choisir de retirer son épargne ou de la conserver sur le plan, si celui-ci le permet. Conserver le PEE évite de décider dans l’urgence, mais peut entraîner des frais de tenue de compte à sa charge.
Déclaration, plafonds et comparaison avec les autres plans
La règle pratique est simple : un retrait régulier ou anticipé du PEE n’est pas à ajouter au revenu imposable lorsqu’il respecte les règles du plan. En revanche, une prime d’intéressement ou de participation versée directement doit être traitée comme un revenu imposable. Pour sécuriser la déclaration et le suivi du plan, conservez les relevés annuels, les bulletins de paie, l’avis de versement et le document indiquant la part de gains soumise aux prélèvements sociaux.
- Vérifiez que vos versements volontaires restent sous la limite de 25 % de votre rémunération annuelle brute.
- Comparez le taux d’abondement avant de verser, car un abondement élevé peut modifier l’intérêt de l’opération.
- Contrôlez la date de disponibilité propre à chaque versement sur votre relevé de situation.
- Avant un déblocage anticipé, identifiez précisément le motif légal et le justificatif demandé.
Sur le plan fiscal, le PEI et le PEG suivent la même logique que le PEE. Le PEI est un plan commun à plusieurs entreprises, tandis que le PEG est organisé à l’échelle d’un groupe. La différence porte donc sur le périmètre du dispositif, et non sur le principe d’exonération présenté ici.
Le PER répond à une logique différente. Il peut procurer une déduction fiscale à l’entrée, tandis que le PEE ne permet pas de déduire les versements volontaires. Son régime de sortie et ses conditions de disponibilité ne sont pas ceux du PEE. Pour choisir entre les deux, il faut donc comparer l’objectif recherché, le besoin de disponibilité et le traitement fiscal applicable à chaque étape.