Développement d'entreprise : axes de croissance, clients, stratégie, financement et prévisionnel
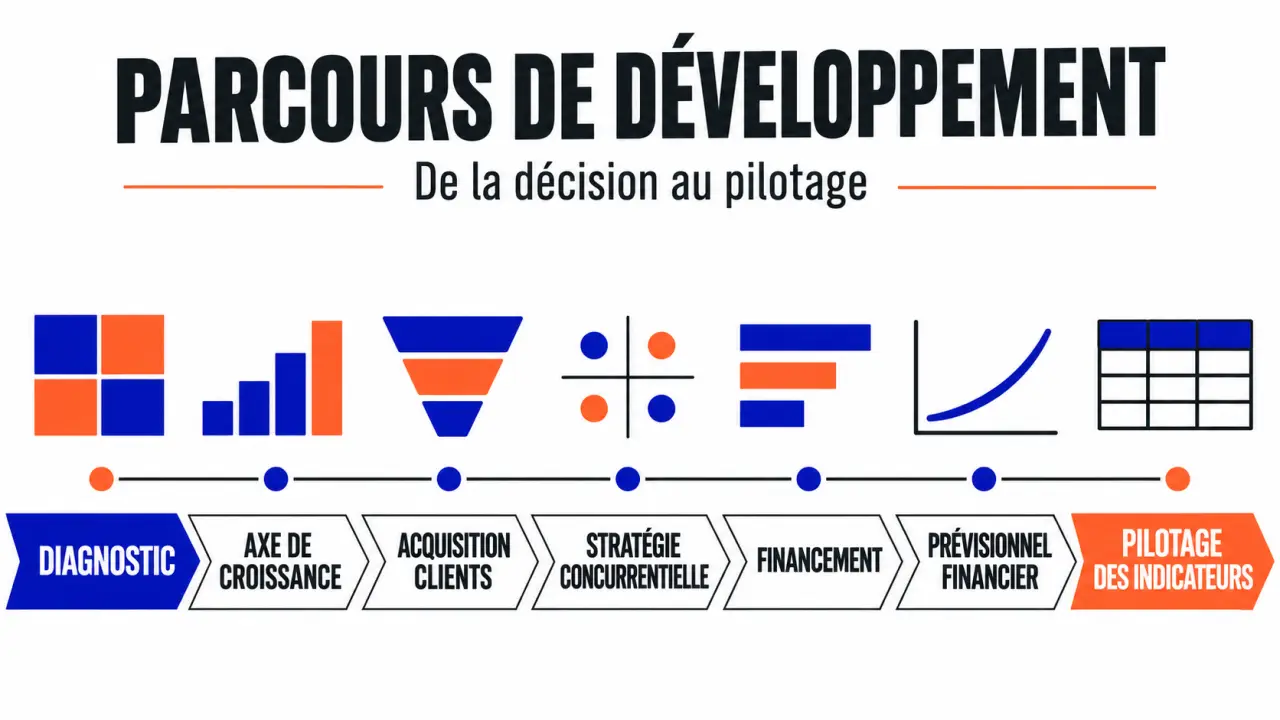
Développer une entreprise, c'est faire croître son chiffre d'affaires et sa marge sans fragiliser sa trésorerie. La méthode tient en quelques étapes : choisir un axe de croissance, trouver des clients de façon répétable, adopter une stratégie face à la concurrence, financer l'étape suivante, puis suivre quelques indicateurs. Voici comment procéder, dans cet ordre.
Que signifie développer son entreprise ?
Le développement n'est pas toujours synonyme de croissance. Une entreprise a quatre grandes options :
Calculer sa trésorerie prévisionnelle
Projetez l’évolution de votre trésorerie sur les 12 prochains mois à partir de vos estimations.
Paramètres mensuels
Détail mois par mois
Renseignez les investissements et financements prévus pour chaque mois.
| Mois | Solde initial | Encaissements | Financements | Charges fixes | Charges variables | Investissements | Solde final |
|---|
À noter : cette simulation est fournie à titre indicatif. Elle ne constitue pas un prévisionnel comptable et ne remplace pas l’analyse d’un professionnel.
- Croître : vendre plus, ouvrir de nouveaux marchés, élargir l'offre.
- Stabiliser : consolider ce qui marche avant d'aller plus loin.
- Se recentrer : abandonner les activités peu rentables pour se concentrer sur les meilleures.
- Arrêter une activité, voire l'entreprise, quand les chiffres ne tiennent plus.
Quand la croissance est le bon choix, quatre voies existent :
| Voie | Principe | Convient si | Risque principal |
|---|---|---|---|
| Croissance interne | Vendre plus avec les mêmes produits | Le marché n'est pas saturé | Croissance lente |
| Diversification | Nouvelle offre ou nouvelle cible | Vos clients demandent autre chose | Dispersion, perte de qualité |
| Croissance externe | Racheter ou s'associer | Vous avez des fonds ou un partenaire | Intégration coûteuse |
| International | Vendre dans un autre pays | Votre offre se vend sans adaptation lourde | Logistique, réglementation |
Règle simple : épuisez d'abord le potentiel de votre marché actuel. C'est la voie la moins chère et la moins risquée.
Comment attirer de nouveaux clients ?
Le principe est un entonnoir : des inconnus deviennent des prospects, puis des clients, puis des clients fidèles. Chaque étape a ses leviers.
- Se faire connaître : identité visuelle soignée, fiche Google, présence sur les réseaux où se trouvent vos clients, publicité ciblée.
- Convertir : prospection directe, devis rapides, offre claire, preuves (avis, références).
- Fidéliser : suivi après-vente, offres réservées aux clients, relance régulière. Un client conservé coûte presque toujours moins cher qu'un client conquis.
Comment construire une stratégie marketing ?
Définissez d'abord la cible (qui achète, pourquoi, avec quel budget), puis le message qui la touche, puis les canaux où elle vous verra. Le mix marketing aide à garder la cohérence : produit, prix, distribution, communication. Si l'un des quatre est faible, les autres ne compensent pas.
Faut-il un site internet ?
Dans la plupart des cas, oui. Même un site simple de quelques pages rassure, répond aux questions et capte les recherches locales. Pour une activité qui vend en ligne, il devient le canal principal. Pour un artisan ou un commerçant, il sert de vitrine et de point de contact.
Où vendre ?
Vente directe, revendeurs, marketplaces, site marchand : chaque canal change votre marge et votre contrôle sur la relation client. Un intermédiaire apporte du volume mais prend une commission. Testez un canal à la fois et comparez ce que chacun rapporte réellement après coûts.
Quelle stratégie choisir face à la concurrence ?
Quatre stratégies reviennent systématiquement :
Guide officiel pour trouver des financements d’entreprise : Découvrez des conseils, des ressources et des outils pour identifier les solutions de financement adaptées à votre projet entrepreneurial.
| Stratégie | Idée | Condition de réussite |
|---|---|---|
| Domination par les coûts | Être le moins cher grâce à des coûts plus bas | Volumes élevés, process rigoureux |
| Différenciation | Offrir quelque chose que les autres n'ont pas | Clients prêts à payer plus pour cette différence |
| Innovation technologique | Proposer une technologie nouvelle | Capacité à investir et à protéger l'avance |
| Coopération | S'allier avec d'autres acteurs | Intérêts alignés, rôles clairs |
Un petit acteur gagne rarement une guerre des prix contre un grand. La différenciation (spécialisation, service, proximité) est souvent plus réaliste pour une TPE. La coopération, elle, permet de répondre à des marchés trop gros pour une seule structure.
Avant de choisir, analysez vos concurrents : que vendent-ils, à quel prix, et qui sont leurs clients mécontents ? Votre avantage concurrentiel se trouve souvent dans ces mécontentements.
Comment construire son business model ?
Le business model décrit comment l'entreprise gagne de l'argent. Posez-vous ces questions :
- Qui sont mes clients et que paient-ils exactement ?
- Quels tarifs, et quelle marge après tous les coûts ?
- Qui sont mes fournisseurs, et que se passe-t-il si l'un d'eux disparaît ?
- Comment je produis, je stocke et je livre ?
- Comment j'entretiens la relation avec le client ?
Les points de fragilité se logent souvent dans la dépendance à un fournisseur, la hausse des matières premières ou le coût du stockage. Listez-les, puis prévoyez une parade pour chacun.
Comment identifier les contraintes et les risques ?
Classez-les par famille : commerciaux (perte d'un gros client, arrivée d'un concurrent), financiers (impayés, endettement trop lourd), opérationnels (panne, rupture d'approvisionnement), humains (dépendance au dirigeant ou à un salarié clé) et réglementaires. Pour chacun, estimez la probabilité et l'impact, puis traitez en priorité ceux qui cumulent les deux.
Comment financer le développement de son entreprise ?
Plusieurs familles de financement se combinent :
- Subventions : aides non remboursables, soumises à des conditions d'éligibilité et à des dossiers parfois longs.
- Prêts bancaires et garanties : la garantie rassure la banque quand vous manquez d'apport, en couvrant une partie du prêt si vous ne pouvez pas rembourser.
- Prêt d'honneur : prêt accordé à la personne du dirigeant, et non à l'entreprise. Il renforce l'apport personnel et facilite l'accord de la banque.
- Microcrédit professionnel : pour les petits besoins et les porteurs de projet qui n'accèdent pas au crédit classique.
- Allègements sociaux et fiscaux : certains dispositifs réduisent les charges ou les impôts de l'entreprise, sous conditions. Ils améliorent la trésorerie sans apporter de capital.
Sollicitez un financement avant d'en avoir un besoin urgent : un dossier se prépare plusieurs semaines à l'avance, et une banque prête plus volontiers à une entreprise qui n'est pas en difficulté.
Comment mesurer la rentabilité et préparer un prévisionnel ?
Le prévisionnel financier comprend quatre parties :
- Le compte de résultat : recettes moins charges, donc le bénéfice attendu.
- Le bilan : ce que l'entreprise possède et ce qu'elle doit.
- Le plan de financement : les besoins (investissements, stock de départ) face aux ressources (apport, prêts, aides).
- Le plan de trésorerie : les encaissements et décaissements mois par mois.
Le plan de trésorerie est le plus sous-estimé. Une entreprise rentable peut manquer de cash si ses clients paient à 60 jours alors qu'elle règle ses fournisseurs plus tôt. Intégrez aussi les fluctuations d'activité (saisonnalité, baisse d'un gros client).
Les indicateurs à suivre
- Chiffre d'affaires et marge : la marge compte plus que le volume.
- Coût d'acquisition client : total des dépenses commerciales divisé par le nombre de nouveaux clients.
- Taux de conversion : part des prospects qui achètent.
- Taux de rétention : part des clients qui reviennent.
- Trésorerie disponible : en nombre de mois de charges couvertes.
Un développement sain se reconnaît à un coût d'acquisition inférieur à la marge qu'un client rapporte sur la durée.
Comment formaliser son projet dans un business plan ?
Le business plan convainc les banques et les investisseurs. Il doit être réaliste, synthétique et chiffré. Son horizon dépend de l'activité et de l'interlocuteur : quelques années suffisent souvent, avec le détail le plus fin sur la première. Contenu type :
- un pitch (ou executive summary), court, qui donne l'essentiel en quelques minutes ;
- l'étude de marché et l'analyse de la concurrence ;
- la description du produit ou service ;
- la stratégie marketing et le business model ;
- le prévisionnel financier ;
- vos ambitions à court, moyen et long terme.
Adaptez-le à chaque interlocuteur : un banquier regarde la capacité de remboursement, un investisseur la croissance possible. Prévoyez donc plusieurs versions.
Passer à l'action : une checklist
- Choisir l'axe : croissance, stabilisation ou recentrage.
- Mesurer le coût d'acquisition et la marge actuels.
- Tester un canal d'acquisition pendant quelques mois.
- Choisir une stratégie claire face aux concurrents.
- Chiffrer le besoin de financement et la trésorerie mois par mois.
- Monter le dossier de financement.
- Revoir les indicateurs chaque mois et ajuster.