Intégration fiscale : la holding paie l'IS du groupe, pas chaque filiale
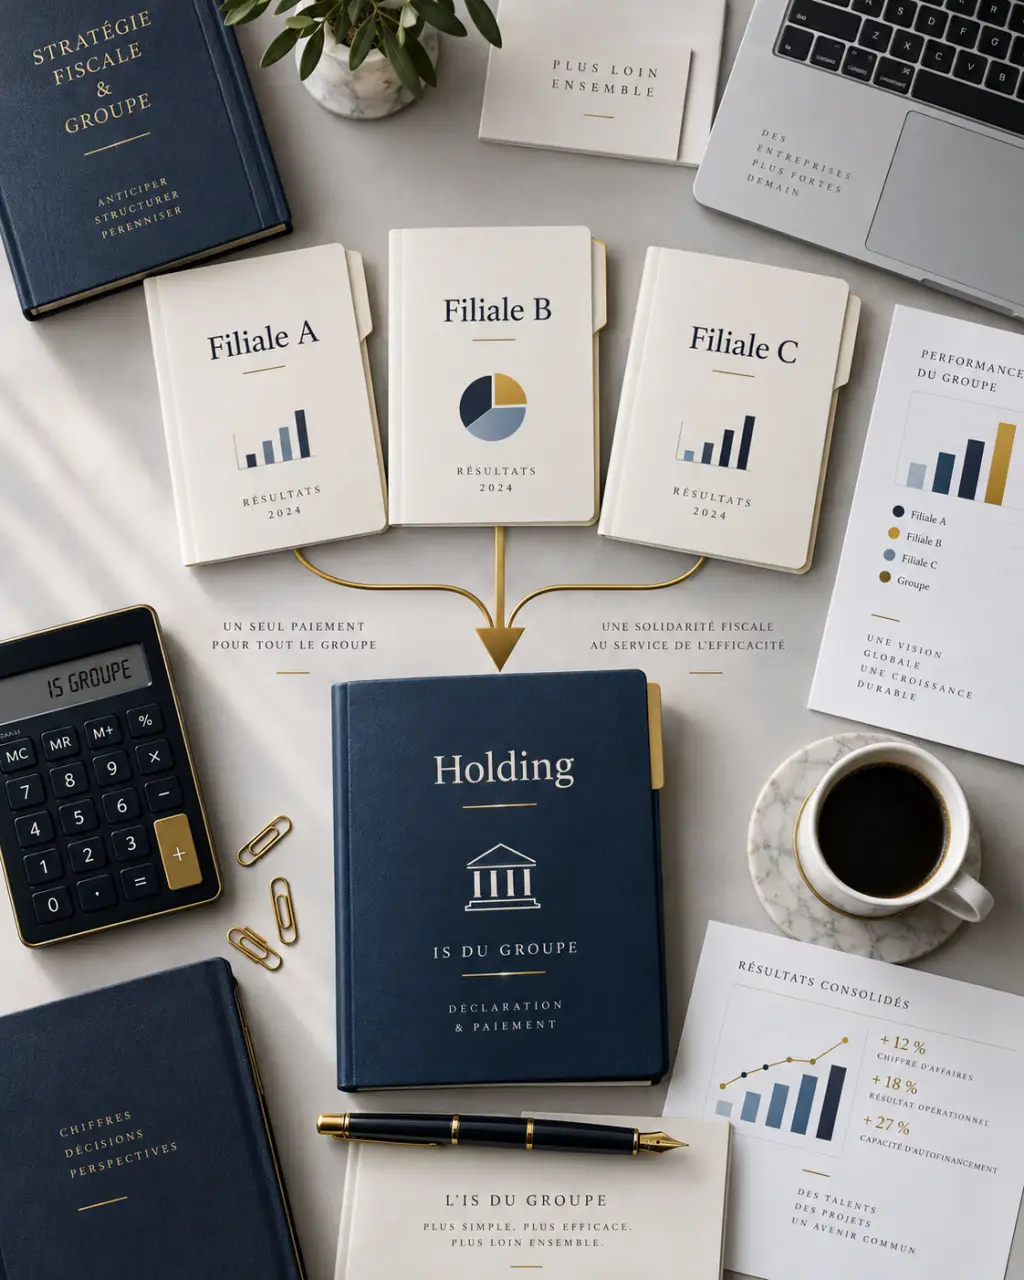
Un groupe de sociétés rentable qui porte une filiale déficitaire paie souvent plus d'impôt sur les sociétés qu'il ne le devrait, simplement parce que chaque structure juridique est taxée isolément. Le régime d'intégration fiscale corrige ce déséquilibre : il permet à une société mère de consolider les résultats de ses filiales détenues à au moins 95 % et de ne payer qu'un impôt sur les sociétés unique, calculé sur un résultat d'ensemble. Concrètement, le déficit d'une filiale réduit directement le bénéfice imposable du groupe, au lieu de rester bloqué dans son coin en attendant un hypothétique retour à meilleure fortune.
Comment fonctionne concrètement le régime d'intégration fiscale
Le mécanisme repose sur un principe simple en apparence : chaque société reste juridiquement et comptablement autonome, mais le résultat fiscal est calculé une seule fois, au niveau de la société mère, à partir de l'addition de tous les résultats individuels du groupe.
Le rôle central de la société mère
C'est la société mère, souvent une holding, qui devient seule redevable de l'impôt sur les sociétés pour l'ensemble du groupe intégré. Elle centralise le paiement auprès de l'administration fiscale, ce qui simplifie la trésorerie globale : plus besoin de gérer des flux d'IS dispersés entre plusieurs entités, avec les décalages de date et les écarts de taux que cela implique. Les filiales, elles, continuent de produire leur propre liasse fiscale individuelle, exactement comme si elles étaient imposées séparément. Cette liasse individuelle sert de base de calcul, mais ne donne plus lieu à un paiement d'impôt direct par la filiale elle-même.
Le calcul du résultat d'ensemble et les retraitements intragroupe
Le résultat d'ensemble ne s'obtient pas par une simple addition arithmétique des résultats de chaque société. Il faut d'abord neutraliser certaines opérations réalisées entre les membres du groupe, pour éviter qu'une transaction interne ne génère un gain ou une perte fiscale artificielle. Les dividendes versés entre sociétés du groupe, certaines provisions pour dépréciation de titres, ou encore les plus-values sur cessions internes d'actifs font l'objet de ces retraitements. Une fois ces neutralisations effectuées, la société mère additionne les résultats individuels retraités pour obtenir le résultat d'ensemble, base de calcul de l'impôt sur les sociétés dû par le groupe. Cette étape de retraitement concentre la plupart des erreurs de mise en œuvre, car elle exige une parfaite remontée d'information entre les filiales et la holding.
Les conditions à remplir pour accéder au régime
L'intégration fiscale n'est pas ouverte à n'importe quelle configuration de groupe. Plusieurs conditions cumulatives doivent être réunies, et leur non-respect en cours d'exercice peut remettre en cause le régime.
Le seuil de détention de 95 %
La société mère doit détenir, directement ou indirectement, au moins 95 % du capital de chaque filiale intégrée. Ce seuil est la pierre angulaire du dispositif : il garantit que la société mère exerce un contrôle quasi total sur la filiale, ce qui justifie de traiter fiscalement le groupe comme une seule entité économique. À l'inverse, la société mère elle-même ne doit pas être détenue à plus de 95 % par une autre société française soumise à l'impôt sur les sociétés, sous peine de devoir remonter l'intégration au niveau de cette société détentrice.
Les autres conditions structurantes
Toutes les sociétés du périmètre doivent être soumises à l'impôt sur les sociétés en France, et leurs exercices comptables doivent être concordants, c'est-à-dire ouverts et clos aux mêmes dates. Cette concordance n'est pas un détail administratif : elle est indispensable pour que le résultat d'ensemble ait un sens économique, puisqu'il additionne des résultats censés porter sur la même période. On distingue par ailleurs l'intégration verticale, où la société mère détient directement ou indirectement toutes les filiales, et l'intégration horizontale, qui permet à des sociétés sœurs détenues par une même entité étrangère non soumise à l'IS français de s'intégrer entre elles sans que cette entité étrangère fasse elle-même partie du périmètre.
Avantages et inconvénients à mettre en balance
Le régime séduit par ses gains fiscaux, mais il engage le groupe dans une organisation plus lourde, qu'il faut évaluer honnêtement avant d'opter.
Ce que le groupe gagne réellement
Le bénéfice le plus direct est la compensation entre déficits et bénéfices : une filiale en difficulté allège immédiatement la charge fiscale globale, sans attendre un report en avant hypothétique. S'ajoutent la centralisation du paiement de l'IS, une gestion de trésorerie unifiée, et la possibilité de cumuler le régime avec le régime mère-fille pour le traitement des dividendes, sous réserve de la quote-part de frais et charges qui reste imposable. Les crédits d'impôt du groupe peuvent aussi être optimisés de façon plus cohérente, puisqu'ils sont appréciés au niveau de l'ensemble plutôt que société par société.
Ce que le groupe doit accepter en contrepartie
Le revers de la médaille est administratif autant que fiscal. Chaque filiale continue de produire sa propre liasse, à laquelle s'ajoute une liasse d'intégration consolidée au niveau de la mère : le volume déclaratif augmente, pas l'inverse. Les retraitements intragroupe demandent une synchronisation fine des données comptables entre toutes les entités, et une erreur de neutralisation peut fausser tout le résultat d'ensemble. Certains avantages fiscaux propres aux petites structures, comme le taux réduit d'IS, peuvent par ailleurs être appréciés différemment une fois le groupe intégré, ce qui mérite une vérification au cas par cas avant de se lancer.
Avant l'option, chaque filiale avance selon sa propre cadence fiscale : une bonne année ici n'est compensée par rien, une mauvaise année là reste bloquée sur elle-même. Le régime d'intégration change cette logique en mutualisant les résultats au sein d'un même ensemble, de sorte que la perte d'une entité est absorbée par le gain d'une autre. C'est précisément pour cela que la convention d'intégration devient indispensable : elle fixe la règle de répartition de cet effet collectif, pour qu'aucune filiale ne se retrouve mécaniquement pénalisée par les pertes d'une autre sans contrepartie définie à l'avance.
Mettre en place l'option et gérer la durée du régime
L'option pour l'intégration fiscale ne s'improvise pas en cours d'exercice : elle suit un calendrier précis et engage le groupe sur plusieurs années.
Le calendrier et la procédure d'option
La société mère notifie son choix auprès du service des impôts des entreprises dont elle dépend, avant l'ouverture de l'exercice au titre duquel l'intégration doit s'appliquer. Chaque filiale doit donner son accord formel pour intégrer le périmètre, cet accord étant également transmis à l'administration. La dématérialisation des démarches, via les procédures d'échange de données informatisées propres aux déclarations fiscales, facilite aujourd'hui ce dépôt mais exige en retour une bonne synchronisation des systèmes comptables entre les sociétés membres.
Renouvellement, sortie et fin du régime
L'option est valable cinq exercices et se renouvelle tacitement par périodes de même durée, sauf décision contraire de la société mère. Le périmètre peut toutefois évoluer en cours de route : une filiale qui descend sous le seuil de détention de 95 %, qui est cédée, ou dont l'exercice comptable cesse d'être concordant, sort automatiquement du groupe intégré. Cette sortie a des conséquences fiscales concrètes, notamment sur le traitement de certaines quotes-parts neutralisées pendant la période d'intégration, qui peuvent être rapportées au résultat d'ensemble l'année de la sortie. Ces points méritent d'être anticipés dans la convention d'intégration, pour éviter les mauvaises surprises lors d'une restructuration du groupe.
Liasse fiscale et convention d'intégration : les documents qui sécurisent le dispositif
Au-delà du mécanisme fiscal lui-même, l'intégration repose sur une documentation précise qui structure les relations internes au groupe.
Chaque filiale continue de déposer sa liasse fiscale individuelle, dans les mêmes délais que si elle était imposée séparément. La société mère y ajoute une liasse d'intégration spécifique, qui retrace les retraitements effectués et aboutit au résultat d'ensemble soumis à l'impôt sur les sociétés. La convention d'intégration fiscale, signée entre la mère et chaque filiale, n'est pas une formalité : elle fixe la règle de répartition interne de l'économie ou de la charge d'impôt entre les sociétés du groupe, et sert de référence en cas de litige ou de contrôle. Son absence, ou sa rédaction trop vague, figure parmi les erreurs les plus fréquentes relevées lors de la préparation des liasses de groupe, aux côtés des oublis de neutralisation intragroupe et des décalages de dates entre exercices comptables.
Pour un dirigeant ou un directeur administratif et financier qui envisage de structurer un groupe ou une holding, la question n'est donc pas seulement de savoir si l'intégration fiscale fait baisser l'impôt, mais si le groupe est prêt à porter la charge déclarative et organisationnelle qui l'accompagne. Un expert-comptable ou un avocat fiscaliste reste le bon interlocuteur pour vérifier, avant l'option, que le périmètre envisagé respecte bien l'ensemble des conditions et que la convention d'intégration anticipe les scénarios de sortie.