Placement de trésorerie d’entreprise : faire fructifier l’excédent sans bloquer le BFR
Une trésorerie laissée sur un compte courant professionnel ne rapporte rien et perd du pouvoir d’achat sous l’effet de l’inflation. Avant de placer le moindre euro, l’entreprise doit toutefois distinguer les fonds réellement disponibles de ceux nécessaires à son cycle d’exploitation. Cette analyse détermine le montant qui peut être investi, la durée de placement acceptable et le niveau de risque supportable.
Comprendre ce qu’est réellement un excédent de trésorerie
L’excédent de trésorerie correspond à la part du cash disponible qui dépasse le besoin en fonds de roulement, ou BFR. Ce dernier couvre les décalages entre les encaissements clients et les décaissements liés aux fournisseurs, aux salaires et aux charges. Une entreprise qui confond trésorerie totale et trésorerie excédentaire peut placer des fonds dont elle aura besoin quelques mois plus tard. Elle s’expose alors à un manque de liquidité, voire à des pénalités ou à un blocage si le support choisi ne permet pas une sortie rapide.
Calculer ce qui peut vraiment être placé
Le calcul commence par la trésorerie disponible sur les comptes bancaires. Il faut ensuite soustraire le BFR prévisionnel, évalué sur une base prudente. Pour une activité saisonnière, cette estimation peut porter sur plusieurs mois afin d’absorber les variations d’encaissements et de dépenses. Le solde restant correspond à la somme qui peut être orientée vers des placements.
Cette approche doit aussi intégrer une réserve pour les imprévus et les projets déjà identifiés. Une acquisition, un recrutement ou une dépense exceptionnelle peut réduire rapidement la trésorerie mobilisable. À l’inverse, une réserve trop élevée peut laisser dormir un capital qui pourrait produire un rendement sans mettre l’exploitation en difficulté. Le montant à placer n’est donc pas le solde bancaire du jour, mais la somme disponible après analyse du BFR et de la trésorerie prévisionnelle.
Choisir un placement selon l’horizon de placement
Le critère décisif n’est pas le rendement affiché, mais la date à laquelle l’entreprise pourrait avoir besoin de récupérer ses fonds. Plus l’horizon s’allonge, plus le rendement attendu peut augmenter. En contrepartie, le risque de perte en capital et l’indisponibilité potentielle progressent aussi. Une répartition par strates temporelles évite de devoir vendre ou débloquer un placement dans l’urgence.
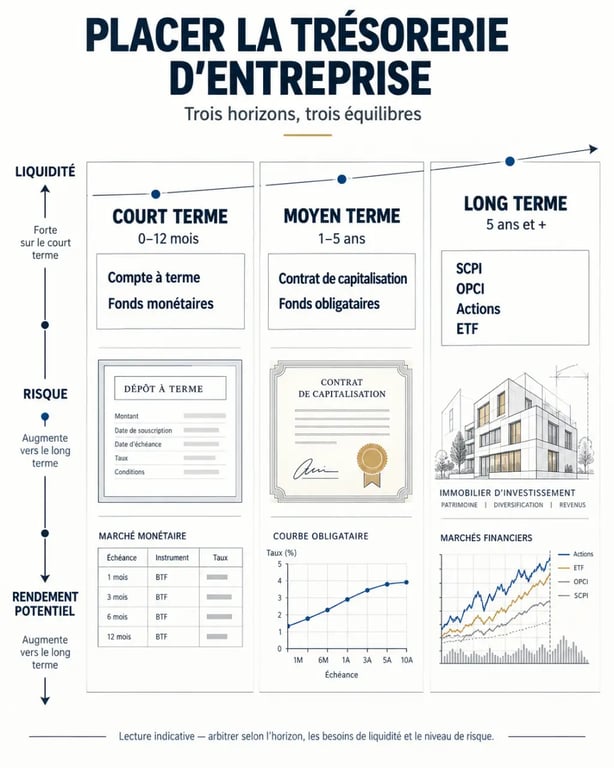
Court terme : moins de 2 ans
Pour un besoin inférieur à 2 ans, la priorité va à la sécurité et à la disponibilité. Le compte à terme reste une solution courante. À taux fixe, progressif ou variable, il permet de placer une somme sur une durée de 1 à 60 mois, avec un rendement généralement compris entre 1,50 % et 3 %. Les conditions prévoient souvent un préavis ou un blocage, ce qui doit être compatible avec les échéances de l’entreprise.
Les fonds monétaires offrent une alternative plus souple. Leur liquidité est proche de celle d’un compte courant et leur rendement peut se situer dans un ordre comparable, avec une fourchette indicative de 0 à 4 % selon le support et le contexte de marché. Ils ne présentent toutefois pas les mêmes caractéristiques qu’un compte bancaire et doivent être examinés selon leur niveau de risque et leurs modalités de rachat.
Moyen terme : entre 2 et 5 ans
Entre 2 et 5 ans, le contrat de capitalisation peut répondre à une stratégie plus diversifiée. Il associe un fonds en euros avec une garantie en capital et des unités de compte plus dynamiques, dont la valeur peut fluctuer. L’entreprise peut effectuer des rachats partiels ou totaux selon les dispositions du contrat et ses besoins de trésorerie.
Les fonds obligataires peuvent également trouver leur place sur cet horizon. Ils offrent un couple rendement-risque intermédiaire, souvent compris entre 3 % et 5 %. Leur valeur peut néanmoins évoluer, notamment lorsque les conditions de marché changent. Ils conviennent donc à une somme qui n’est pas destinée à financer une dépense immédiate.
Long terme : au-delà de 5 ans
Au-delà de 5 ans, l’entreprise peut envisager des supports plus exposés aux marchés financiers ou à l’immobilier indirect. La pierre-papier, avec les SCPI ou les OPCI, le compte-titres investi en actions ou en ETF, ainsi que certains produits structurés deviennent envisageables. Le rendement potentiel peut atteindre 4 % à 6 % pour la pierre-papier ou davantage sur les marchés actions, sans garantie de résultat ni de capital.
Ces supports doivent être réservés à la trésorerie dont l’entreprise est certaine de ne pas avoir besoin avant plusieurs années. La valeur d’un compte-titres peut fluctuer fortement, tandis que la liquidité de la pierre-papier est plus limitée. La durée prévue doit donc être suffisamment longue pour éviter une sortie imposée par un besoin d’exploitation.
Comparatif des principales solutions de trésorerie d’entreprise
Le tableau suivant permet de comparer rapidement les principaux arbitrages entre rendement, risque et liquidité.
| Placement | Horizon | Rendement indicatif | Risque | Liquidité |
|---|---|---|---|---|
| Compte à terme | 1 à 60 mois | 1,50 % à 3 % | Très faible | Préavis ou blocage |
| Fonds monétaires | Court terme | 0 à 4 % | Faible | Élevée, souvent sous 48 heures |
| Contrat de capitalisation | Moyen à long terme | 1,5 % à 3 % pour le fonds en euros, et plus en unités de compte | Variable selon les supports | Rachats possibles |
| Fonds obligataires | Moyen terme | 3 % à 5 % | Modéré | Bonne |
| SCPI / OPCI | 8 à 10 ans | 4 % à 6 % | Modéré à élevé | Faible |
| Compte-titres, actions et ETF | Long terme | 5 % à 8 % en moyenne sur une longue période | Élevé | Bonne, mais valeur fluctuante |
Ces chiffres sont indicatifs. Les taux et les rendements évoluent selon les marchés et l’établissement choisi. La hiérarchie générale reste toutefois lisible : les supports les plus liquides et les plus sécurisés offrent souvent un potentiel plus limité, tandis que les placements longs ou risqués peuvent procurer un rendement supérieur sans garantie.
Le tableau ne suffit pas à prendre une décision. Il faut aussi vérifier les frais, les délais de retrait, les conditions de sortie et l’éligibilité du produit à la structure juridique de l’entreprise. Un rendement brut attractif peut perdre une partie de son intérêt si les frais sont élevés ou si les fonds restent indisponibles au mauvais moment.
Fiscalité et points de vigilance propres aux personnes morales
Les intérêts et les plus-values générés par les placements d’une société sont en principe soumis à l’impôt sur les sociétés. Le rendement net est donc inférieur au rendement brut affiché, contrairement à la présentation commerciale de nombreux supports. Sur certains fonds détenus par une société, les plus-values latentes peuvent aussi être imposées avant la cession. Ce traitement dépend du produit et de sa comptabilisation.
La fiscalité doit être vérifiée avant la souscription avec l’expert-comptable de l’entreprise. Elle peut modifier la comparaison entre deux supports qui affichent un rendement similaire. Le choix doit porter sur le résultat net, les frais et la disponibilité des fonds, pas uniquement sur le taux annoncé.
Le cas particulier de l’accès aux enveloppes
Toutes les enveloppes ne sont pas accessibles à toutes les structures. Le compte-titres pour personne morale répond à des modalités d’ouverture spécifiques. Certains contrats de capitalisation ou produits structurés fixent aussi des seuils d’entrée pouvant atteindre plusieurs dizaines de milliers d’euros. Une association ou une SCI ne bénéficie pas nécessairement des mêmes conditions qu’une société commerciale classique.
Il faut donc vérifier en amont l’éligibilité de l’entité, les documents demandés et les éventuelles obligations administratives. Cette étape évite de découvrir un refus au moment de la souscription, après avoir immobilisé du temps ou construit une allocation inadaptée.
Le calendrier de placement mérite la même attention. La date de souscription, la durée d’immobilisation, le préavis de retrait et les échéances fiscales doivent être mis en regard des besoins prévisibles de l’entreprise. Un placement au meilleur taux du moment peut devenir contraignant si sa date de sortie ne correspond pas au calendrier d’un investissement ou d’une dépense importante.
Adapter la stratégie selon le profil de l’entreprise
Une société opérationnelle doit conserver une réserve mobilisable pour les aléas de son activité. Elle privilégiera généralement des supports courts et liquides pour la plus grande partie de son excédent. Une fraction limitée peut être investie sur des placements plus longs si le BFR, les charges et les projets à venir sont correctement couverts.
Une holding ou une société patrimoniale peut adopter une allocation plus diversifiée lorsque sa trésorerie a vocation à rester investie sur la durée. Les SCPI, le compte-titres ou le contrat de capitalisation peuvent alors compléter les supports courts. La stratégie dépend toujours de la stabilité des flux, du montant disponible et de l’horizon retenu.
Dans tous les cas, la diversification des poches réduit le risque global sans imposer de renoncer à tout rendement. Répartir l’excédent entre plusieurs supports limite l’impact d’une contre-performance ponctuelle ou d’un délai de retrait. Il est aussi possible d’investir progressivement plutôt que de placer toute la somme au même moment, lorsque cette méthode correspond aux besoins de l’entreprise.
L’accompagnement d’un conseiller en gestion de patrimoine ou de l’expert-comptable peut aider à calibrer l’allocation. Leur intervention permet de croiser la trésorerie réellement disponible, les projets à moyen terme, le statut de la personne morale, la fiscalité et les contraintes de liquidité. Le bon placement est celui qui rémunère l’excédent sans réduire la capacité de l’entreprise à financer son activité.