Leasing auto entreprise sans bilan : ce qui coince vraiment (et comment y échapper)
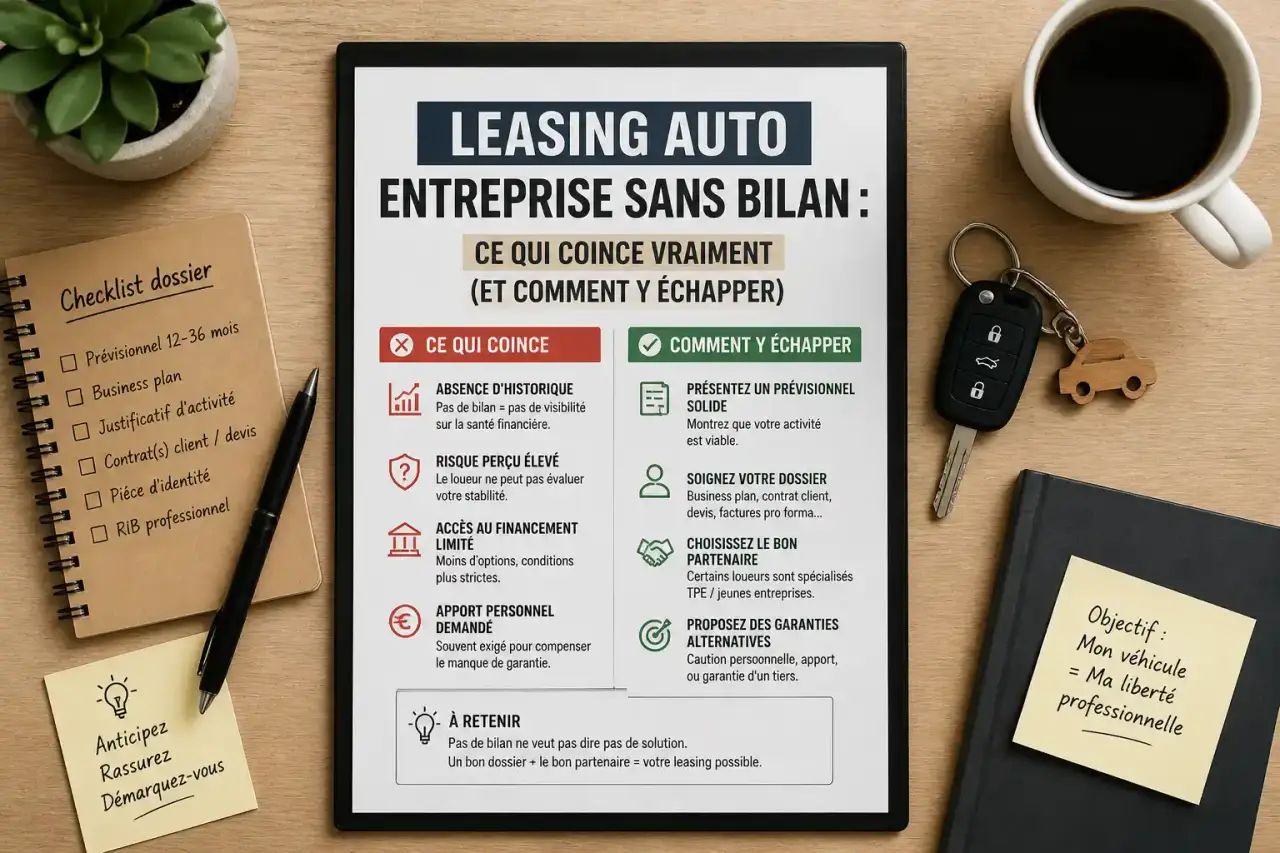
Un auto-entrepreneur qui démarre son activité n'a souvent ni bilan comptable ni historique bancaire solide à présenter. Pourtant, il a besoin d'un véhicule pour travailler dès les premières semaines. C'est précisément là que se pose la question du leasing : peut-on financer une voiture ou un utilitaire professionnel sans passer par les circuits bancaires classiques ? La réponse est oui, à condition de comprendre comment fonctionne ce mode de financement, quelle formule choisir et quelles pièces présenter à la place d'un bilan qui n'existe pas encore.
Qu'est-ce que le leasing pour un auto-entrepreneur ?
Le leasing consiste à louer un véhicule professionnel sur une durée déterminée, généralement comprise entre 24 et 60 mois, en échange d'une mensualité fixe. Contrairement à un crédit classique, l'auto-entrepreneur ne devient pas propriétaire immédiat du véhicule : il paie un droit d'usage, ce qui change complètement la logique du dossier de financement. L'organisme loueur reste propriétaire du bien pendant toute la durée du contrat, ce qui limite son risque et explique pourquoi certains acteurs spécialisés acceptent des profils que les banques traditionnelles refusent.
Simulateur de leasing professionnel
* Estimation indicative hors assurance, options et frais de dossier. Le calcul repose sur une dépréciation linéaire standard.
Ce mécanisme s'adresse aussi bien aux véhicules utilitaires (type Renault Trafic ou Citroën Berlingo) qu'aux voitures de tourisme utilisées à titre professionnel (Citroën C3, Renault Clio). Le choix du modèle dépend directement de l'activité : un artisan aura besoin de volume de chargement, un consultant privilégiera plutôt la sobriété et le confort pour ses déplacements clients.
Pourquoi ce montage convient particulièrement au statut micro-entrepreneur
Le statut de micro-entrepreneur présente une particularité comptable qui pèse lourd dans un dossier de financement classique : il n'y a pas de bilan à proprement parler, seulement une déclaration de chiffre d'affaires. Un banquier traditionnel raisonne en ratios d'endettement et en bilans successifs, ce qui écarte mécaniquement les jeunes structures. Les organismes de leasing spécialisés dans les professionnels ont adapté leur grille d'analyse : ils regardent l'activité réelle, la régularité des revenus et la cohérence du projet plutôt qu'un historique comptable qui n'a pas eu le temps de se constituer.
LOA ou LLD : quelle formule choisir ?
Les deux sigles reviennent systématiquement dans les discussions sur le financement professionnel, mais ils correspondent à des logiques différentes qu'il faut trancher avant de déposer un dossier.
La location avec option d'achat (LOA)
La LOA permet de racheter le véhicule à la fin du contrat, à un prix fixé dès la signature. C'est la formule à privilégier pour un auto-entrepreneur qui envisage de garder son véhicule sur le long terme et souhaite, à terme, en devenir pleinement propriétaire. Elle convient bien aux professions où le véhicule est un outil de travail durable, utilisé pendant plusieurs années au-delà même du contrat initial.
La location longue durée (LLD)
La LLD ne prévoit pas d'option de rachat : à l'échéance, le véhicule est restitué, et l'auto-entrepreneur peut en reprendre un neuf. Elle inclut souvent des services associés (entretien, assistance, parfois gestion des pertes totales) qui simplifient la gestion quotidienne. C'est la solution la plus adaptée à ceux qui préfèrent renouveler régulièrement leur véhicule sans se soucier de sa revente, et qui veulent un budget mensuel prévisible, sans mauvaise surprise à la restitution.
Le choix entre les deux dépend surtout de l'usage réel du véhicule et de l'appétence pour la gestion patrimoniale : la LOA construit un actif, la LLD achète de la tranquillité et de la souplesse.
Quelles conditions pour obtenir un leasing sans bilan ?
L'absence de bilan ne ferme pas la porte au financement, mais elle déplace l'attention vers d'autres justificatifs. Les organismes spécialisés demandent généralement une combinaison de pièces qui reconstituent, autrement, la solvabilité du dossier.
Les pièces d'identité et justificatifs de base
Une pièce d'identité en cours de validité, un justificatif de domicile récent et un RIB professionnel sont la base de tout dossier, quelle que soit l'ancienneté de l'activité.
Les justificatifs d'activité et de trésorerie
À défaut de bilan, les relevés de compte des trois à six derniers mois permettent d'évaluer la régularité des encaissements. Une attestation d'immatriculation, les déclarations de chiffre d'affaires transmises à l'Urssaf et parfois un prévisionnel d'activité viennent compléter le tableau. Plus l'activité affiche une régularité visible sur ces documents, plus le dossier est lisible pour l'organisme financeur, et plus la décision peut être rendue rapidement.
La manière dont sont présentées les charges récurrentes compte aussi. Un auto-entrepreneur qui liste clairement ses postes de dépenses fixes (abonnements, assurances, cotisations) donne une image beaucoup plus solide qu'un relevé de compte brut. Pris isolément, chaque justificatif semble anodin, mais c'est leur cohérence d'ensemble, sans pièce manquante ni incohérence de dates, qui rassure l'analyste chargé d'examiner le dossier. Un dossier lacunaire ou mal daté attire l'attention dès le premier contrôle.
L'ancienneté d'activité, un critère variable
Certains organismes acceptent des dossiers dès six mois d'activité, d'autres préfèrent une antériorité plus confortable. Un auto-entrepreneur de moins de trois mois n'est pas systématiquement écarté, mais son dossier sera examiné avec une attention particulière sur la nature de l'activité et la visibilité des premiers revenus.
Quels sont les avantages concrets du leasing pour un indépendant ?
Au-delà de l'accès facilité au financement, le leasing répond à des enjeux très concrets pour une activité qui démarre ou qui reste de petite taille.
Préserver sa trésorerie plutôt que l'immobiliser
Acheter un véhicule comptant, c'est geler d'un coup une somme souvent équivalente à plusieurs mois de chiffre d'affaires. Le leasing étale cette dépense en mensualités, généralement comprises entre 200 et 600 euros selon le véhicule et la durée choisie, ce qui laisse le capital disponible pour les besoins courants de l'activité : achat de matériel, avance sur charges, ou simple marge de sécurité.
Un budget fixe et prévisible
La mensualité est connue dès la signature et ne varie pas, sauf clause spécifique liée au kilométrage. Cette prévisibilité facilite la gestion budgétaire d'un indépendant qui doit déjà anticiper des revenus parfois irréguliers d'un mois sur l'autre.
Des charges potentiellement déductibles
Les loyers versés dans le cadre d'un contrat de leasing professionnel peuvent, selon le régime fiscal choisi, être intégrés aux charges de l'activité. Un micro-entrepreneur relevant du régime micro-fiscal doit toutefois garder à l'esprit que l'abattement forfaitaire appliqué à son chiffre d'affaires est censé couvrir l'ensemble de ses charges, y compris les frais de véhicule : il ne peut pas déduire ces loyers en plus de l'abattement. Ce point mérite d'être vérifié avant de s'engager, car il distingue nettement le micro-entrepreneur d'un professionnel au régime réel, pour qui la déductibilité est un vrai levier.
Comment souscrire un contrat et en combien de temps ?
Le parcours de souscription suit une logique assez similaire d'un organisme à l'autre, même si les délais peuvent varier selon la complexité du dossier et la disponibilité du véhicule choisi.
De la simulation à la réponse de principe
Tout commence par une simulation qui permet d'estimer la mensualité selon la durée du contrat, le kilométrage annuel envisagé et l'apport éventuel. Une fois le dossier complet déposé avec les justificatifs, une réponse de principe est généralement communiquée sous 48 heures. C'est un délai court comparé à un crédit bancaire classique, où l'instruction peut s'étaler sur plusieurs semaines.
Signature et livraison du véhicule
Après acceptation du dossier, le contrat est signé, souvent de façon électronique, et le véhicule est mis à disposition dans un délai qui varie généralement de deux à trois semaines selon le modèle et le stock disponible. Ce délai peut s'allonger pour un véhicule très spécifique ou raccourcir pour un modèle disponible en stock permanent chez le loueur.
Le kilométrage, un paramètre à ne pas sous-estimer
Le kilométrage annuel prévu dans le contrat influence directement le montant de la mensualité : plus il est élevé, plus le loyer augmente, car il conditionne la valeur résiduelle du véhicule à la restitution. Il vaut mieux évaluer précisément ses besoins réels de déplacement plutôt que de choisir un forfait par défaut, sous peine de payer des frais de dépassement en fin de contrat qui peuvent représenter une somme non négligeable.
Que l'on opte pour une LOA en vue d'un rachat futur ou une LLD pour sa simplicité de gestion, le leasing offre à l'auto-entrepreneur une voie d'accès au véhicule professionnel qui contourne les blocages classiques liés à l'absence de bilan. La clé reste la qualité du dossier présenté : plus les justificatifs de trésorerie et d'activité sont cohérents et bien agencés entre eux, plus la décision de financement peut être rendue rapidement et favorablement.