Comptabilité restaurant : de la caisse à la marge, sans confondre recettes et bénéfice
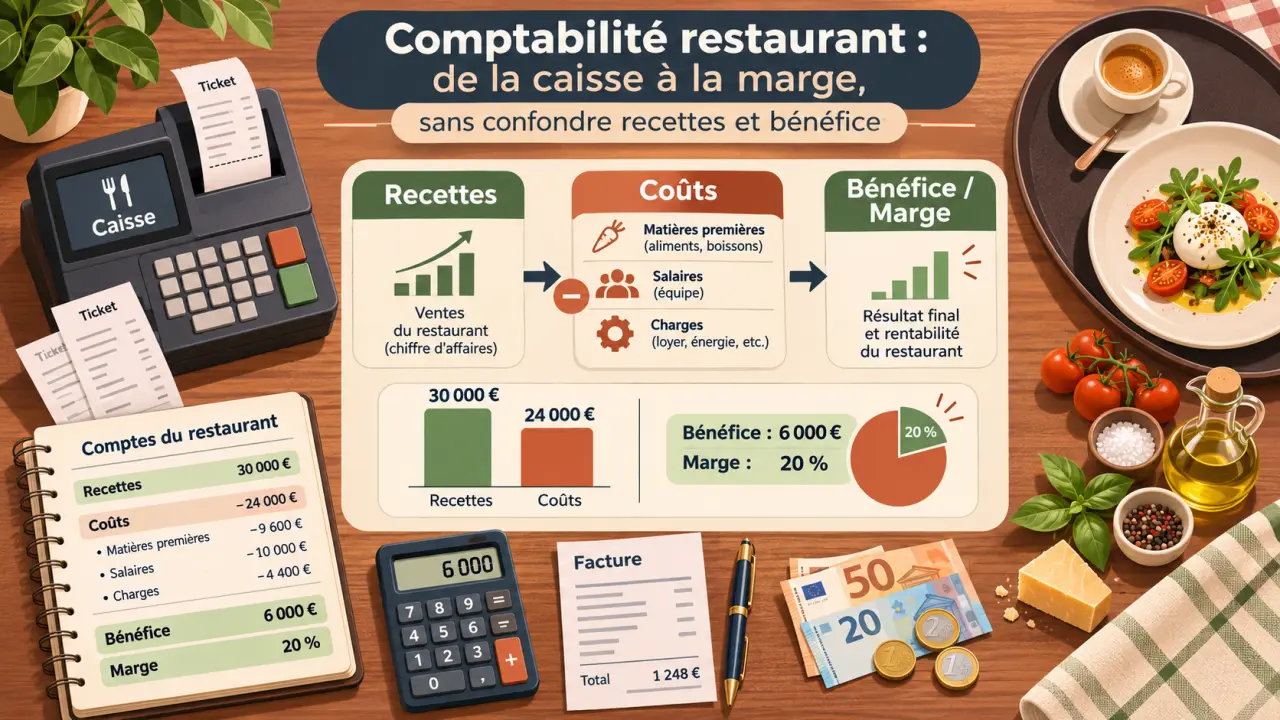
Une salle pleine ne garantit ni une marge suffisante ni une trésorerie confortable. Pour tenir la comptabilité d’un restaurant, il faut relier chaque vente à la caisse, appliquer la bonne TVA, enregistrer les achats et contrôler les règlements. Une organisation régulière permet de respecter les obligations comptables tout en repérant les pertes, les commissions et les charges qui grignotent le résultat.
Définir les obligations et répartir les responsabilités
En France, la plupart des restaurants tiennent une comptabilité générale, dont les modalités dépendent du statut juridique et du régime fiscal. Au régime réel, la comptabilité d’engagement constitue le cadre courant : une facture fournisseur est enregistrée lorsqu’elle devient une dette, et non uniquement lors de son paiement. Des simplifications existent selon la situation de l’entreprise.
Calculateur de marge et d’indicateurs du restaurant
Saisissez vos données hors taxes pour obtenir les principaux indicateurs de matières et d’activité.
Résultats
- Consommation de matières
- Marge sur matières
- Taux de marge sur matières
- Ticket moyen
- Chiffre d’affaires par
Formules utilisées :
Consommation = stock initial + achats − stock final.
Marge sur matières = chiffre d’affaires HT − consommation.
Taux de marge sur matières = marge sur matières ÷ consommation × 100.
Ticket moyen = chiffre d’affaires HT ÷ nombre de couverts.
Chiffre d’affaires par unité = chiffre d’affaires HT ÷ nombre de personnes ou d’heures.
Les résultats dépendent de la qualité, de l’exactitude et de la cohérence des données saisies. Un indicateur ne peut pas être calculé lorsque son dénominateur est nul.
Cette distinction est essentielle : le solde bancaire ne représente pas le bénéfice. Il peut inclure de la TVA à reverser, alors que certaines factures restent à payer. La clôture permet notamment d’établir le bilan et le compte de résultat, avec les adaptations prévues par le régime applicable.
Les pièces justificatives et documents comptables doivent être conservés 10 ans. Prévoyez un archivage lisible, sécurisé et facilement consultable : une facture introuvable complique la justification d’une charge et de la TVA déduite.
Le recours à un expert-comptable n’est généralement pas obligatoire. Il reste précieux pour définir le plan comptable, vérifier les traitements fiscaux et préparer la clôture. Fixez dès le départ qui collecte les pièces, qui saisit les opérations et qui valide les déclarations. Un logiciel facilite ces tâches, mais ne remplace pas leur contrôle.
Installer une routine qui relie caisse, justificatifs et banque
Le classement doit suivre les flux réels du restaurant. Séparez les ventes, les achats, la banque, la paie et les documents fiscaux, puis organisez-les par mois. Pour les achats, conservez la facture détaillée : le ticket de carte bancaire prouve un paiement, mais ne fournit pas à lui seul toutes les informations nécessaires à l’enregistrement comptable.
- Chaque jour : conserver le ticket Z de clôture, compter les espèces et expliquer les écarts de caisse.
- Chaque semaine : récupérer les factures fournisseurs, les relevés de plateformes et les justificatifs manquants.
- Chaque mois : rapprocher les encaissements des ventes, contrôler les factures impayées et préparer la TVA selon l’échéancier applicable.
- À la clôture : inventorier les stocks et transmettre les éléments nécessaires aux écritures de fin d’exercice.
Le rapprochement consiste à vérifier qu’une opération comptable correspond bien à un mouvement bancaire ou à un règlement identifié. Les remises de cartes et les titres-restaurant peuvent être encaissés avec décalage : une différence de date ne constitue donc pas automatiquement une erreur.
Donnez à chaque journée de service une « fiche jumelle » : d’un côté, les ventes enregistrées ; de l’autre, leur destination attendue — espèces, cartes, titres-restaurant, créances sur les plateformes. Cette double lecture distingue un manque de recette d’un simple retard d’encaissement. Elle évite aussi de chercher une facture fournisseur lorsqu’un écart provient en réalité d’une remise de carte non encore créditée.
Si votre établissement entre dans le champ de l’obligation, utilisez un logiciel de caisse conforme aux exigences fiscales. Vérifiez également que ses exports permettent de retrouver les taux de TVA, les annulations et les différents moyens de paiement.
Paramétrer les ventes et les achats avant de déclarer la TVA
Ventiler les recettes selon ce qui est réellement vendu
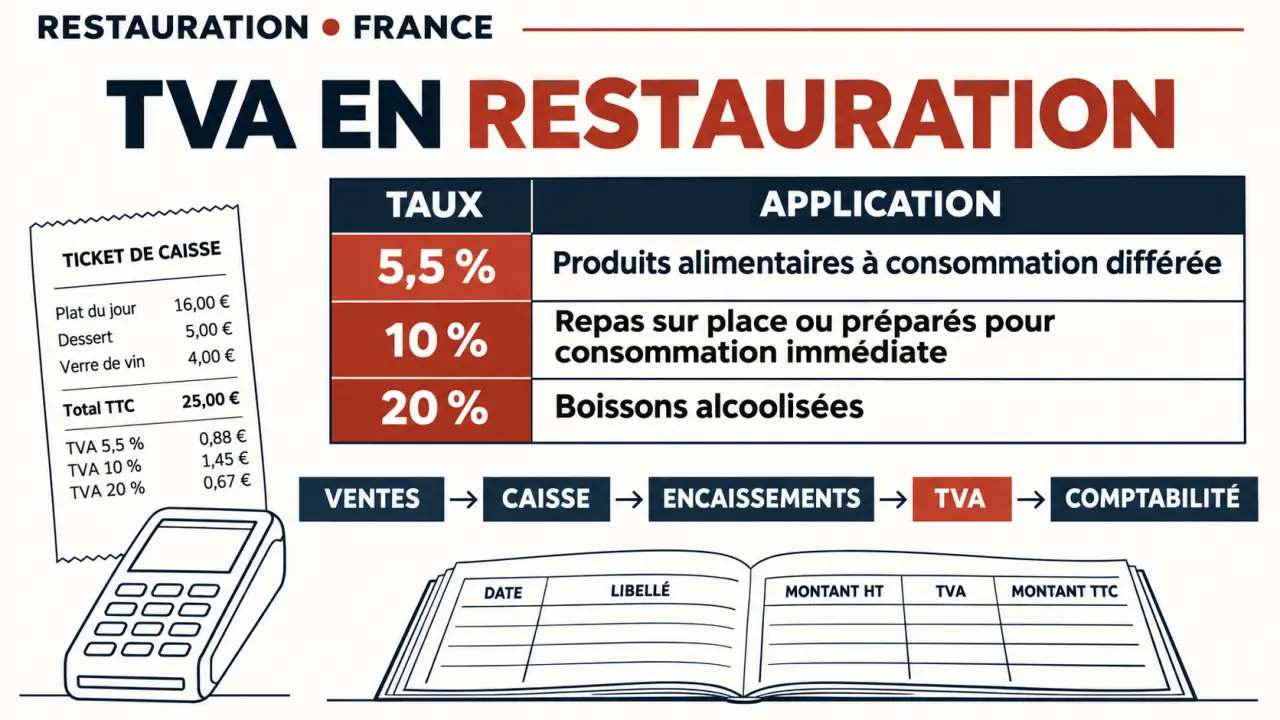
Le taux dépend du produit et de ses conditions de consommation, pas seulement du canal de vente. Une livraison n’entraîne donc pas un taux unique. Paramétrez les articles dans la caisse et prévoyez une ventilation justifiable des menus comprenant des éléments soumis à des taux différents.
| Vente en France métropolitaine | Taux habituel | Point de vigilance |
|---|---|---|
| Repas et boissons sans alcool consommés sur place | 10 % | Isoler les boissons alcoolisées. |
| Plats préparés pour une consommation immédiate, à emporter ou livrés | 10 % | Le départ du client hors du restaurant ne suffit pas à appliquer 5,5 %. |
| Produits alimentaires destinés à une consommation différée, éligibles au taux réduit | 5,5 % | Vérifier la nature du produit et son conditionnement. |
| Boissons alcoolisées | 20 % | Conserver cette distinction dans les formules et menus. |
Ces repères correspondent aux situations courantes et comportent des exceptions selon les produits. Faites valider les articles ambigus avant leur commercialisation. L’enregistrement distingue ensuite le chiffre d’affaires hors taxes, la TVA collectée et le règlement ou la créance correspondante.
Classer les achats sans confondre charge et paiement
Le plan comptable doit refléter l’activité. Le compte 701 peut accueillir les ventes de produits fabriqués ; les comptes 601, 602 et 606 servent, selon leur nature, aux matières premières, autres approvisionnements et achats non stockés. Ces affectations doivent être adaptées avec le comptable : tout achat du restaurant n’est pas une matière première, et un équipement durable peut relever d’une immobilisation.
Pour les achats, reprenez la TVA figurant sur chaque facture et vérifiez les conditions de déduction. La ventilation analytique par famille — cuisine, boissons, emballages, entretien — sert surtout à comprendre les coûts. Elle ne dispense pas de distinguer correctement les bases et la TVA dans les écritures.
Traiter séparément les opérations qui faussent les recettes
Les plateformes de livraison versent souvent un montant diminué de leurs commissions. Selon le contrat, lorsque le restaurant réalise la vente au client, il faut enregistrer la vente correspondante et la commission séparément, plutôt que considérer le seul virement net comme du chiffre d’affaires. Rapprochez les commandes, remboursements, factures de commissions et versements.
Les pourboires doivent être identifiés à part des ventes lorsqu’ils sont destinés au personnel. Documentez leur collecte et leur redistribution, notamment lorsqu’ils passent par carte bancaire. Leur traitement social et fiscal dépend des conditions applicables : évitez de les intégrer automatiquement au chiffre d’affaires ou de les distribuer sans traçabilité.
Les repas des salariés peuvent relever d’un avantage en nature ou d’une indemnité selon les règles applicables. Leur traitement doit être cohérent entre la paie, les écritures comptables et le suivi des consommations. Les repas offerts aux clients et les prélèvements personnels du dirigeant nécessitent également une identification distincte.
Enfin, suivez les consignes et déconsignations de bouteilles ou de contenants séparément. Un dépôt récupérable ne se traite pas nécessairement comme un achat consommé. Une procédure claire évite de perdre à la fois les contenants et les sommes récupérables.
Transformer la clôture mensuelle en décisions de gestion
Une comptabilité utile ne s’arrête pas à la déclaration de TVA. Chaque mois, comparez quelques indicateurs calculés sur des bases constantes, de préférence hors taxes pour les ventes et les achats concernés.
- Consommation de matières : stock initial + achats − stock final. Elle mesure mieux le coût réellement consommé que les achats seuls.
- Marge sur matières : chiffre d’affaires HT − coût des matières consommées. Rapportée au chiffre d’affaires HT, elle donne un taux de marque ; rapportée au coût consommé, un taux de marge.
- Poids du personnel : charges de personnel rapportées au chiffre d’affaires, avec un périmètre constant.
- Ticket moyen : chiffre d’affaires divisé par le nombre de couverts, en conservant la même convention de calcul.
- Chiffre d’affaires par personne : à suivre par équivalent temps plein ou par heure travaillée pour comparer des périodes cohérentes.
Ne recherchez pas un ratio universel : une brasserie, une pizzeria à emporter et un restaurant gastronomique n’ont pas la même structure de coûts. Comparez vos résultats au prévisionnel et aux périodes comparables, puis cherchez la cause d’un écart : portions, gaspillage, prix fournisseurs, planning ou commissions.
Choisissez enfin vos outils selon ces besoins : export de caisse exploitable, collecte des factures, rapprochement bancaire et suivi des stocks. Avec l’expert-comptable, privilégiez une organisation où chaque anomalie débouche sur une vérification ou une décision, plutôt qu’un tableau de bord supplémentaire.