Tableau de flux de trésorerie : 3 flux pour comprendre où passe votre argent
Une entreprise peut dégager un bénéfice tout en manquant d’argent pour payer ses fournisseurs. Le tableau de flux de trésorerie explique ce décalage : il retrace les entrées et les sorties de liquidités sur une période, en distinguant l’activité, l’investissement et le financement. Son objectif est simple : comprendre pourquoi la trésorerie augmente ou diminue, puis identifier les décisions à prendre.
Du bénéfice au solde bancaire : ce que le tableau révèle
Le compte de résultat mesure une performance comptable ; le tableau de flux de trésorerie suit des mouvements monétaires. Une vente facturée peut contribuer au bénéfice sans avoir encore été encaissée. À l’inverse, le remboursement du capital d’un emprunt consomme de l’argent sans constituer une charge du compte de résultat.
La trésorerie est un stock à une date donnée ; un flux est un mouvement sur une période. Le terme cash flow désigne un flux de trésorerie, mais son périmètre doit être précisé : activité, financement ou ensemble des mouvements.
L’équation centrale permet de relier ces deux lectures :
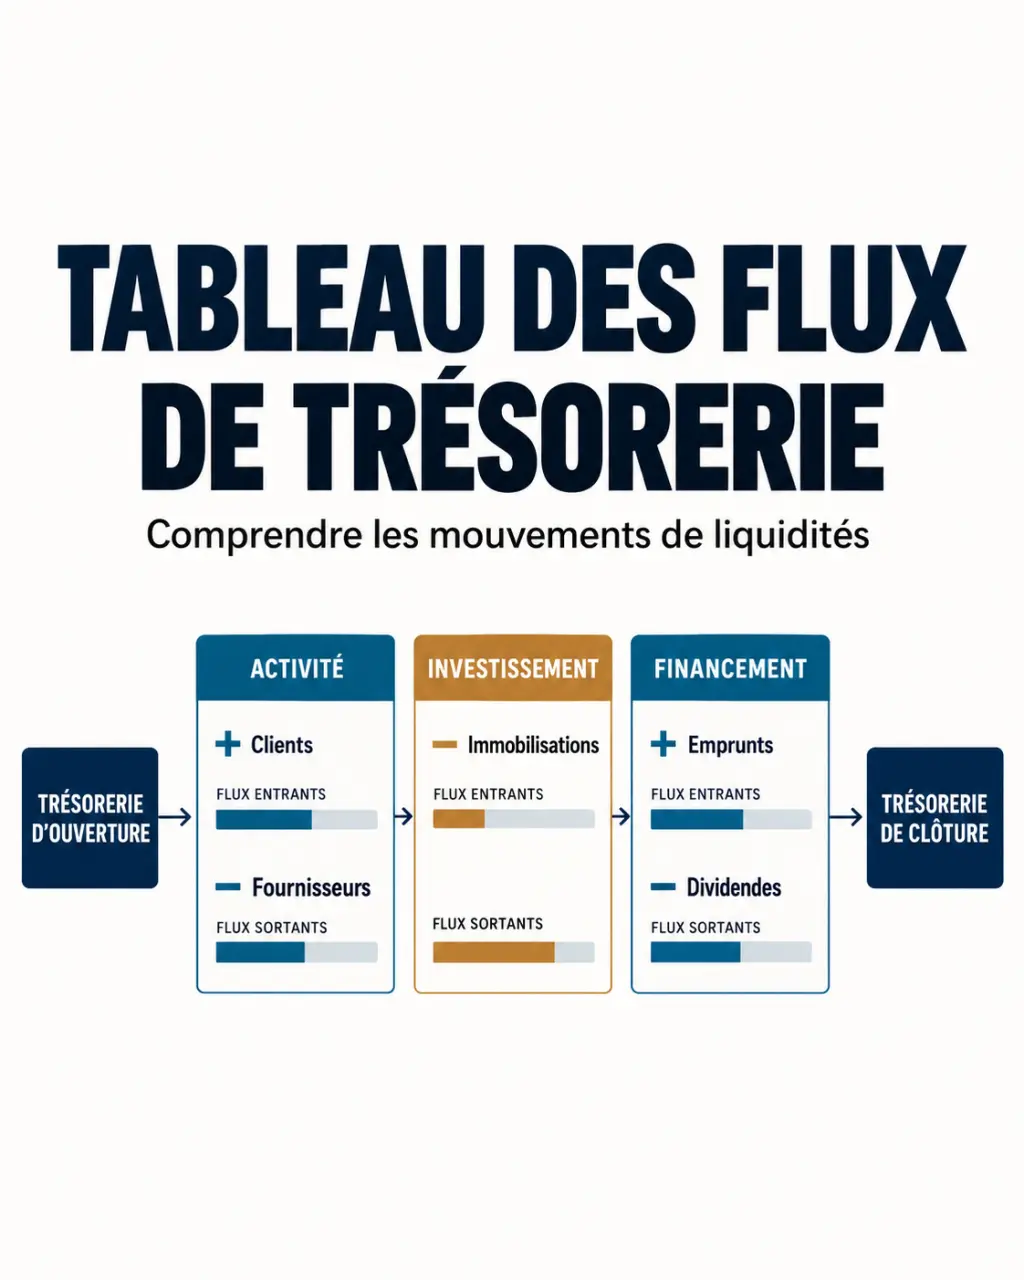
Trésorerie de clôture = trésorerie d’ouverture + flux d’activité + flux d’investissement + flux de financement.
Des effets de change ou d’autres ajustements de rapprochement peuvent s’ajouter selon le périmètre retenu. Celui-ci doit rester identique entre l’ouverture et la clôture.
Cet état explique une évolution passée. Un budget de trésorerie, lui, projette les encaissements et décaissements futurs, souvent mois par mois. Le tableau de financement adopte une autre lecture : il analyse notamment les ressources et emplois ainsi que l’évolution du fonds de roulement. Ces outils sont complémentaires, pas interchangeables.
Classer les mouvements dans les trois bonnes catégories
Avant de calculer un total, chaque mouvement doit rejoindre la bonne rubrique. Cette classification permet de distinguer l’argent généré par le fonctionnement de l’entreprise de celui apporté par ses financeurs.
L’activité : l’argent produit par le fonctionnement courant
Les flux de trésorerie de l’activité regroupent notamment les règlements des clients et les paiements aux fournisseurs, aux salariés et aux administrations. Ils montrent si les opérations courantes dégagent des liquidités. Une activité rentable peut afficher un flux faible lorsque les créances clients ou les stocks augmentent fortement.
L’investissement : les moyens engagés pour l’avenir
Les flux d’investissement comprennent notamment les acquisitions et cessions d’immobilisations : machines, bâtiments, logiciels immobilisés ou titres de participation. Acheter un équipement entraîne une sortie ; le revendre génère une entrée. Une dotation aux amortissements n’y figure pas comme décaissement : elle répartit comptablement le coût d’un actif déjà acquis.
Le financement : les apports et les remboursements
Les flux de financement retracent notamment les apports en capital, les emprunts reçus, les remboursements de leur capital et les dividendes versés. Il faut distinguer le capital remboursé des intérêts, dont le classement dépend du référentiel applicable. La convention retenue doit être explicite et constante pour permettre les comparaisons.
Une opération sans mouvement monétaire ne doit pas être présentée comme un encaissement ou un décaissement. De même, un virement entre deux comptes bancaires inclus dans le périmètre ne crée aucun flux net pour l’entreprise.
Choisir une méthode et préparer les calculs
Rassemblez les bilans d’ouverture et de clôture, le compte de résultat, les annexes, le grand livre et les relevés bancaires. Ajoutez le détail des immobilisations, des emprunts et des opérations sur capitaux propres. Deux bilans seuls ne suffisent pas toujours : une variation peut mêler paiements, amortissements et opérations non monétaires.
| Méthode | Principe pour l’activité | Atout et vigilance |
|---|---|---|
| Directe | Encaissements d’activité moins décaissements d’activité. | Lecture concrète, mais ventilation fiable des paiements nécessaire. |
| Indirecte | Résultat ajusté des éléments non monétaires, des reclassements et des décalages de paiement. | Explique le passage du bénéfice au flux, mais exige des retraitements rigoureux. |
Ces deux méthodes doivent aboutir au même flux d’activité lorsque le périmètre et les conventions sont identiques. Leur différence porte sur la présentation et le chemin de calcul, pas sur la réalité des mouvements.
Relier résultat net, CAF, BFR et EBE
La capacité d’autofinancement, ou CAF, représente une ressource potentielle générée par l’entreprise. À partir du résultat net, son calcul neutralise notamment les charges et produits sans effet monétaire ainsi que les éléments liés aux cessions d’actifs. La CAF n’est donc pas un solde bancaire : elle ne tient pas encore compte de tous les décalages d’encaissement et de décaissement.
Dans une présentation simplifiée cohérente avec le classement retenu : flux d’activité = CAF − augmentation du BFR. Le besoin en fonds de roulement correspond notamment aux stocks et créances d’exploitation, diminués des dettes d’exploitation. Sa variation se calcule ainsi : Δ BFR = BFR de clôture − BFR d’ouverture. Une hausse absorbe des liquidités ; une baisse en libère.
L’excédent brut d’exploitation, ou EBE, mesure la performance d’exploitation avant notamment les amortissements, le résultat financier et l’impôt sur les bénéfices. Il peut servir de point de départ à une autre réconciliation, mais nécessite des ajustements. Il ne se confond ni avec la CAF, ni avec le résultat net, ni avec la trésorerie nette, qui désigne une position à une date donnée.
Un exemple chiffré pour construire et contrôler le tableau
Prenons un exemple pédagogique simplifié. Une entreprise commence l’exercice avec 20 000 € de trésorerie. Sa CAF atteint 60 000 €, tandis que son BFR passe de 30 000 € à 45 000 €. Elle achète une machine, cède un ancien équipement et souscrit un emprunt.
| Poste | Calcul | Flux |
|---|---|---|
| Activité | 60 000 − (45 000 − 30 000) | +45 000 € |
| Investissement | Cession : 5 000 ; acquisition : −40 000 | −35 000 € |
| Financement | Emprunt : 25 000 ; capital remboursé : −10 000 ; dividendes : −5 000 | +10 000 € |
| Variation totale | 45 000 − 35 000 + 10 000 | +20 000 € |
| Trésorerie finale | 20 000 + 20 000 | 40 000 € |
Dans un tableur, prévoyez une ligne par poste et une colonne par période. Séparez les montants saisis des formules, puis ajoutez un contrôle : trésorerie finale calculée moins trésorerie finale constatée. L’écart doit être nul à périmètre constant.
En cas d’écart, recherchez un mouvement oublié, un doublon ou une opération non monétaire intégrée à tort. Pour les règlements, soyez également cohérent sur la TVA : mélanger des paiements toutes taxes comprises avec des variations de postes hors taxes fausse le rapprochement.
Lire les résultats sans se laisser tromper par le total
Une variation positive n’est pas automatiquement rassurante : elle peut provenir d’un nouvel emprunt qui masque une activité déficitaire en liquidités. Inversement, une baisse de trésorerie peut accompagner un investissement volontaire, financé par des réserves suffisantes.
Pour analyser le tableau, imaginez une balance à deux plateaux : d’un côté, les ressources récurrentes de l’activité ; de l’autre, les engagements durables, comme les investissements et les remboursements. Un emprunt peut rétablir l’équilibre aujourd’hui tout en alourdissant le second plateau demain. Cette lecture incite à comparer la durée du financement avec celle du besoin, plutôt qu’à juger uniquement le solde final.
Dans l’exemple, l’activité dégage 45 000 € et les investissements nets absorbent 35 000 €. Il reste donc 10 000 € avant financement. Cet indicateur, proche d’une approche simplifiée du flux de trésorerie disponible, doit toujours être accompagné de sa définition, car les conventions de calcul varient.
Enfin, comparez plusieurs périodes. Un BFR qui augmente appelle une analyse des stocks, des délais clients et des échéances fournisseurs. Complétez ensuite le diagnostic par un prévisionnel mensuel : un excédent annuel peut masquer un creux saisonnier et un besoin temporaire de financement.