Gestion de trésorerie : anticiper le manque de cash avant l’échéance
La gestion de trésorerie consiste à prévoir, suivre et ajuster les encaissements et les décaissements pour pouvoir payer les dépenses à leur échéance. Son enjeu n’est pas seulement de surveiller le compte bancaire : il faut repérer les décalages à venir, financer les besoins et préserver une marge de sécurité. Une entreprise rentable peut manquer de liquidités si ses clients règlent après ses fournisseurs.
Comprendre ce que le solde bancaire ne dit pas
La trésorerie correspond aux disponibilités de l’entreprise, notamment en banque et en caisse. La trésorerie nette tient compte des concours bancaires de court terme utilisés. Sa gestion vise à maintenir les ressources nécessaires au fonctionnement de l’activité, tout en limitant le coût des financements et l’argent inutilement immobilisé.
Trois notions doivent rester distinctes. La rentabilité mesure la capacité de l’activité à dégager un résultat. La liquidité désigne la capacité à disposer rapidement des moyens de paiement nécessaires. La solvabilité concerne plus largement la capacité à faire face à ses engagements financiers. Un bénéfice comptable ne garantit donc pas que les salaires ou les échéances fiscales pourront être réglés demain.
Le budget prévisionnel et le plan de trésorerie répondent également à des questions différentes : le premier projette notamment les produits et les charges ; le second positionne les mouvements d’argent aux dates où ils devraient réellement intervenir. Une facture émise n’est pas encore un encaissement.
Le fossé entre une vente et son règlement se mesure aussi en dépenses à traverser : matières premières, sous-traitance, transport, salaires. Avant d’accepter une commande importante, retracez ce parcours jusqu’au paiement final. Une affaire commercialement intéressante peut exiger une avance de fonds incompatible avec vos disponibilités ; un acompte ou une livraison fractionnée peut alors rendre l’opération soutenable.
Construire un plan qui révèle les dates de tension
Un plan de trésorerie mensuel donne une vision d’ensemble, idéalement sur un horizon glissant couvrant un cycle d’activité complet. Lorsque les disponibilités deviennent tendues, complétez-le par un suivi hebdomadaire, voire quotidien : un solde positif en fin de mois peut masquer une difficulté au milieu du mois.
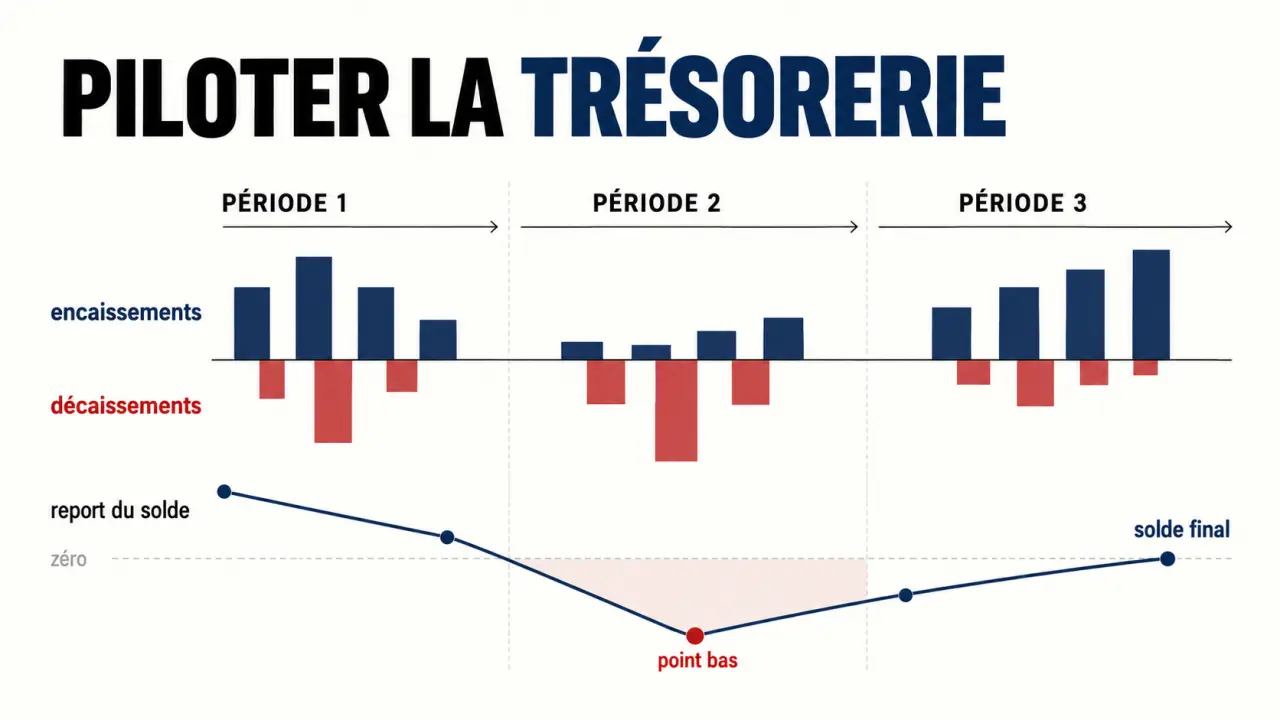
Placer les flux à leur date probable de règlement
- Reprendre le solde initial à partir des disponibilités rapprochées des relevés bancaires.
- Prévoir les encaissements : règlements clients, acomptes, financements confirmés et autres entrées attendues.
- Recenser les décaissements : fournisseurs, salaires, cotisations, impôts, loyers, investissements et remboursements d’emprunts.
- Calculer le solde final : solde initial + encaissements − décaissements, puis le reporter à la période suivante.
Retenez les montants réellement payés, TTC lorsque la TVA s’applique, et inscrivez séparément les versements ou remboursements de TVA. Pour les clients, utilisez les comportements de paiement observés plutôt que les seules dates contractuelles. Distinguez aussi les recettes certaines des commandes encore hypothétiques.
Tester un retard plutôt que prévoir uniquement le scénario idéal
L’exemple fictif suivant montre pourquoi une réserve initiale peut disparaître malgré des encaissements réguliers. Les montants servent uniquement à illustrer le calcul.
| Période | Solde initial | Encaissements | Décaissements | Solde final |
|---|---|---|---|---|
| Mois 1 | 8 000 € | 12 000 € | 15 000 € | 5 000 € |
| Mois 2 | 5 000 € | 10 000 € | 17 000 € | −2 000 € |
| Mois 3 | −2 000 € | 18 000 € | 13 000 € | 3 000 € |
Le retour à un solde positif au troisième mois ne résout pas le besoin du deuxième. Il faut agir avant cette échéance. Ajoutez un scénario dégradé : paiement d’un client décalé, baisse saisonnière ou dépense imprévue. Vous identifierez ainsi le montant et la durée du financement éventuellement nécessaire.
Corriger les causes du manque de liquidités
Les tensions proviennent souvent du besoin en fonds de roulement, ou BFR : l’argent mobilisé par le cycle d’exploitation avant l’encaissement des ventes. Dans une approche simplifiée, il correspond aux stocks et aux créances clients, diminués des dettes fournisseurs. Une croissance rapide peut l’augmenter avant même de produire davantage de trésorerie.
- Accélérer les règlements clients : facturer dès que possible, vérifier les pièces exigées, demander des acomptes adaptés et organiser les relances.
- Réduire les stocks immobilisés : surveiller les références lentes et ajuster les achats aux ventes réalistes.
- Négocier les échéances fournisseurs : rechercher des conditions compatibles avec le cycle d’encaissement, dans le respect des délais légaux et contractuels.
- Planifier les sorties exceptionnelles : intégrer les échéances fiscales et sociales ainsi que les investissements avant tout engagement.
Le diagnostic dépend du métier. Un commerçant surveillera particulièrement les stocks ; une société de services, les travaux réalisés mais non facturés ; une activité saisonnière, les dépenses engagées avant la période de ventes.
Si le déficit est temporaire, étudiez avec votre banque un financement adapté à sa durée. S’il se répète, examinez les marges, les charges fixes et le financement des investissements : un découvert ne corrige pas durablement un modèle déficitaire. À l’international, les variations de change et les taux d’intérêt peuvent également modifier les flux ; les couvertures éventuelles nécessitent une analyse spécifique.
Suivre des indicateurs qui déclenchent une décision
Un tableau de bord utile relie chaque indicateur à une action. Évitez d’accumuler des ratios sans responsable ni seuil d’alerte. Les repères doivent tenir compte de la saisonnalité, du secteur et des engagements de l’entreprise.
| Indicateur | Ce qu’il révèle | Décision possible |
|---|---|---|
| Point bas prévisionnel | Plus faible solde attendu et sa date | Anticiper un financement ou décaler une dépense négociable |
| BFR | Ressources absorbées par l’exploitation | Agir sur stocks, créances et dettes fournisseurs |
| DSO, délai moyen de paiement clients | Vitesse de transformation des ventes en encaissements | Examiner facturation, litiges et relances |
| DPO, délai moyen de paiement fournisseurs | Durée moyenne avant règlement des achats | Vérifier l’équilibre des conditions négociées |
| Écart prévisionnel-réel | Fiabilité des hypothèses de flux | Corriger les dates ou montants prévus |
Analysez les délais moyens avec prudence : une moyenne peut cacher une grosse facture impayée. Complétez les ratios par la liste des créances échues et des sorties imminentes. Définissez une réserve minimale selon vos dépenses incompressibles et l’incertitude des recettes, plutôt qu’un seuil universel.
Choisir un outil et installer une routine de pilotage
Un tableur peut suffire à une petite structure avec peu de comptes et des flux simples, à condition d’être régulièrement actualisé et contrôlé. Un logiciel connecté aux banques facilite la centralisation, le rapprochement et la comparaison entre prévisions et réalisations. Un système de gestion de trésorerie, ou TMS, répond davantage aux besoins multi-entités, multibancaires ou internationaux.
Comparez les solutions sur la fiabilité des connexions, les droits d’accès, la traçabilité des modifications et la possibilité de tester plusieurs scénarios. L’automatisation réduit les ressaisies, mais ne permet pas de deviner un litige client ou un investissement non renseigné.
Dans une TPE, le dirigeant peut piloter le suivi avec l’appui de son expert-comptable. Dans une organisation structurée, la direction financière coordonne les informations des équipes commerciales, achats et comptables. Désignez un responsable des mises à jour et des alertes.
La routine tient en trois temps : contrôler les mouvements bancaires, actualiser les prévisions, puis décider des actions. Enfin, ne placez que les excédents réellement disponibles, avec une durée et un risque compatibles avec les prochaines échéances. La priorité reste de pouvoir payer au bon moment, pas de maximiser le rendement du solde bancaire.