Plan de trésorerie : pourquoi un bénéfice ne suffit pas à payer vos factures
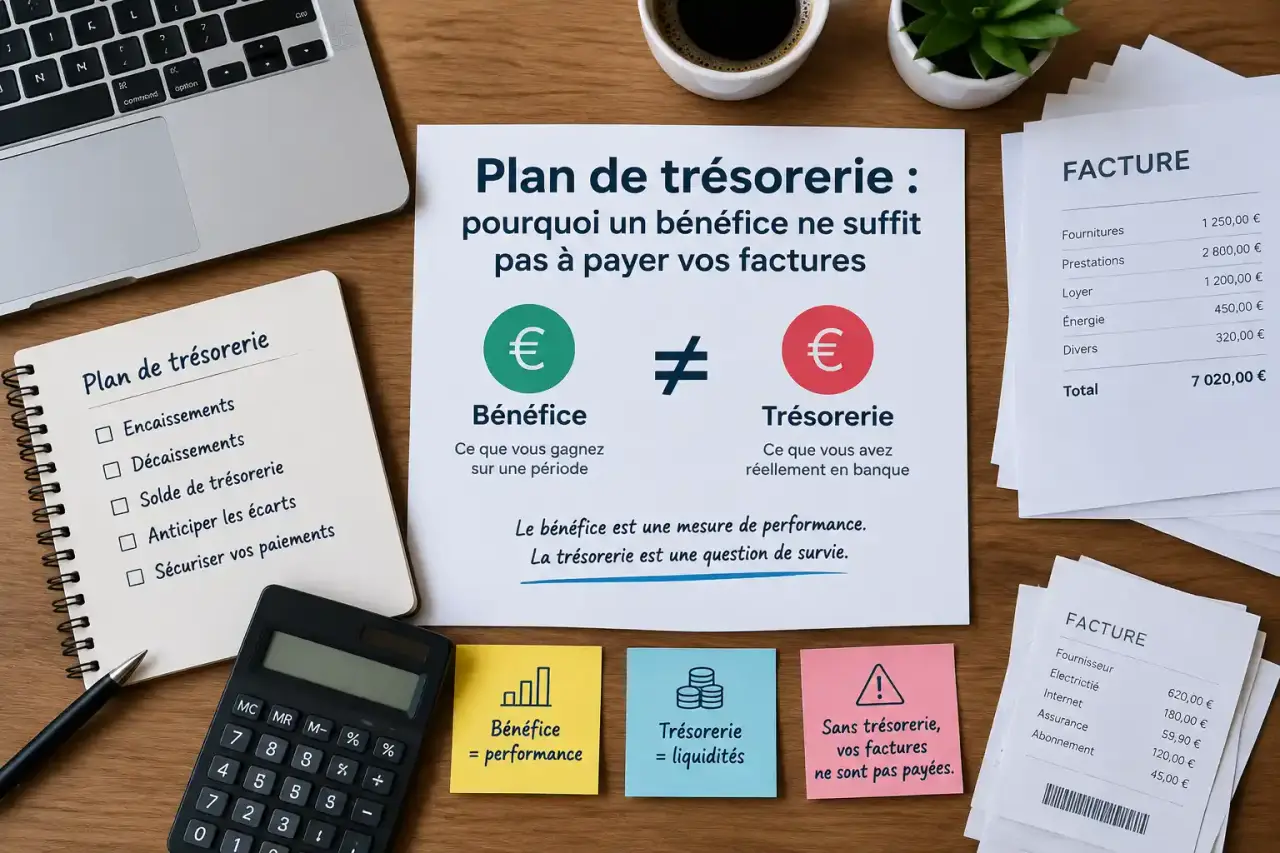
Une entreprise peut afficher un bon résultat comptable et se retrouver à découvert le 5 du mois. Ce paradoxe n'a rien d'exceptionnel : le bénéfice mesure la performance, la trésorerie mesure la capacité à payer. Le plan de trésorerie sert précisément à anticiper cet écart, mois après mois, avant qu'il ne devienne un problème.
Ce que le plan de trésorerie montre (et ce que le compte de résultat cache)
Encaissements et décaissements, pas produits et charges
Le compte de résultat enregistre une vente le jour de la facture. Le plan de trésorerie, lui, ne retient que le jour où l'argent arrive réellement sur le compte. Une facture émise en mars et réglée à 60 jours pèsera sur la trésorerie de mai seulement. Il en va de même pour les charges : un loyer trimestriel, une assurance annuelle ou un acompte fournisseur sortent à une date précise, parfois très éloignée de la période qu'ils couvrent comptablement.
Plan de trésorerie sur 6 mois
Saisissez votre trésorerie de départ puis, pour chaque mois, vos encaissements et décaissements prévus (en euros). Les valeurs ci-dessous sont des exemples modifiables.
Un outil de prévision, pas un simple relevé
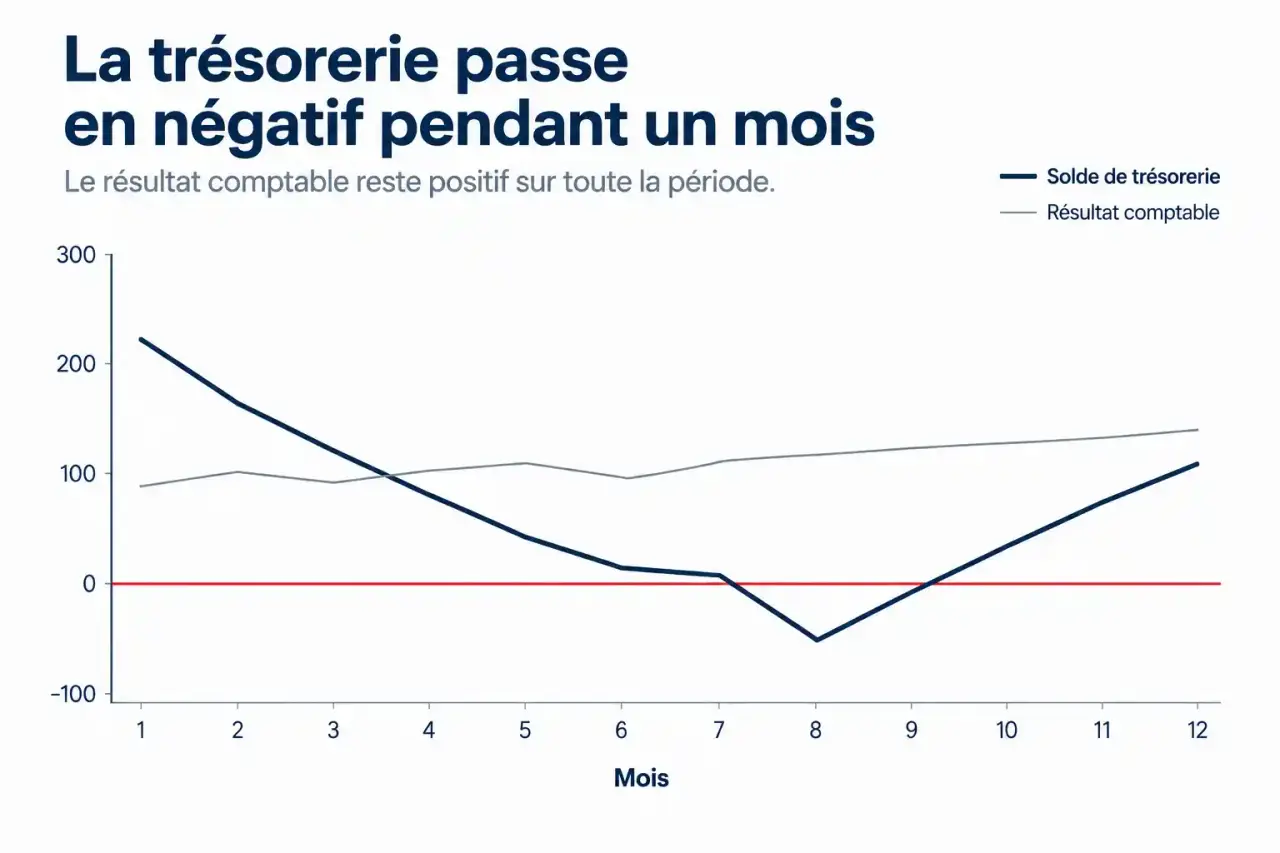
Le relevé bancaire raconte le passé. Le plan de trésorerie projette l'avenir, généralement sur 12 mois, avec un solde de départ, les entrées prévues, les sorties prévues et le solde de fin de période, qui devient le solde de départ du mois suivant. C'est ce solde cumulé, et non le résultat, qui indique à quel moment vous risquez de passer sous zéro.
Construire son plan de trésorerie pas à pas
Poser la structure du tableau
Un simple tableur suffit pour démarrer. Les mois forment les colonnes, et les lignes se répartissent en trois blocs : les encaissements, les décaissements, puis le solde. Voici une structure minimale :
| Bloc | Exemples de lignes |
|---|---|
| Encaissements | Ventes encaissées, apports en capital, emprunts reçus, subventions |
| Décaissements | Fournisseurs, salaires, charges sociales, loyers, TVA, impôts, remboursements d'emprunt |
| Solde | Trésorerie de début, flux net du mois, trésorerie de fin |
Raisonner en dates de paiement réelles
Pour chaque ligne, posez-vous la question : à quelle date l'argent bouge-t-il ? Décalez vos ventes selon les délais de paiement réellement constatés chez vos clients, pas selon ceux inscrits dans vos conditions générales. Intégrez aussi la TVA, souvent oubliée : elle est encaissée avec les ventes mais reversée à l'État avec un décalage, ce qui crée des sorties parfois importantes.
Estimer les ventes avec prudence
La ligne la plus fragile d'un plan est presque toujours le chiffre d'affaires prévisionnel. Partez de l'historique, des commandes signées et du pipeline commercial pondéré par la probabilité de signature. Mieux vaut un scénario prudent qui se révèle trop pessimiste qu'une prévision enthousiaste qui laisse la caisse vide.
Lire le plan comme on lit une horloge : le rythme compte plus que le total
Un mécanisme d'horloge fonctionne grâce à des rouages qui tournent à des vitesses différentes, et la moindre désynchronisation bloque l'ensemble. Votre trésorerie obéit à la même logique. Vos clients paient à 45 ou 60 jours, vos salariés à la fin du mois, l'URSSAF à échéance fixe, un fournisseur à 30 jours : chaque flux a sa propre cadence. Le total annuel peut être largement positif, alors que ces cadences se heurtent pendant trois semaines précises. Au lieu de regarder seulement le solde de fin de mois, repérez les jours de pic où plusieurs sorties se concentrent (paie, TVA, loyer, échéance d'emprunt) et comparez-les aux dates d'encaissement attendues. Décaler une échéance fournisseur de dix jours ou faciliter un acompte client peut suffire à resynchroniser les rouages.
Les erreurs qui faussent un plan de trésorerie
Oublier les dépenses irrégulières
Taxes annuelles, assurances, renouvellement de matériel, congés payés, 13e mois : ces sorties ponctuelles ne figurent pas dans les charges courantes et surprennent les dirigeants. Passez en revue l'agenda de l'année et inscrivez chaque échéance dans le mois où elle tombe réellement.
Ne jamais mettre le plan à jour
Un plan figé au mois de janvier devient inutile en mars. Comparez chaque mois le prévisionnel au réel, comprenez l'écart, puis réajustez les mois suivants. Cette boucle de contrôle est ce qui rend l'outil fiable avec le temps.
Confondre trésorerie et rentabilité
Une croissance rapide consomme du cash : il faut acheter, produire et livrer avant d'être payé. Une entreprise rentable mais en forte croissance peut donc manquer de liquidités. Le plan de trésorerie met cet effet en évidence avant qu'il ne bloque l'activité.
Que faire quand le plan révèle un trou
Agir sur les encaissements
Relancez les factures échues sans attendre, demandez des acomptes à la commande, facturez plus tôt ou raccourcissez les délais de paiement lors des nouvelles négociations. Chaque jour gagné sur un encaissement améliore directement le solde.
Agir sur les décaissements et le financement
Négociez des délais avec vos fournisseurs, étalez les achats volumineux, reportez les investissements non urgents. Si le besoin persiste, anticipez : une demande de découvert autorisé, d'affacturage ou de prêt de court terme se négocie bien plus facilement quand le plan montre un besoin identifié, daté et chiffré, plutôt qu'au moment où le compte est déjà dans le rouge. Un banquier lit volontiers un plan de trésorerie sérieux : il y voit un dirigeant qui maîtrise ses flux.
Construit simplement, actualisé chaque mois et lu au rythme de vos flux réels, le plan de trésorerie devient un outil de décision quotidien plutôt qu'un document réservé au dossier bancaire.