Délégation de paiement : un seul règlement, mais quels recours en cas d’impayé ?
La délégation de paiement permet à un créancier d’obtenir l’engagement d’un tiers de le payer, à la demande de son débiteur. Elle simplifie les règlements entre entreprises et peut renforcer la sécurité d’une créance. Mais elle ne garantit ni la solvabilité du payeur ni un encaissement immédiat : ses effets dépendent notamment du maintien ou de la libération du débiteur initial.
Trois acteurs, un engagement nouveau et un circuit de paiement raccourci
L’article 1336 du Code civil définit la délégation comme l’opération par laquelle une personne obtient d’une autre qu’elle s’oblige envers une troisième, qui l’accepte comme débiteur. Il faut donc distinguer trois rôles :
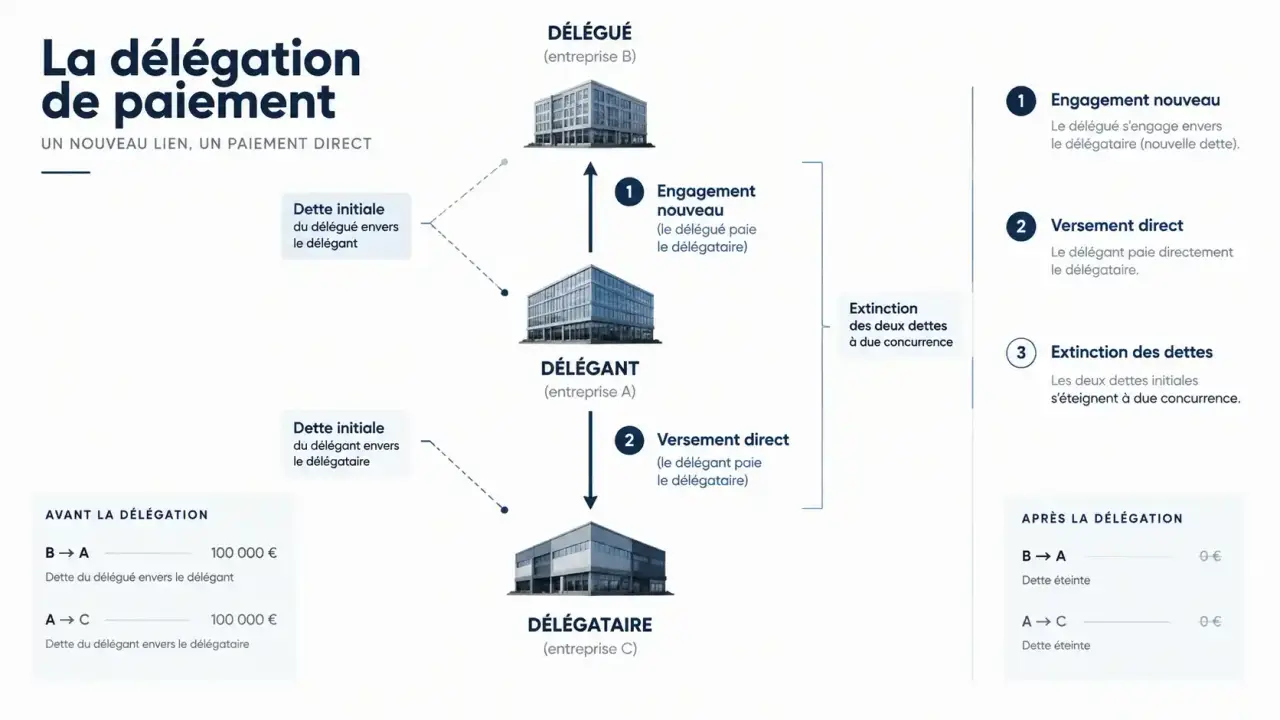
- Le délégant organise l’opération : il demande à un tiers de s’engager envers son créancier.
- Le délégué prend l’engagement de payer.
- Le délégataire accepte cet engagement et devient créancier du délégué.
Dans une chaîne de sous-traitance, l’entreprise principale peut être le délégant, son client le délégué et le sous-traitant le délégataire. Ce mécanisme ne se limite toutefois pas au bâtiment : il peut servir dans des relations commerciales industrielles ou de services.
Un exemple avec deux dettes de montants différents
Une entreprise doit 10 000 € à son fournisseur. Son propre client lui doit 12 000 €. Avec une délégation acceptée, ce client s’engage à verser directement 10 000 € au fournisseur. Dans ce montage, le règlement éteint à due concurrence les deux dettes concernées ; le client reste redevable de 2 000 € envers l’entreprise, sous réserve des stipulations convenues.
Le « double paiement simplifié » ne signifie donc pas que le fournisseur reçoit deux règlements. Un seul versement remplit deux fonctions. Juridiquement, la délégation repose surtout sur un engagement nouveau du délégué : elle n’exige pas, par principe, que celui-ci soit déjà débiteur du délégant.
Parfaite ou imparfaite : le choix qui détermine les recours
La question décisive n’est pas seulement de savoir qui effectuera le virement. Il faut déterminer si le créancier conserve son recours contre son débiteur initial. C’est la différence entre délégation imparfaite et délégation parfaite.
| Point à vérifier | Délégation imparfaite | Délégation parfaite |
|---|---|---|
| Débiteur initial | Il reste engagé envers le créancier. | Il est expressément déchargé par le créancier. |
| Effet juridique | Un second débiteur s’ajoute, sans novation. | La délégation opère novation. |
| Protection du créancier | Il conserve deux débiteurs, sans pouvoir percevoir deux fois sa créance. | Il repose en principe sur le nouveau débiteur. |
| Vigilance principale | Organiser les recours et le suivi des règlements. | Évaluer la solvabilité du délégué avant toute décharge. |
Dans la délégation imparfaite, l’acceptation du nouveau débiteur ne libère pas le délégant. Le paiement de l’un libère l’autre à due concurrence. Ce cumul ne doit pas être assimilé automatiquement à une solidarité : les modalités de recours doivent être examinées dans l’acte.
Dans la délégation parfaite, la volonté du délégataire de décharger le délégant doit être expresse. Cette conséquence ne se déduit pas d’une simple acceptation du paiement par un tiers. La libération connaît toutefois des exceptions légales, notamment si le délégant garantit expressément la solvabilité future du délégué ou si celui-ci est déjà soumis à une procédure d’apurement de ses dettes lors de la délégation.
Pour un fournisseur qui cherche à réduire son risque d’impayé, conserver le débiteur initial constitue souvent une protection utile. Une décharge mérite donc une décision spécifique, et non une clause acceptée sans examen dans un modèle.
Un acte précis vaut mieux qu’une simple instruction de virement
Demander à son client de « payer directement le fournisseur » ne suffit pas nécessairement à constituer une délégation. Une simple indication de paiement ne crée pas, à elle seule, l’engagement juridique recherché. Le délégué doit s’obliger envers le délégataire, qui doit l’accepter. Le client sollicité peut refuser de souscrire cet engagement.
Les points à fixer avant la signature
Un écrit tripartite permet de matérialiser les consentements et d’éviter les divergences sur la portée de l’opération. Avant de reprendre un modèle de contrat, réunissez les factures, les contrats concernés et les informations sur les signataires, puis vérifiez :
- L’identité des trois parties et les pouvoirs de leurs représentants.
- Le montant délégué, les factures visées et le traitement des paiements partiels.
- Les échéances, les coordonnées bancaires et les justificatifs nécessaires au règlement.
- Le maintien du délégant ou, au contraire, sa décharge expresse.
- Les conditions de l’engagement, les contestations possibles et le traitement des impayés.
- L’existence éventuelle d’une cession de créance ou d’un financement antérieur.
Le socle opérationnel de l’accord est une correspondance vérifiable entre trois éléments : la facture, l’engagement et le règlement. Attribuer une référence commune à ces documents évite qu’un service comptable relance une dette déjà réglée, impute le virement au mauvais dossier ou paie une seconde fois le bénéficiaire initial. Cette traçabilité rend le montage utilisable au quotidien, au-delà de sa rédaction juridique.
L’article 1336 prévoit, sauf stipulation contraire, que le délégué ne peut opposer au délégataire les exceptions tirées de ses rapports avec le délégant ou des rapports entre délégant et délégataire. La rédaction des conditions de paiement est donc déterminante : un litige commercial ne permet pas nécessairement de suspendre le règlement promis.
Sous-traitance, cession, caution : des mécanismes à ne pas confondre
Dans la sous-traitance, la délégation peut sécuriser le règlement en donnant au sous-traitant un engagement du maître d’ouvrage. Elle doit cependant s’articuler avec les protections propres à la loi n° 75-1334 du 31 décembre 1975, selon le marché et la situation des parties.
Le paiement direct de certains sous-traitants dans les marchés publics relève d’un régime spécifique. Il ne se confond pas avec une délégation conventionnelle. L’action directe en paiement est également distincte : elle permet, lorsque ses conditions légales sont réunies, d’agir contre le maître d’ouvrage, sans reposer sur le même accord tripartite.
- La cession de créance transfère une créance à un autre créancier ; la délégation crée un engagement nouveau.
- Le cautionnement garantit la dette d’autrui selon un régime propre ; le délégué souscrit une obligation personnelle envers le délégataire.
- La simple instruction de paiement organise un versement, sans nécessairement donner au bénéficiaire un nouveau débiteur.
Ces distinctions deviennent essentielles en cas de refus de paiement : elles déterminent contre qui agir et sur quel fondement. Pour un marché important ou une chaîne contractuelle complexe, une validation juridique de l’acte est préférable à un formulaire utilisé sans adaptation.
Sécuriser la créance ne finance pas l’attente
Une délégation peut réduire l’exposition à un intermédiaire fragile, mais elle ne supprime pas le risque d’insolvabilité du délégué. Elle n’avance pas non plus l’échéance. Une entreprise doit toujours financer ses salaires, ses achats et ses charges pendant l’attente du règlement.
À titre de repère, Defacto évoque 700 milliards d’euros d’encours de crédit inter-entreprises en France. Ce volume illustre l’importance des délais de paiement, sans préjuger de la sécurité d’une opération particulière.
Pour couvrir ce décalage, plusieurs solutions peuvent être étudiées : affacturage, cession Dailly ou ligne de crédit bancaire. Leur disponibilité dépend notamment de la créance, de sa cessibilité et des engagements déjà souscrits. Defacto présente également des financements de 3 à 120 jours, dont les conditions doivent être vérifiées pour chaque dossier.
Avant tout financement, faites vérifier l’articulation avec la délégation. Le financeur doit connaître le circuit de règlement et les droits déjà consentis. La bonne décision associe ainsi trois vérifications : qui reste juridiquement engagé, qui dispose réellement des fonds et à quelle date l’entreprise encaissera.