Document contractuel en assurance : l’attestation ne dit pas tout de vos garanties
Un document contractuel formalise l’accord entre des parties et précise leurs droits et obligations. En assurance, il ne s’agit pas nécessairement d’un document unique : conditions générales, conditions particulières et avenants peuvent former un même ensemble. Pour connaître votre couverture, il faut donc lire ces pièces ensemble, sans se limiter à l’attestation d’assurance.
Ce qui donne à un document sa portée contractuelle
Un document est contractuel lorsqu’il participe à la définition des engagements convenus entre les parties. Son intitulé ne suffit pas : il faut examiner son contenu, son intégration au contrat et les conditions dans lesquelles il a été communiqué et accepté. Une annexe peut ainsi contenir des obligations importantes, tandis qu’une brochure commerciale ne décrit pas nécessairement les garanties effectivement souscrites.
Testez vos connaissances sur le document contractuel
Répondez aux six questions. Chaque réponse est corrigée dès sa validation.
Le document contractuel remplit deux fonctions principales : informer et servir de preuve. Il permet de connaître la prestation attendue, son prix, ses limites et les obligations réciproques. En cas de désaccord, il aide à établir ce qui a été convenu, sous réserve des règles légales applicables.
En assurance, le contrat désigne l’accord juridique ; la police d’assurance est l’écrit qui le matérialise. Le souscripteur conclut le contrat, l’assuré est la personne dont les risques sont couverts et le bénéficiaire reçoit la prestation prévue. Ces rôles peuvent être réunis ou appartenir à des personnes différentes.
La même logique existe dans une prestation de services ou un marché : convention, devis accepté, cahier des charges et annexes peuvent définir ensemble les engagements. L’essentiel est d’identifier les pièces qui appartiennent réellement à l’accord.
Les pièces à réunir pour comprendre votre assurance
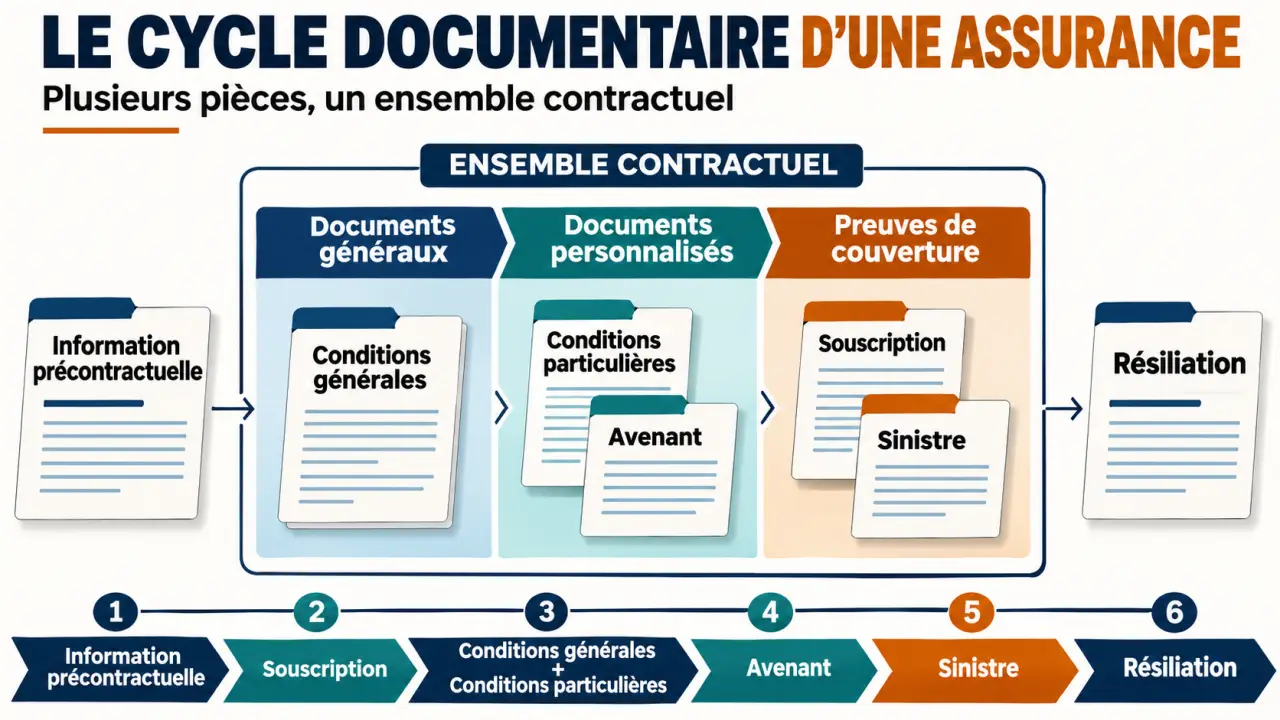
Chaque document répond à une question différente. Certains fixent les garanties, d’autres personnalisent la couverture ou constatent une modification. Le tableau suivant permet de situer leur rôle sans leur attribuer une portée identique.
| Document | Rôle et moment d’utilisation | Point de vigilance |
|---|---|---|
| Conditions générales | Présentent le cadre commun : garanties, exclusions, obligations et fonctionnement du contrat. | Vérifier la version mentionnée dans votre dossier. |
| Conditions particulières | Personnalisent le contrat lors de la souscription. | Contrôler les risques assurés, options, franchises, cotisations et dates. |
| Bulletin d’adhésion | Formalise la demande d’adhésion et les choix déclarés. | Ne pas confondre demande et confirmation de prise d’effet. |
| Notice d’information | Expose les garanties et leurs modalités, notamment dans les contrats collectifs. | Conserver la notice correspondant à votre adhésion. |
| Note de couverture | Peut constater un engagement provisoire avant l’établissement de la police. | Vérifier sa durée et l’étendue exacte de la couverture. |
| Avenant | Formalise une modification du contrat en cours. | Lire les changements et leur date d’effet. |
| Fiche précontractuelle | Informe avant la conclusion pour éclairer le choix. | Ne remplace pas les pièces détaillées du contrat. |
| Attestation d’assurance | Justifie principalement l’existence d’une couverture auprès d’un tiers. | Ne présente généralement pas toutes les limites de garantie. |
Dans un contrat collectif, par exemple souscrit par un employeur, l’adhérent ne reçoit pas nécessairement les mêmes pièces que le souscripteur. La notice d’information est alors essentielle. Pour une mutuelle, les statuts et le règlement mutualiste peuvent également participer au cadre applicable : il faut vérifier les documents auxquels l’adhésion renvoie.
Avant de souscrire, distinguer information et engagement
La fiche précontractuelle et le document d’information normalisé servent à comprendre l’offre avant de s’engager. Depuis le 1er octobre 2018, la distribution des assurances non-vie concernées s’accompagne d’un document d’information normalisé. Ce résumé facilite la comparaison, mais ne remplace pas les conditions détaillées ni les informations personnalisées.
Avant d’accepter, demandez les conditions générales applicables, les éléments personnalisés de votre offre et, selon le produit, la notice et les informations précontractuelles requises. Si une pièce manque ou demeure inaccessible dans votre espace client, réclamez une copie sur un support que vous pourrez conserver.
- Garanties : personnes, biens, activités et territoire couverts, avec les options réellement retenues.
- Limites : exclusions, plafonds, franchises et éventuels délais de carence.
- Coût : prime ou cotisation, frais éventuels et modalités de paiement.
- Calendrier : date d’effet, durée, renouvellement et conditions de résiliation.
- Déclarations : exactitude des informations sur votre situation et obligations en cas de changement.
Une méthode utile consiste à lire le dossier comme un système de serrure et de clé : le nom d’une garantie ne suffit pas, il faut réunir ses conditions d’ouverture. Pour une garantie vol, vérifiez par exemple les circonstances couvertes, les protections exigées et les justificatifs demandés. Cette lecture par scénario révèle mieux les limites qu’un simple repérage du mot « vol » dans un tableau.
En ligne, téléchargez les fichiers avant de valider et conservez la confirmation de souscription. La date de signature n’est pas nécessairement la date de début des garanties : seule la prise d’effet prévue permet de situer le commencement de la couverture.
Contradiction entre deux pièces : identifier la règle applicable
La valeur juridique d’une clause dépend notamment de son intégration au contrat, de son acceptation et du respect des règles impératives. L’opposabilité signifie qu’une partie peut invoquer cette clause à l’égard de l’autre. La simple présence d’un fichier dans un dossier ne règle donc pas toutes les questions.
En cas de contradiction, recherchez d’abord une clause précisant l’ordre de priorité des documents. Les conditions particulières ont normalement vocation à préciser ou adapter les conditions générales. Un avenant peut ensuite modifier un point déterminé, sans remplacer tout le contrat. Cette lecture reste soumise au droit applicable et à la validité des stipulations concernées.
Par exemple, si les conditions générales présentent une franchise standard et que les conditions particulières en indiquent une autre pour la garantie souscrite, cette personnalisation doit être examinée. Si un avenant modifie ensuite la franchise, sa date d’effet devient décisive pour un sinistre donné.
Demandez une clarification écrite lorsque les pièces ne concordent pas. Une attestation sommaire ou une explication orale ne suffit pas à résoudre sûrement une contradiction. En cas de refus de garantie, demandez à l’assureur de préciser la clause invoquée, le document concerné et sa version.
Conserver un dossier exploitable après la souscription
Gardez les pièces initiales, les avenants, les avis de renouvellement, les échanges importants et les preuves de paiement. Une modification de véhicule, d’adresse ou d’activité doit être signalée selon les modalités prévues ; vérifiez ensuite sa prise en compte et sa date d’effet dans les documents reçus.
Classez les fichiers par contrat et par date, sans écraser les anciennes versions. Pour un sinistre, c’est la couverture applicable au moment des faits qu’il faudra reconstituer, pas seulement celle affichée aujourd’hui dans l’espace client. Conservez également les déclarations et les réponses de l’assureur.
Il n’existe pas de durée de conservation unique adaptée à toutes les assurances. Gardez votre dossier pendant la vie du contrat, puis au-delà de sa fin selon les délais de prescription applicables et les sinistres susceptibles d’être discutés. Certaines garanties, notamment liées à la responsabilité ou à la construction, nécessitent une vigilance particulière.
En cas de litige, rassemblez les pièces utiles, présentez une chronologie et adressez une réclamation écrite à l’assureur. Si le désaccord persiste, examinez les voies de médiation ou de recours indiquées dans le contrat. Un dossier complet permet de discuter sur des engagements précis plutôt que sur le souvenir d’une promesse commerciale.