Fintech : des paiements au crédit, ce qui change et ce qu’il faut vérifier
La fintech, contraction de finance et de technologie, désigne les innovations numériques appliquées aux services financiers. Le terme couvre aussi les entreprises qui les développent : paiement mobile, épargne en ligne, financement des PME ou détection de fraude. Leur point commun n’est pas de remplacer systématiquement les banques, mais de rendre une opération financière plus simple, plus rapide ou mieux adaptée à un besoin précis.
La fintech dépasse largement les applications bancaires
Une application qui permet de consulter son solde ne résume pas la technologie financière. La fintech intervient aussi derrière les interfaces : vérification d’identité, traitement des paiements, analyse du risque de crédit ou rapprochement comptable. Certaines entreprises s’adressent aux particuliers ; d’autres vendent leurs outils aux banques, aux assureurs et aux directions financières.
Quiz : comprendre la fintech
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Il faut donc distinguer le service visible et l’infrastructure qui le rend possible. Une marque peut commercialiser une solution de paiement tout en s’appuyant sur un établissement partenaire pour exécuter les opérations. Inversement, une banque traditionnelle peut intégrer une technologie conçue par une fintech sans que son client en connaisse le fournisseur.
Le mot ne désigne ni un statut juridique ni un agrément. Une fintech n’est pas nécessairement une banque, et une « néobanque » ne possède pas automatiquement une licence bancaire. Les activités réellement exercées déterminent les autorisations nécessaires et les règles applicables.
Enfin, les crypto-actifs ne constituent qu’une partie du paysage. Une solution de facturation ou d’épargne peut relever de la fintech sans utiliser de blockchain. L’innovation se juge d’abord à son utilité financière, pas au vocabulaire technologique qui l’accompagne.
Six familles de services pour situer les usages
Pour comprendre le secteur, le plus utile consiste à partir de l’opération recherchée. Ces six grandes catégories donnent des repères, même si une entreprise peut intervenir dans plusieurs domaines.
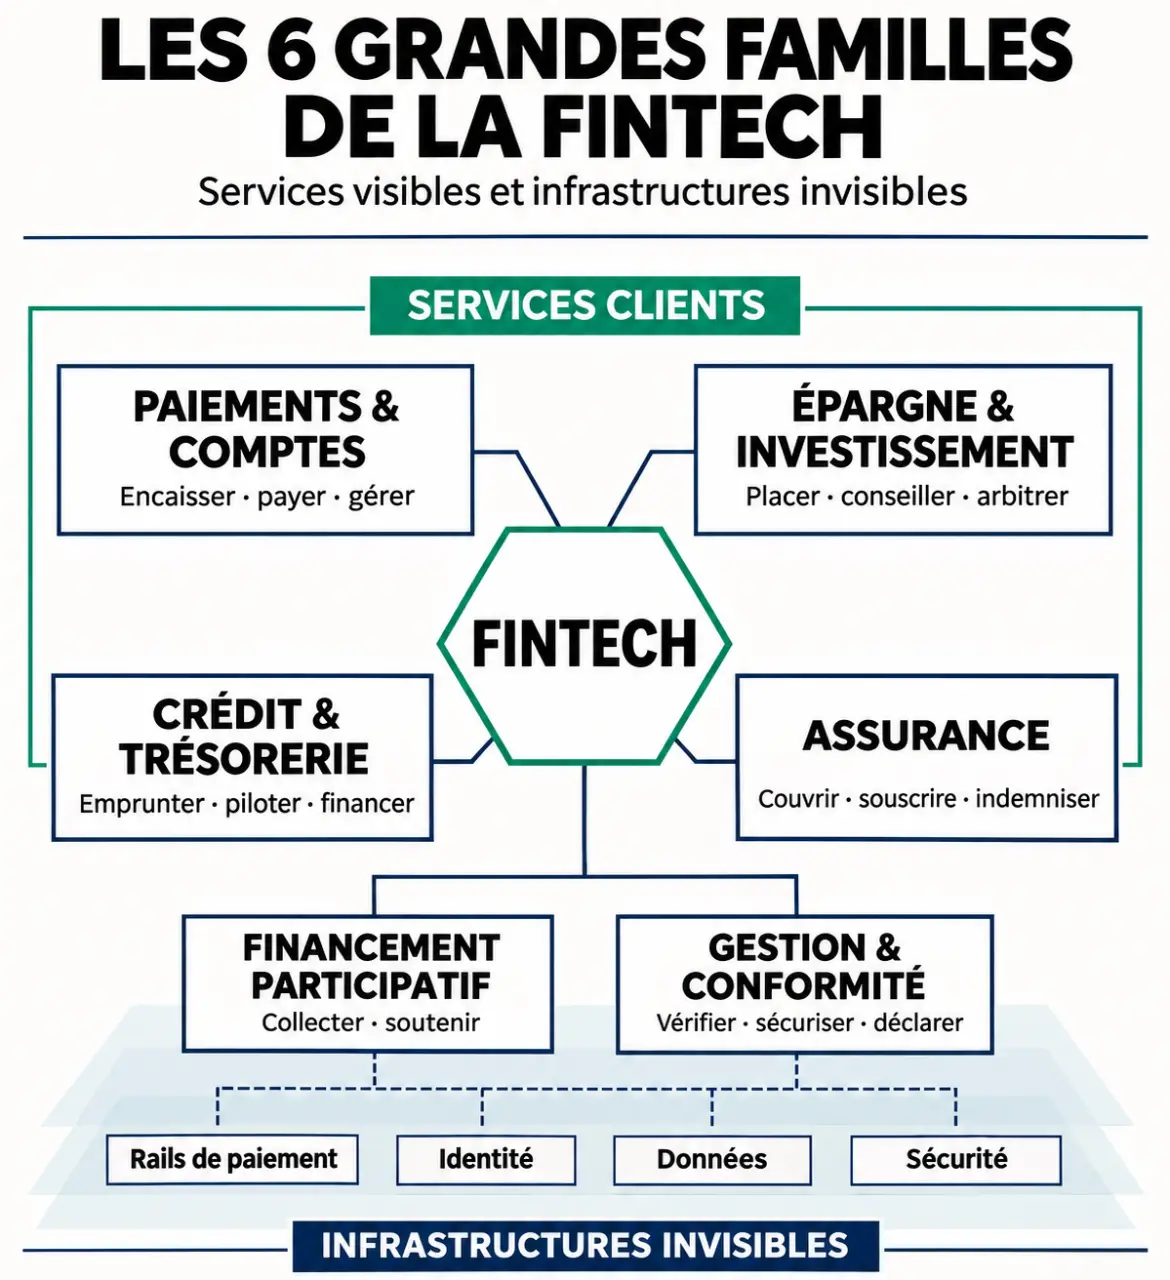
| Famille | Services proposés | Point à examiner |
|---|---|---|
| Paiements et comptes | Encaissement en ligne, transferts, cartes, comptes numériques | Frais, délais et protection des fonds |
| Épargne et investissement | Placement en ligne, gestion de patrimoine, conseil automatisé | Risque de perte, frais et disponibilité de l’argent |
| Crédit et trésorerie | Prêts, financement de factures, avances de trésorerie | Coût total et conditions de remboursement |
| Financement participatif | Collecte auprès de particuliers ou d’investisseurs pour financer des projets | Défaillance du porteur et liquidité |
| Assurance | Souscription numérique, gestion des contrats et des sinistres | Garanties, exclusions et indemnisation |
| Gestion et conformité | Agrégation de comptes, comptabilité, contrôle d’identité, détection de fraude | Fiabilité des connexions et traitement des données |
Les appellations sectorielles précisent ces spécialités : les PayTech se concentrent sur les paiements, les InsurTech sur l’assurance et les RegTech sur les outils de conformité réglementaire. Ces étiquettes décrivent un positionnement, pas une garantie de qualité.
Pour une PME, l’intérêt peut être très concret : rapprocher automatiquement les encaissements des factures, puis identifier les retards qui pèsent sur la trésorerie. Certains financements cherchent aussi à répondre aux besoins d’entreprises disposant de peu de garanties à apporter, sans supprimer l’analyse du risque ni les conditions d’éligibilité.
Les technologies utiles sont souvent les moins visibles
Les API relient les services entre eux
Une API est une interface permettant à des logiciels d’échanger des informations selon des règles définies. Elle peut relier un compte à un outil de gestion ou connecter une boutique à un prestataire de paiement. Dans le cadre de l’open banking, certains accès aux données bancaires reposent sur le consentement du client et sur un cadre réglementé. L’intérêt pratique est d’éviter les ressaisies et de fluidifier les opérations.
L’analyse de données aide à décider et à contrôler
Le big data et l’intelligence artificielle servent notamment à repérer des transactions inhabituelles, classer des dépenses ou assister l’évaluation d’une demande de financement. Ils peuvent accélérer les traitements, mais leur qualité dépend des données utilisées et des contrôles prévus. Un score automatisé peut être erroné ou reproduire un biais : l’automatisation ne dispense donc pas de supervision.
Les opérations successives creusent une sorte de sillon numérique : dates d’encaissement, variations de solde, récurrence des dépenses. Pour une entreprise, observer cette trajectoire peut être plus instructif qu’un solde photographié à un instant donné. Un compte bien approvisionné aujourd’hui peut masquer une tension de trésorerie récurrente avant chaque paie. L’enjeu est de transformer ces traces en alerte utile, tout en limitant la collecte aux informations nécessaires.
La blockchain répond à des besoins particuliers
La blockchain permet de tenir un registre partagé selon un mécanisme de validation. Elle intervient notamment dans certains services liés aux crypto-actifs ou à la tokenisation, qui consiste à représenter des droits sur un actif sous forme de jetons numériques. Elle n’est toutefois ni indispensable à toute fintech ni une protection automatique contre la fraude ou les pertes financières.
Banques et fintechs : concurrence, mais aussi interdépendance
Les fintechs se développent en répondant à des irritants : démarches longues, interfaces complexes, manque de visibilité sur les frais ou outils professionnels mal connectés. Se concentrer sur une opération précise leur permet parfois de proposer un parcours plus fluide qu’une offre généraliste.
Cette spécialisation explique aussi leurs partenariats avec les acteurs historiques. Les banques apportent notamment des infrastructures, une capacité de financement et une expérience réglementaire. Les fintechs peuvent apporter des logiciels spécialisés et des modes de distribution différents. La concurrence porte donc autant sur l’expérience client que sur la place occupée dans la chaîne de service.
En France, un panorama sectoriel fait état de 950 acteurs, un ordre de grandeur qui illustre la diversité de l’écosystème. Il ne suffit toutefois pas à mesurer sa solidité : le périmètre retenu et la date du recensement comptent. De même, les baromètres de levées de fonds renseignent sur les financements obtenus, pas directement sur la rentabilité ou la satisfaction des clients.
Pour suivre cet environnement, France FinTech propose des publications et des baromètres sectoriels ; Bpifrance et la Banque de France apportent également des éclairages pédagogiques et institutionnels. Ces repères permettent de dépasser les seules annonces commerciales.
Avant de choisir un service, vérifier qui fait quoi
Une interface soignée ne prouve ni la solidité financière d’un prestataire ni l’étendue de ses autorisations. La première vérification consiste à identifier l’entité qui signe le contrat, celle qui fournit le service réglementé et celle qui conserve les fonds. Selon l’activité, les contrôles peuvent notamment relever de l’ACPR ou de l’AMF en France.
- Comprendre la protection applicable : un dépôt bancaire, des fonds de paiement et un investissement ne bénéficient pas nécessairement des mêmes mécanismes.
- Lire le coût total : abonnement, commissions, change, retraits et frais de sortie éventuels.
- Évaluer la sécurité : authentification renforcée, gestion des accès et procédure en cas de fraude.
- Prévoir un incident : support joignable, réclamations, continuité de service et récupération des données.
- Vérifier la réversibilité : possibilité de transférer les fonds, exporter l’historique ou changer de prestataire.
La lutte contre le blanchiment et la fraude explique certaines demandes de justificatifs ou vérifications supplémentaires. Ces obligations protègent le système, mais peuvent aussi ralentir une opération. Pour une entreprise, tester le service sur un périmètre limité permet d’évaluer les délais réels et la qualité du support avant d’en faire un outil central.
La bonne fintech n’est donc pas forcément celle qui promet le plus de fonctionnalités. C’est celle qui résout un besoin identifié, avec des coûts lisibles, des responsabilités claires et un niveau de risque acceptable.