Achats directs et indirects : la criticité ne se lit pas sur l’étiquette
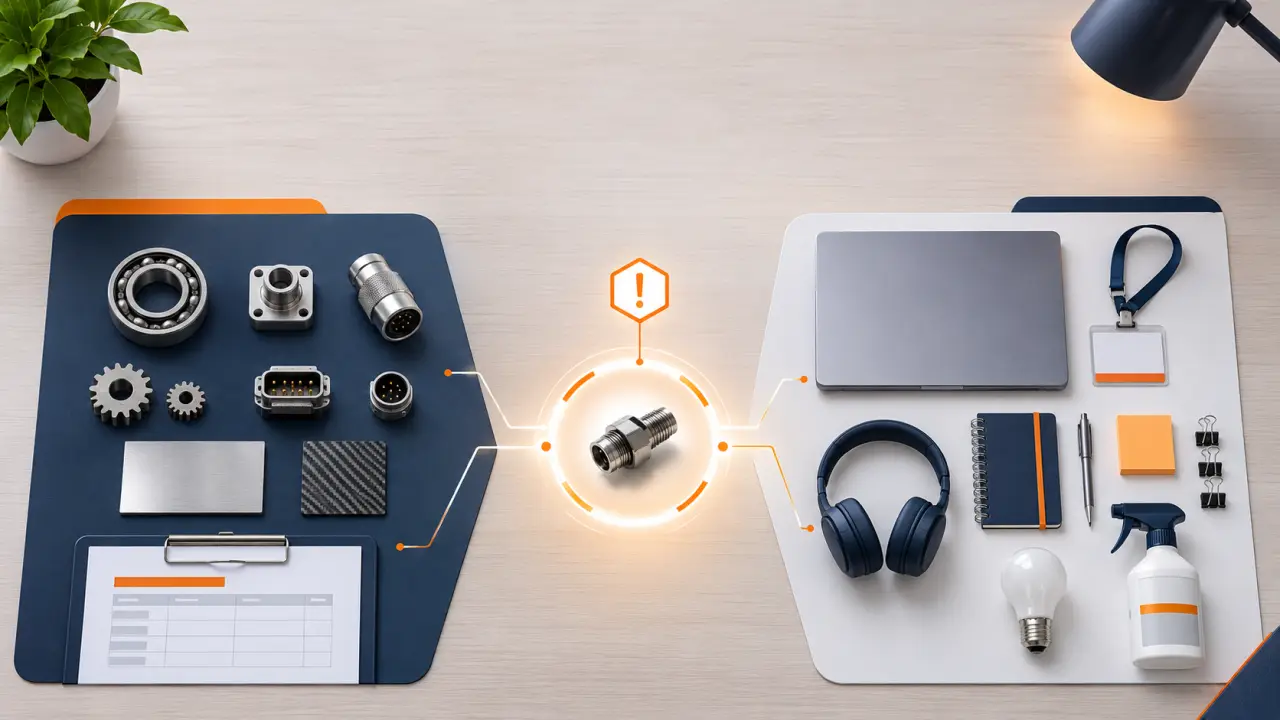
Les achats directs entrent dans le produit ou le service vendu ; les achats indirects permettent à l’entreprise de fonctionner. Cette distinction aide à organiser les dépenses, mais elle ne suffit pas à fixer les priorités : une prestation informatique indirecte peut être aussi critique qu’un composant de production. Pour bien piloter les deux périmètres, il faut croiser leur usage, leur coût complet et les risques associés.
Classer les achats selon leur usage, pas selon leur nom
Un achat direct contribue à la réalisation de l’offre commercialisée : matières premières, composants, emballages livrés avec le produit ou sous-traitance de production. Dans les services, une prestation sous-traitée pour exécuter une mission client peut également relever des achats directs. Le critère central reste donc le lien avec ce qui est vendu, et non la nature matérielle de l’achat.
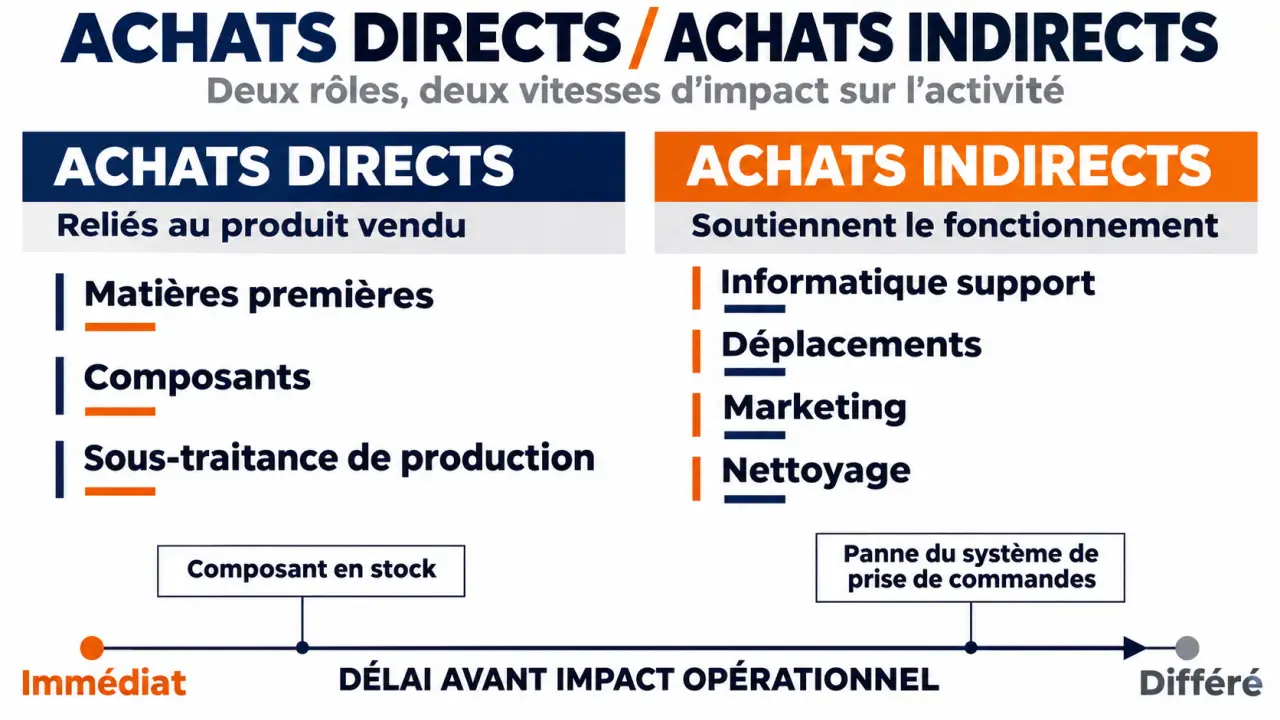
Les achats indirects soutiennent l’activité sans entrer directement dans cette offre : fournitures de bureau, nettoyage, déplacements, marketing, conseil interne ou informatique support. Souvent appelés achats hors production, ils concernent toutes les fonctions et peuvent représenter des engagements importants.
Des exemples qui changent selon le modèle économique
| Achat | Usage direct | Usage indirect |
|---|---|---|
| Matériel informatique | Ordinateurs achetés pour être revendus | Ordinateurs des équipes administratives |
| Prestation intellectuelle | Expertise sous-traitée pour une mission client | Conseil pour réorganiser les fonctions internes |
| Énergie | Énergie de procédé affectée à la production, selon les règles retenues | Éclairage et chauffage des bureaux |
| Emballage | Conditionnement intégré au produit commercialisé | Fournitures destinées aux envois administratifs |
Pour un achat hybride, définissez une règle commune avec la finance et les métiers. Une facture peut être ventilée entre plusieurs usages si les données le permettent. À défaut, documentez la convention retenue : une classification stable et explicite vaut mieux qu’une précision artificielle.
Ne confondez pas cette distinction avec les classes A, B et C. Ces dernières servent généralement à segmenter le portefeuille selon le poids économique des références ou des familles. Un achat indirect n’est donc pas automatiquement un achat de classe C.
Comparer les enjeux sans sous-estimer les achats indirects
Les achats directs sont souvent coordonnés avec les prévisions de vente, les nomenclatures et les plans de production. Les achats indirects sont davantage dispersés entre services, sites et demandeurs. Cette différence de visibilité explique des modes de gestion distincts, mais ne justifie pas de réserver l’attention stratégique au seul périmètre direct.
| Critère | Achats directs | Achats indirects |
|---|---|---|
| Impact principal | Qualité, marge et disponibilité de l’offre | Fonctionnement, productivité et continuité des services |
| Organisation fréquente | Besoins planifiés avec la production | Demandes issues de multiples prescripteurs |
| Relations fournisseurs | Qualification technique et suivi des capacités | Référencement, engagements de service et maîtrise des contrats |
| Risques | Rupture, non-conformité, dépendance | Dispersion, achats hors contrat, cybersécurité, conformité |
| Leviers prioritaires | Coût complet, qualité, sécurisation des approvisionnements | Standardisation, consolidation des besoins, simplicité du parcours |
Pour apprécier la criticité, imaginez chaque achat en orbite autour de l’activité : sa proximité comptable avec le produit ne dit pas à quelle vitesse sa défaillance atteindra le client. Un composant stocké peut laisser un délai de réaction ; une panne du système de prise de commandes peut bloquer immédiatement les ventes. Ajoutez donc à votre cartographie le délai avant impact opérationnel et l’existence d’une solution de secours.
La fragmentation mérite aussi une attention particulière. RS France indique que les achats indirects de classe C représentent environ 5 % du volume d’achats, près de 60 % du volume des commandes et plus de 80 % du nombre d’articles commandés, avec une moyenne de commande inférieure à 500 €. Ces repères concernent ce périmètre précis, pas l’ensemble des achats indirects : ils illustrent surtout le poids administratif des petites commandes.
Cartographier les dépenses avant de choisir les leviers
Commencez par rapprocher les données comptables, les commandes, les contrats et le référentiel fournisseurs. Harmonisez les noms des fournisseurs et affectez chaque dépense à une famille, un site, un prescripteur et un usage. Le résultat doit permettre de voir qui achète quoi, auprès de qui et sous quelles conditions.
- Délimiter le périmètre : retenir une période commune et distinguer commandes, factures et engagements pour éviter les doubles comptes.
- Classifier : séparer directs, indirects et usages mixtes selon une règle documentée.
- Segmenter : croiser montant, récurrence, criticité, dépendance fournisseur et possibilités de substitution.
- Prioriser : sélectionner les familles où une action peut réduire un coût, un risque ou une charge de traitement identifiable.
Pour chaque famille, examinez quatre axes : économique, risques, RSE et parties prenantes. Un regroupement de volumes peut améliorer les conditions commerciales tout en renforçant la dépendance. Une standardisation peut réduire les références, mais devenir contre-productive si elle ignore les contraintes des utilisateurs.
La répartition des responsabilités doit être explicite. Les métiers définissent le besoin et valident l’usage ; les achats structurent la consultation et la relation fournisseur ; la finance sécurise budgets et mesure des gains. Des acheteurs spécialisés deviennent utiles lorsque la technicité ou le volume le justifie, sans imposer deux équipes séparées dans chaque entreprise.
Adapter les processus au coût et au risque réels
Sécuriser les achats directs au-delà du prix négocié
Comparez les offres en coût complet : prix, transport, stockage, contrôles, rebuts, maintenance et fin de vie selon le bien concerné. Une remise peut perdre son intérêt si elle impose des stocks excessifs ou dégrade la qualité. Associez les opérations et la qualité à l’évaluation des capacités fournisseurs, des délais et des alternatives disponibles.
Pour les approvisionnements critiques, prévoyez des engagements contractuels adaptés, des alertes et, lorsque c’est possible, une source alternative qualifiée. Intégrez aussi les exigences sociales et environnementales pertinentes, ainsi que les possibilités d’écoconception, sans réduire l’évaluation RSE à une déclaration générale.
Rendre les achats indirects faciles à réaliser correctement
Les achats sauvages, ou maverick buying, sont effectués hors des contrats ou circuits prévus. Ils peuvent résulter d’une règle inconnue, d’un catalogue inadapté ou d’une validation trop lente. Avant de renforcer les contrôles, identifiez ces obstacles auprès des demandeurs.
Référencez les fournisseurs utiles, créez des catalogues pour les besoins récurrents et ajustez les validations au montant comme au risque. Un contrat-cadre peut regrouper les conditions négociées tout en laissant les sites commander. Pour les prestations sensibles, vérifiez aussi la confidentialité, la protection des données, les responsabilités et les conditions de sortie.
Choisir des indicateurs et un outil qui servent les décisions
Un tableau de bord commun facilite le dialogue, à condition de conserver des indicateurs adaptés aux familles. Définissez toujours le périmètre, le dénominateur et la fréquence de mesure.
- Couverture achats : dépenses effectivement pilotées par la fonction achats divisées par les dépenses du périmètre retenu.
- Achats hors contrat : montant acheté hors accords applicables rapporté aux dépenses concernées.
- Taux de service fournisseur : livraisons conformes aux engagements de délai et de quantité divisées par les livraisons attendues.
- Coût de traitement : coûts du processus rapportés au nombre de commandes traitées.
- Gains réalisés : économies vérifiées sur les dépenses réelles, avec une référence comparable validée par la finance.
Un logiciel de gestion des achats devient pertinent pour consolider les données, gérer les catalogues, tracer les validations et rapprocher commandes, réceptions et factures. Testez son intégration à l’ERP, sa facilité d’usage et ses droits d’accès sur une famille réelle avant de généraliser.
L’intelligence artificielle peut aider à classer les libellés ou détecter des anomalies, mais ses propositions doivent rester vérifiables. Si la difficulté tient surtout à la nomenclature ou aux responsabilités, un accompagnement méthodologique peut précéder l’outil. L’objectif reste le même : rendre les dépenses visibles et appliquer à chaque achat le bon niveau de maîtrise.