Compta analytique : définition, méthodes et exemple de calcul
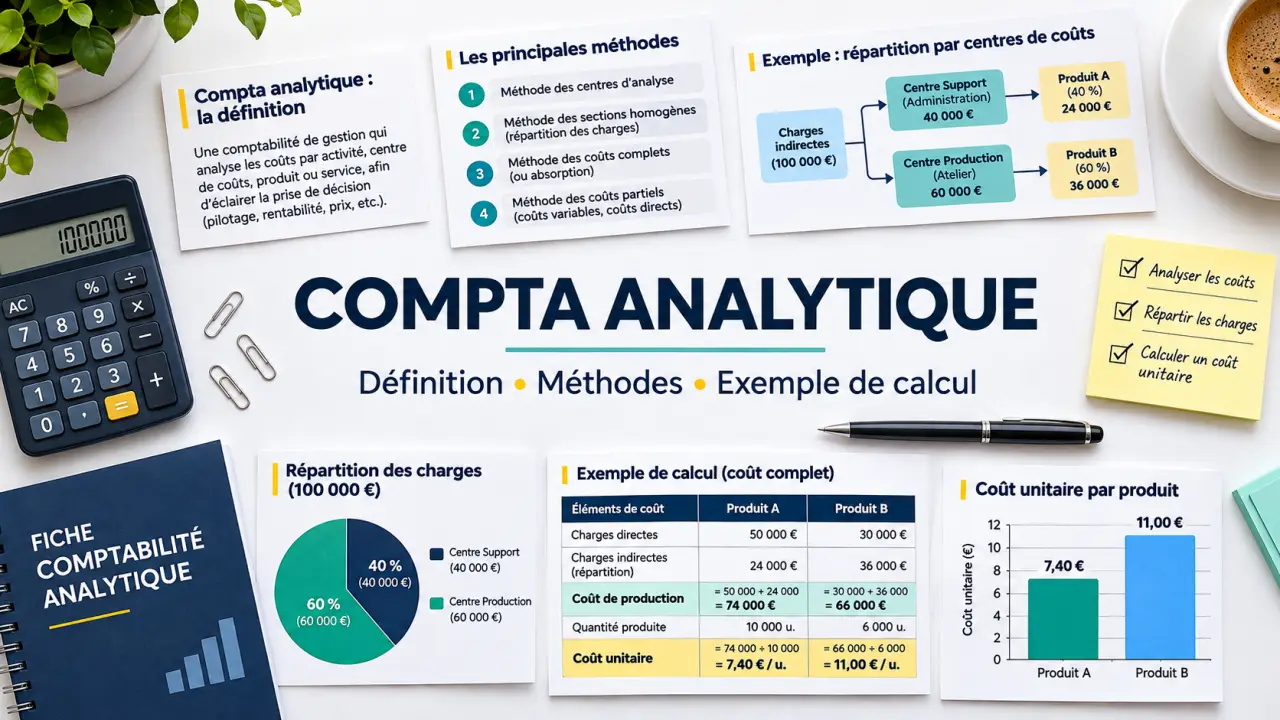
La compta analytique consiste à détailler les charges et les revenus d’une entreprise pour connaître la rentabilité de ses produits, services, projets ou sites. Elle complète la comptabilité générale : au lieu de montrer seulement le résultat global, elle aide à comprendre d’où viennent les marges et les pertes.
Elle est généralement facultative. Elle sert à calculer un coût de revient, comparer des activités et prendre des décisions de prix ou de budget sur des bases plus solides.
À quoi sert la comptabilité analytique ?
Une entreprise peut dégager un bénéfice global tout en vendant certains produits à perte. La comptabilité analytique répartit ses charges et ses produits entre les activités étudiées pour rendre ces écarts visibles.
Elle permet notamment de :
- calculer le coût de revient d’un produit ou d’une prestation ;
- comparer les marges de plusieurs clients, projets ou points de vente ;
- préparer un budget et expliquer les écarts avec les dépenses réelles ;
- évaluer l’effet d’une commande supplémentaire ou d’un changement de prix ;
- repérer les activités qui consomment beaucoup de ressources.
Une marge par produit change lorsque la méthode de partage des frais communs change.
Compta analytique et comptabilité générale : quelle différence ?
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| But | Présenter la situation et le résultat de l’entreprise | Expliquer les coûts et la rentabilité de ses activités |
| Destinataires | Entreprise et interlocuteurs externes | Principalement dirigeants et responsables internes |
| Organisation | Cadre comptable réglementé | Structure adaptée aux besoins de gestion |
| Niveau de lecture | Vision globale par nature de charge ou de produit | Vision détaillée par produit, projet, service ou site |
| Rythme | Suivi comptable et établissement des comptes | Suivi à la fréquence choisie pour piloter l’activité |
Les deux approches utilisent souvent les mêmes écritures, mais leurs totaux ne coïncident pas forcément. Certaines charges comptables peuvent être écartées du calcul analytique, et des retraitements peuvent être ajoutés. Un tableau de rapprochement permet d’expliquer ces différences.
La comptabilité analytique est-elle obligatoire ?
En règle générale, une entreprise n’a pas à tenir une comptabilité analytique pour ses besoins internes. Des obligations particulières peuvent toutefois concerner certaines activités ou certains organismes. Elle ne remplace pas les obligations de comptabilité générale applicables à l’entreprise.
Comment classer les charges ?
Avant de calculer une marge, il faut décider ce que l’on cherche à mesurer : un produit, une mission ou encore un site. C’est par rapport à cet objet de coût que les charges sont classées.
- Charge directe : elle concerne clairement l’objet étudié. Le tissu utilisé pour fabriquer un vêtement est une charge directe de ce vêtement.
- Charge indirecte : elle concerne plusieurs objets. Le loyer d’un atelier partagé doit être réparti entre les productions étudiées.
- Charge variable : elle évolue avec le volume d’activité, comme une matière consommée pour chaque unité produite.
- Charge fixe : elle reste stable sur une période et dans une certaine plage d’activité, comme un loyer prévu au contrat.
Ces distinctions se croisent. Une charge directe peut être fixe ou variable ; une charge indirecte aussi. Par exemple, le salaire fixe d’un responsable affecté à un seul atelier est direct pour cet atelier, mais peut être indirect pour chacun des produits qu’il fabrique.
Enfin, une charge incorporable entre dans le calcul choisi. Une charge non incorporable en est exclue pour mieux répondre à l’objectif de gestion. Cette exclusion doit être documentée afin de pouvoir rapprocher les résultats analytiques des comptes.
Exemple : calculer un coût de revient complet
Une entreprise vend deux prestations, A et B. Sur un mois, elle réalise 100 prestations A et 50 prestations B. Pour A, elle relève 4 000 € de charges directes. Ses frais communs atteignent 3 000 € : ils couvrent l’ensemble des deux prestations.
Elle choisit les heures de travail comme clé de répartition, car les frais communs sont liés au temps mobilisé. Les prestations A représentent 200 heures et les prestations B, 100 heures.
| Étape | Calcul pour la prestation A | Résultat |
|---|---|---|
| Coût d’une heure de répartition | 3 000 € ÷ 300 heures totales | 10 € par heure |
| Frais communs attribués à A | 200 heures × 10 € | 2 000 € |
| Coût complet de A | 4 000 € + 2 000 € | 6 000 € |
| Coût par prestation A | 6 000 € ÷ 100 | 60 € |
Si chaque prestation A est vendue 80 € hors taxes, le chiffre d’affaires correspondant atteint 8 000 €. La marge après prise en compte des charges retenues dans l’exemple est donc de 2 000 €, soit 20 € par prestation.
Le coût de 60 € dépend de la clé choisie et suppose que les 6 000 € couvrent toutes les charges retenues pour A. Si les frais communs dépendent surtout du nombre de dossiers plutôt que des heures, une répartition différente peut donner un résultat plus pertinent.
Quelle méthode de calcul des coûts choisir ?
| Méthode | Principe | Utile pour |
|---|---|---|
| Coûts complets | Affecter les charges directes et répartir les charges indirectes | Estimer un coût de revient global et examiner les prix à long terme |
| Coûts variables ou direct costing | Retenir les charges variables pour calculer une marge sur coûts variables | Étudier le seuil de rentabilité ou une variation de volume |
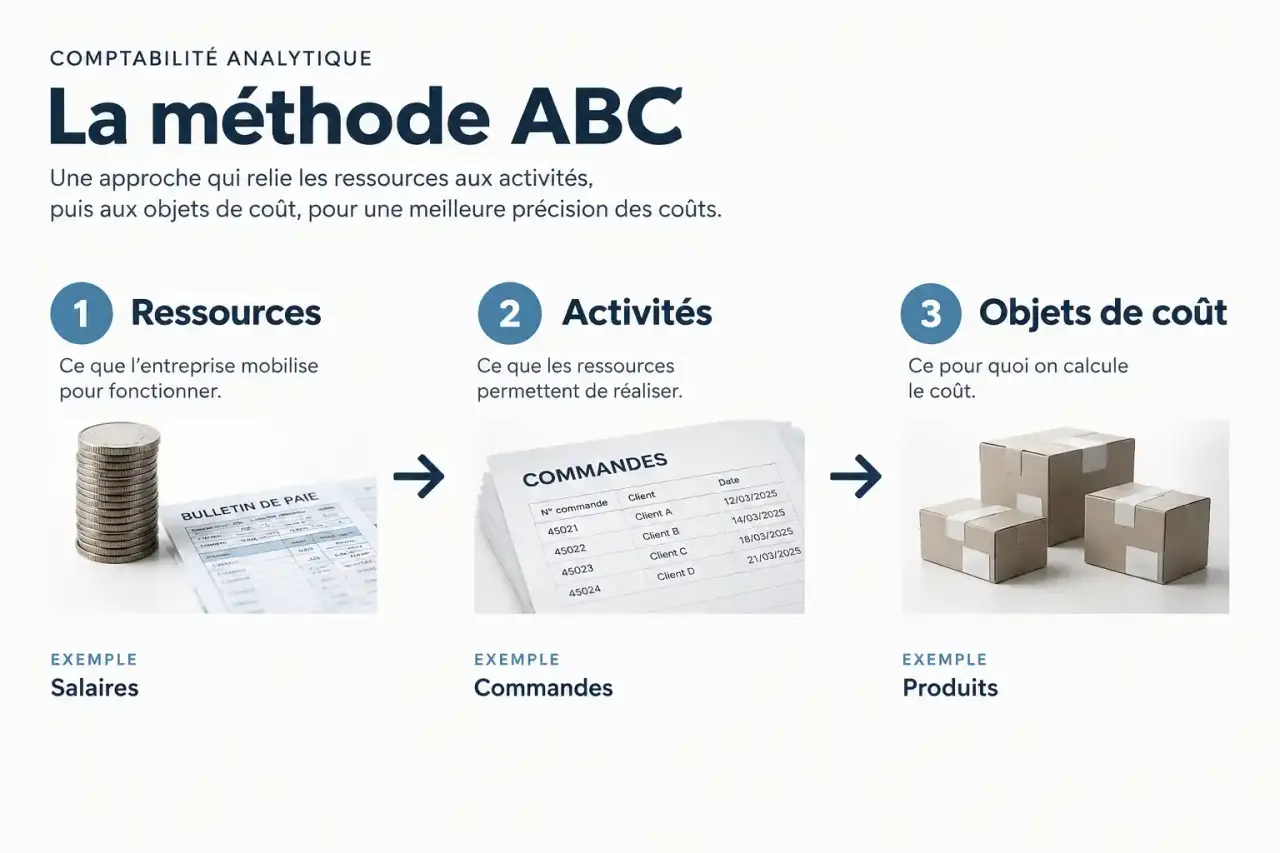
| Méthode ABC | Regrouper les coûts par activité, puis les attribuer avec des inducteurs adaptés | Affiner la répartition lorsque les frais communs et les activités sont complexes |
| Coûts standards | Définir un coût prévu, puis le comparer au coût réel | Suivre les écarts de quantité ou de prix |
| Coût cible | Partir d’un prix de vente visé et retrancher la marge souhaitée | Concevoir une offre compatible avec un objectif de rentabilité |
Les coûts variables constituent une famille de coûts partiels : ils ne retiennent pas toutes les charges. La marge obtenue doit encore couvrir les charges fixes avant de devenir un bénéfice.
Pour choisir, partez de la décision à prendre. Un coût complet donne une vue large, mais dépend des clés de répartition. Un coût variable éclaire une commande supplémentaire si les charges fixes ne changent pas, sans prouver à lui seul que le prix couvre tous les frais à long terme. La méthode ABC devient intéressante lorsque les produits utilisent les ressources communes de façon très différente ; elle demande davantage de données à collecter.
Comment calculer le seuil de rentabilité ?
Le seuil de rentabilité est le chiffre d’affaires auquel la marge sur coûts variables couvre exactement les charges fixes. Pour une période donnée :
- Marge sur coûts variables = chiffre d’affaires − charges variables.
- Taux de marge sur coûts variables = marge sur coûts variables ÷ chiffre d’affaires.
- Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables.
Prenons une activité qui réalise 100 000 € de chiffre d’affaires, avec 60 000 € de charges variables et 30 000 € de charges fixes. Sa marge sur coûts variables est de 40 000 €, soit un taux de 40 %. Son seuil de rentabilité est de 30 000 € ÷ 0,40 = 75 000 € de chiffre d’affaires.
Ce calcul suppose que le taux de marge et les charges fixes restent stables dans la plage d’activité étudiée. Si le prix, les coûts unitaires ou la structure changent, le seuil doit être recalculé.
Comment mettre en place une comptabilité analytique ?
- Choisissez une question de départ. Par exemple : quelles prestations financent réellement les frais de la structure ? Une question précise évite de multiplier les catégories inutiles.
- Définissez vos axes analytiques. Un axe est une dimension de lecture : projet, famille de produits ou site. Ses catégories permettent d’affecter chaque montant à la bonne destination.
- Attribuez les charges et les revenus directs. Un code projet sur une facture ou une écriture facilite l’affectation. Prévoyez aussi une catégorie pour les montants encore non attribués.
- Répartissez les charges communes. Choisissez une clé liée à leur origine : heures de travail, surface occupée ou nombre de commandes, par exemple. Documentez la règle et appliquez-la de façon cohérente.
- Contrôlez les totaux. Comparez les montants ventilés aux écritures comptables et expliquez les exclusions, les retraitements et les éléments non affectés.
- Analysez et mettez à jour. Comparez chaque mois les coûts réels au budget, puis examinez les écarts significatifs. Revoyez les clés et les coûts standards lorsque l’activité ou l’organisation évolue.
Une erreur fréquente consiste à répartir tous les frais au prorata du chiffre d’affaires par facilité. Cette règle peut masquer le coût d’un produit qui génère beaucoup de commandes ou de support pour un faible revenu. Autre piège : attribuer deux fois une même dépense en additionnant des résultats issus de deux axes différents.
Tableur ou logiciel : quel outil utiliser ?
Un tableur convient pour démarrer avec peu d’activités et tester les premières clés. Il demande toutefois une saisie rigoureuse et un contrôle des formules.
Un logiciel comptable avec axes analytiques facilite l’affectation des écritures au fil de l’eau et limite les ressaisies. Une solution spécialisée peut être utile pour gérer plusieurs dimensions, des répartitions complexes et des tableaux de bord détaillés.
Avant de choisir, examinez les fonctions utiles à votre organisation : import des écritures, ventilation d’une charge entre plusieurs projets, suivi des montants non affectés, modification des clés et export des rapports.