MRR business : définition, calcul et pilotage des revenus récurrents
Le MRR, ou Monthly Recurring Revenue, désigne le revenu mensuel récurrent d’une entreprise. Il mesure la valeur mensuelle des abonnements payants actifs, indépendamment de leur rythme de paiement. Pour le calculer, additionnez les montants mensuels de ces abonnements, après remise et hors revenus ponctuels.
Il ne correspond ni au bénéfice, ni nécessairement au montant encaissé pendant le mois.
À quoi sert le MRR dans un business ?
Le MRR donne une photographie des revenus récurrents à une date donnée. Comparé d’un mois à l’autre, il montre si le portefeuille d’abonnements prend ou perd de la valeur. Il permet aussi de distinguer une croissance portée par les nouveaux clients d’une croissance obtenue auprès des clients existants.
Calculateur de MRR et de variation nette
Renseignez vos abonnements et les mouvements du mois pour estimer votre MRR de fin de période.
MRR actuel
Saisissez jusqu’à cinq paliers. Les montants sont hors taxes ; la remise est appliquée avant la normalisation mensuelle.
| Palier | Nombre de clients | Montant HT | Périodicité | Mois couverts | Remise (%) |
|---|---|---|---|---|---|
| Palier 1 | |||||
| Palier 2 | |||||
| Palier 3 | |||||
| Palier 4 | |||||
| Palier 5 |
Formule : MRR = somme des montants mensuels récurrents des abonnements actifs. Pour chaque palier : clients × montant HT × (1 − remise / 100) ÷ mois couverts. Les mois couverts sont préremplis selon la périodicité et restent modifiables.
Mouvements du mois
Indiquez les montants mensuels concernés. Saisissez la contraction et le churn en valeurs positives : ils seront soustraits.
Variation nette = New + Expansion + Reactivation − Contraction − Churn.
Ce calcul exclut les revenus ponctuels et ne représente ni les encaissements ni le chiffre d’affaires comptable.
Une entreprise peut s’en servir pour préparer son budget, présenter sa trajectoire à une banque ou à des investisseurs et estimer ses revenus futurs. Une prévision reste une hypothèse : elle doit intégrer les résiliations, les nouvelles ventes et les changements d’offre attendus.
Qui doit suivre le MRR ?
Le MRR est particulièrement utile aux éditeurs SaaS, aux services professionnels vendus au forfait, aux plateformes de formation, aux salles de sport et aux commerces proposant un abonnement. Il est moins représentatif pour une activité composée surtout de ventes uniques.
Comment calculer le MRR ?
Choisissez une date de référence, puis additionnez la valeur mensuelle hors taxes de chaque abonnement payant actif. Pour une offre facturée sur plusieurs mois, divisez son montant récurrent par le nombre de mois couverts.
MRR = somme des montants mensuels récurrents des abonnements actifs.
Une autre formule donne le même résultat si le revenu moyen ne porte que sur les revenus récurrents et sur les mêmes clients :
MRR = nombre de clients actifs payants × revenu mensuel récurrent moyen par client.
Exemple avec plusieurs tarifs
Vous comptez 30 clients à 50 € par mois et 30 autres à 25 € par mois. Votre MRR est de 2 250 € : (30 × 50 €) + (30 × 25 €). Le revenu mensuel récurrent moyen est de 37,50 € par client ; multiplié par 60 clients, il donne le même résultat.
Pour un contrat annuel de 1 200 € hors taxes payé d’avance, la contribution au MRR est de 100 €. Un forfait trimestriel de 300 € contribue lui aussi à hauteur de 100 € par mois. Le rythme d’encaissement ne change pas leur valeur mensuelle normalisée.
Mini-calculateur à reproduire dans un tableur
- Créez une ligne par abonnement actif, avec son prix récurrent hors taxes, sa remise et le nombre de mois couverts.
- Soustrayez la remise applicable, puis divisez le montant obtenu par la durée de facturation en mois.
- Additionnez les résultats pour obtenir le MRR à la date choisie.
- Conservez le résultat et les mouvements du mois pour le comparer au relevé suivant.
Par exemple, un abonnement annuel de 1 200 € assorti d’une remise de 20 % vaut 960 € sur l’année, soit 80 € de MRR pendant la période de remise. Une fois celle-ci terminée, sa contribution passe à 100 €, si le tarif reste inchangé.
Quels revenus inclure ou exclure ?
| Élément | Traitement pour le MRR |
|---|---|
| Abonnement actif | Inclure sa valeur mensuelle hors taxes, après remise applicable. |
| Option facturée régulièrement | L’inclure tant qu’elle fait partie de l’abonnement actif. |
| Frais d’installation ou prestation unique | Les exclure : ils ne se répètent pas chaque mois. |
| Essai gratuit | L’exclure tant que le client ne dispose pas d’un abonnement payant actif. |
| Contrat annuel ou trimestriel | Répartir son montant récurrent sur les mois couverts, sans compter le paiement intégral comme un seul mois de MRR. |
| Abonnement résilié | Le retirer à la date de fin effective du service retenue pour le suivi. |
Pour un contrat sur mesure, séparez le forfait récurrent des prestations exceptionnelles. Si une facture comporte aussi une part variable liée à l’usage, suivez-la à part plutôt que de la présenter comme un montant garanti.
MRR, facture et trésorerie : trois vues différentes
Un abonnement annuel encaissé en janvier augmente la trésorerie de son montant payé, mais contribue au MRR pour un douzième de sa valeur annuelle. Inversement, un abonnement mensuel actif peut figurer dans le MRR alors que sa facture est impayée.
Le MRR théorique des abonnements actifs ne remplace donc ni les factures émises, ni les encaissements, ni le chiffre d’affaires comptable. Pour éviter les doubles comptes, suivez séparément les avoirs, remboursements et impayés. Un remboursement ponctuel ne doit pas automatiquement effacer l’ensemble du MRR d’un abonnement toujours actif.
De même, une facture réduite au prorata lors d’une entrée en cours de mois ne représente pas forcément le tarif mensuel de l’abonnement. Pour une photographie de fin de mois, retenez la valeur mensuelle normale de l’offre active à cette date, en appliquant les remises en vigueur.
Comment calculer le MRR net (variation nette) ?
Décomposez les mouvements entre deux dates en cinq catégories :
- New MRR : valeur mensuelle apportée par les nouveaux clients payants.
- Expansion MRR : supplément provenant des clients existants, par exemple après l’ajout d’une option.
- Reactivation MRR : valeur des abonnements payants repris après une interruption.
- Contraction MRR : revenu perdu sur les abonnements conservés, par exemple après un passage à une formule moins chère.
- Churn MRR : revenu perdu lorsque des abonnements prennent fin.
Variation nette = New + Expansion + Reactivation − Contraction − Churn.
MRR de fin = MRR de début + variation nette.
Les termes « nouveau MRR net » ou « MRR net » peuvent désigner la variation plutôt que le solde final. Dans votre tableau de bord, nommez clairement les deux chiffres.
Exemple de rapprochement mensuel
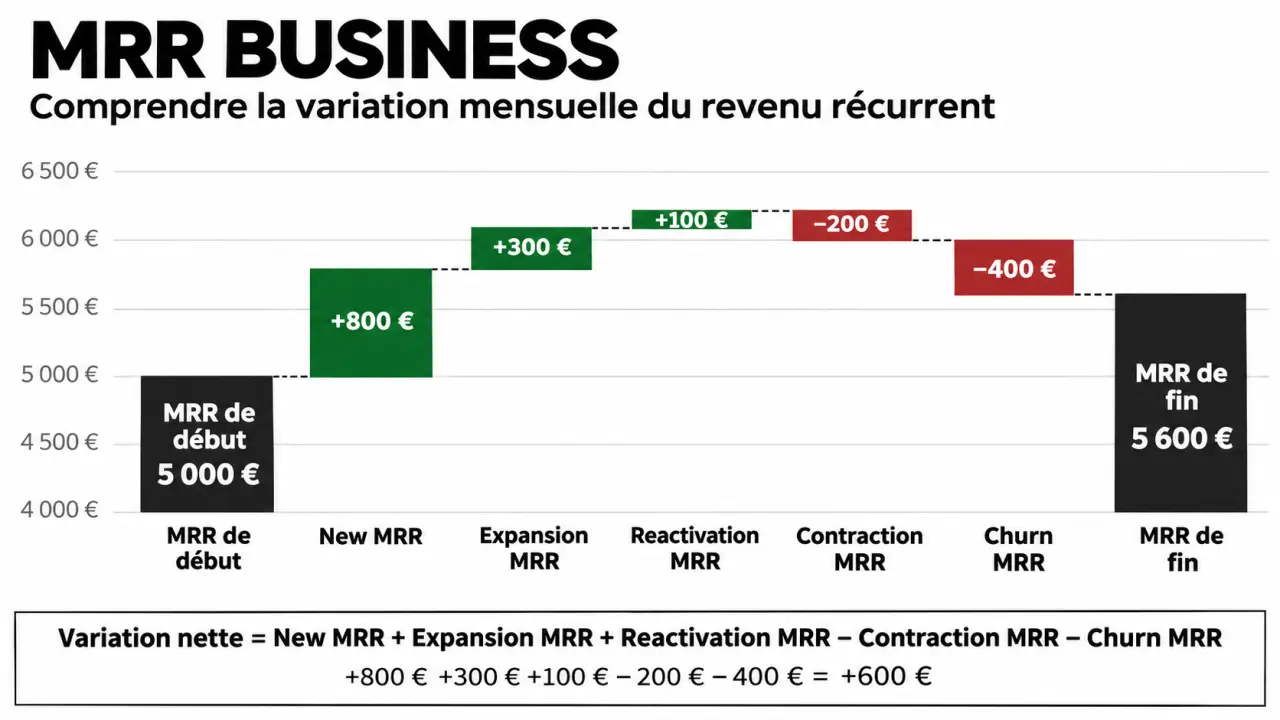
Votre MRR de départ est de 5 000 €. Pendant le mois, les nouveaux clients apportent 800 €, les extensions 300 € et les réactivations 100 €. Les passages à une formule inférieure retirent 200 € et les résiliations 400 €.
La variation nette est de 800 + 300 + 100 − 200 − 400 = 600 €. Le MRR de fin atteint donc 5 600 €, soit une hausse de 12 % par rapport au début du mois.
La conversion d’un essai gratuit en premier abonnement payant entre ici dans le New MRR. La réactivation concerne un ancien abonnement payant revenu après interruption : cette distinction évite de compter deux fois le même mouvement.
Comment interpréter le MRR et agir ?
Un MRR en hausse indique que les gains récurrents dépassent les pertes. Mais une progression peut masquer un problème : si les ventes compensent tout juste de nombreuses résiliations, l’entreprise dépend fortement de l’acquisition pour maintenir son niveau.
À l’inverse, un MRR stable peut cacher une forte rotation des clients. Comparez aussi le churn en nombre de clients au churn en revenu : perdre un gros contrat peut peser davantage que perdre plusieurs petits abonnements.
Pour comprendre l’origine d’une variation, segmentez les résultats par formule, ancienneté du client ou canal d’acquisition. Si la contraction touche surtout une offre, étudiez les raisons des changements de formule. Si les départs se concentrent peu après la souscription, examinez l’accueil et l’utilisation du service. Si les clients restent mais achètent peu d’options, testez une offre complémentaire adaptée à leurs besoins.
Le taux de croissance mensuel se calcule ainsi : (MRR de fin − MRR de début) ÷ MRR de début × 100. Comparez les périodes avec la même méthode de calcul ; un pourcentage seul ne dit pas si la croissance est rentable.
MRR, ARR et autres indicateurs : que comparer ?
| Indicateur | Ce qu’il apporte |
|---|---|
| ARR | Valeur annualisée du revenu récurrent. Une estimation simple consiste à multiplier le MRR par 12 ; elle ne prédit pas les changements futurs. |
| ARPU | Revenu moyen par utilisateur ou client. Pour retrouver le MRR, utilisez uniquement sa part récurrente mensuelle. |
| CAC | Coût d’acquisition d’un client. Il aide à apprécier les dépenses nécessaires pour obtenir les nouveaux revenus. |
| CLV | Valeur estimée d’un client sur la durée de sa relation avec l’entreprise. Elle complète la vue mensuelle du MRR. |
| NPS | Indicateur de propension des clients à recommander l’entreprise. Il apporte un éclairage sur leur perception, sans mesurer directement le revenu. |
Comment fiabiliser le suivi chaque mois ?
Un tableur suffit pour démarrer si le nombre d’abonnements reste facile à contrôler. Avec davantage de contrats et de changements de formule, rapprochez les données du CRM, de la facturation et des paiements pour identifier les écarts.
- Fixez une date de relevé : par exemple, la fin de chaque mois.
- Documentez les règles : montants hors taxes, traitement des remises, date de fin et place des revenus variables.
- Classez chaque mouvement une seule fois : acquisition, expansion, réactivation, contraction ou départ.
- Rapprochez début et fin de période : le MRR initial augmenté de la variation nette doit égaler le MRR final.
- Contrôlez à part les encaissements et impayés : un MRR en hausse ne garantit pas une trésorerie disponible.