Comptabilité matière : définition, obligations et exemple de suivi
La comptabilité matière, ou comptabilité-matières, est un suivi en quantités des marchandises détenues par une entreprise. Elle enregistre leurs entrées, leurs sorties et leurs transformations pour connaître le stock théorique et le rapprocher du stock réel. Elle sert à piloter les approvisionnements, mais aussi à justifier les mouvements de certains produits auprès des douanes.
Elle concerne notamment les exploitants d’installations agréées qui stockent ou transforment des marchandises sous douane et les entrepositaires agréés qui manipulent des produits soumis aux droits d’accises. Pour ces derniers, le suivi des stocks alimente des déclarations comme la DRM et, lorsqu’elle s’applique, la DAI.
Comptabilité matière : définition et utilité
Le principe est simple : pour chaque catégorie de produits, vous partez d’une quantité initiale, ajoutez les entrées et déduisez les sorties. Le résultat donne un stock théorique. L’inventaire physique permet ensuite de le comparer à la quantité réellement présente.
Ce suivi répond à quatre besoins :
- retrouver l’origine et la destination des marchandises ;
- repérer les écarts, les pertes ou les erreurs de saisie ;
- préparer les commandes et éviter les ruptures ;
- justifier les mouvements et les stocks lors d’un contrôle.
La comptabilité matière ressemble à une gestion de stocks, mais son périmètre peut être plus exigeant : il faut alors distinguer les produits et leurs régimes fiscaux, relier chaque mouvement à une pièce et produire les déclarations adaptées. La comptabilité générale, elle, traduit les opérations en valeur financière. Les deux suivis se complètent : une quantité peut être exacte alors que sa valorisation comptable est erronée, et inversement.
Qui doit tenir une comptabilité-matières ?
Parmi les personnes tenues de tenir un registre des mouvements figure l’exploitant d’une installation disposant d’un agrément pour entreposer ou transformer des marchandises sous douane. L’entrepositaire agréé doit également suivre les mouvements de ses produits soumis aux accises. Dans ce cadre, la comptabilité matière n’est pas un simple outil interne : elle permet de rendre compte des quantités détenues et de leur situation au regard des droits.
Un producteur de vin, un opérateur de stockage ou un industriel peut aussi utiliser un suivi matière pour ses besoins de gestion. L’usage d’un registre ne signifie pas, à lui seul, que toutes les entreprises déposent une DRM ou une DAI. Les obligations déclaratives dépendent notamment du statut de l’opérateur, des produits et du régime dans lequel ils circulent ou sont détenus.
Que faut-il enregistrer dans le registre ?
Le registre doit permettre de reconstituer le parcours des produits. Une ligne par mouvement facilite le rapprochement avec les pièces justificatives. Pour un suivi courant, prévoyez au minimum la date, la référence du produit, la nature du mouvement, la quantité, l’unité, la référence du justificatif et le solde après opération.
Les mouvements à distinguer comprennent :
- les réceptions et les expéditions ;
- les transferts entre lieux ou catégories de stock ;
- les quantités utilisées et obtenues lors d’une transformation ;
- les pertes constatées, les manquants et les corrections justifiées ;
- les quantités détenues et les résultats d’inventaire.
Pour une transformation, enregistrez séparément la quantité consommée et la quantité produite. Vous évitez ainsi de masquer une différence de volume ou un changement de nature du produit derrière une simple sortie de stock.
Compte principal et subdivisions
Le compte principal rassemble les mouvements et les quantités détenues. Des comptes de subdivision permettent d’isoler certaines catégories, notamment pour des produits alcooliques. L’objectif est de ne pas mélanger des marchandises dont le suivi ou le traitement fiscal diffère.
Pour les alcools, les caractéristiques utiles peuvent comprendre le volume, le degré alcoométrique, la couleur et l’appellation ou la dénomination. Le classement retenu doit permettre de relier les quantités aux éléments nécessaires à leur traitement fiscal.
Exemple de comptabilité matière : du mouvement à l’inventaire
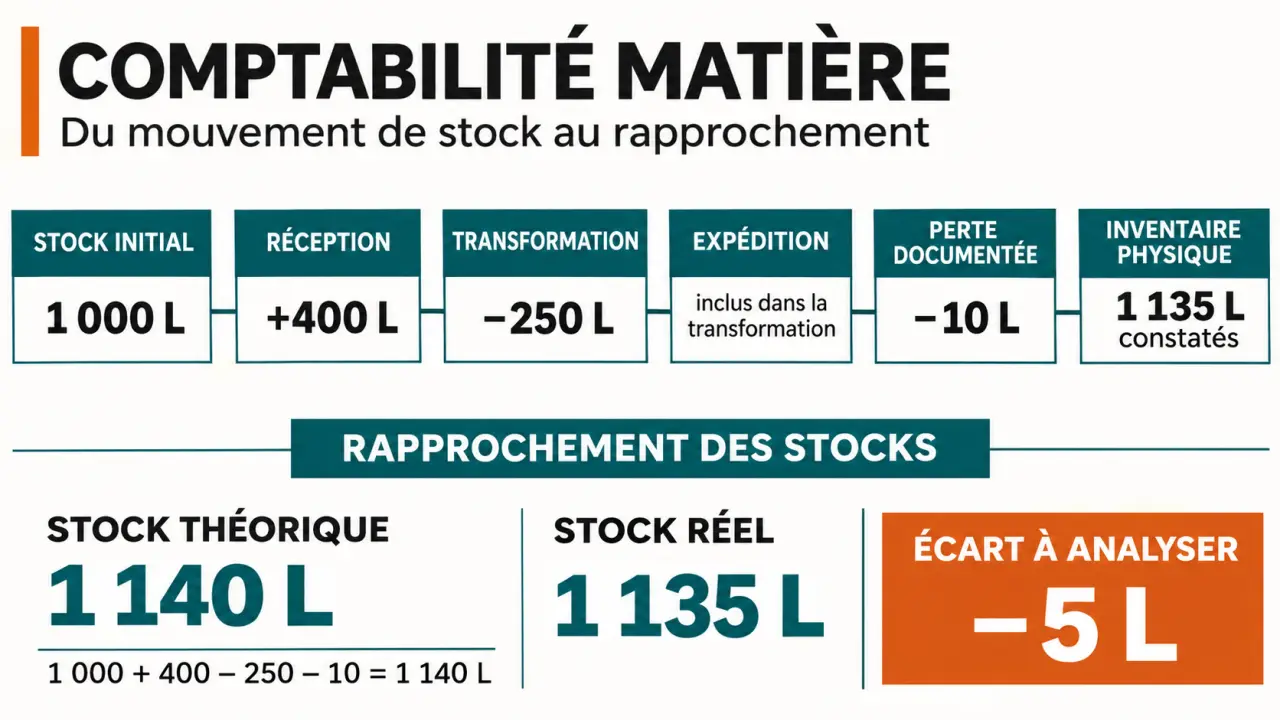
Une entreprise suit un même produit en litres. Elle commence avec 1 000 litres, reçoit 400 litres puis en expédie 250. Elle constate ensuite une perte documentée de 10 litres.
| Mouvement | Entrée | Sortie | Stock théorique |
|---|---|---|---|
| Stock initial | — | — | 1 000 L |
| Réception | 400 L | — | 1 400 L |
| Expédition | — | 250 L | 1 150 L |
| Perte documentée | — | 10 L | 1 140 L |
À l’inventaire, le comptage fait apparaître 1 135 litres. Il manque donc 5 litres par rapport au solde théorique, en plus de la perte déjà enregistrée. L’entreprise recherche l’origine de cet écart, conserve le résultat de ses recherches et passe, si nécessaire, une correction distincte. Elle ne remplace pas le solde sans laisser de trace.
Ce tableau ne remplace pas les rubriques supplémentaires exigées pour un produit ou un régime particulier : lieu de détention, catégorie fiscale et références douanières peuvent notamment être nécessaires.
Quels documents conserver et comment traiter les écarts ?
Chaque écriture doit pouvoir être rapprochée d’un événement identifiable. Organisez les pièces par période et par référence de mouvement :
- bons de réception et de livraison ;
- documents de transport et justificatifs douaniers ;
- bordereaux de fabrication ou de transformation ;
- comptages et rapports d’inventaire physique ;
- explications et pièces relatives aux pertes, manquants et corrections ;
- déclarations déposées et historique des données utilisées pour les établir.
En cas d’écart, commencez par rapprocher les dates et les unités : une réception peut avoir été comptabilisée deux fois ou une expédition omise. Contrôlez ensuite les pièces de transformation et les pertes déjà inscrites. Si la différence subsiste, documentez le constat et son origine connue, puis conservez la trace de la correction et de son auteur.
Une perte physique n’est pas automatiquement une perte admise pour le calcul des droits. Son traitement dépend du produit, du régime et des circonstances.
Suspension de droits, droits acquittés : quelle différence ?
En suspension de droits, les marchandises sont suivies dans un cadre où les droits ne sont pas encore acquittés. En droits acquittés, les droits correspondants ont déjà été payés. Cette distinction est essentielle : deux volumes identiques ne se traitent pas nécessairement de la même façon s’ils ne sont pas dans la même situation fiscale.
Dans le registre, séparez donc les stocks et les mouvements par situation de droits. Lorsqu’un mouvement modifie cette situation, conservez une écriture et les pièces qui permettent de comprendre le passage d’une catégorie à l’autre. Cette séparation évite de confondre un stock disponible avec une quantité encore suivie sous suspension.
DRM, DAI et CIEL : à quoi servent ces déclarations ?
La DRM, ou déclaration récapitulative mensuelle, reprend les éléments déclaratifs de la période pour les opérateurs concernés. La DAI, ou déclaration annuelle d’inventaire, concerne l’inventaire annuel dans les situations où elle est requise. Elles ne remplacent pas le registre détaillé des mouvements.
La DRM porte sur un mois d’activité ; la DAI, lorsqu’elle est requise, repose sur l’inventaire annuel. Préparez chacune selon sa période et son échéance applicable. Un entrepositaire agréé suit les mouvements liés à son activité sous accises ; un opérateur qui tient un registre pour sa seule gestion interne ne dépose pas pour autant ces déclarations. Les produits détenus et le régime de droits comptent aussi pour déterminer les formalités applicables.
CIEL signifie « Contributions indirectes en ligne ». Ce service permet d’effectuer des démarches déclaratives en ligne. Pour préparer une déclaration, rapprochez le stock d’ouverture, les mouvements de la période et le stock de clôture, puis rassemblez les justificatifs des corrections. Conservez une copie de la déclaration transmise avec les éléments ayant servi à son établissement.
Pour une démarche disponible dans CIEL, accédez au service en ligne, renseignez les données de la période et contrôlez leur cohérence avec le registre avant la transmission. Gardez la déclaration transmise et son justificatif de dépôt avec les pièces de suivi.
Le rythme mensuel de la DRM ne dispense pas de tenir le registre entre deux déclarations. Pour un entrepositaire agréé, les mouvements de stock sont suivis au quotidien.
Comment mettre en place un suivi fiable ?
- Définissez le périmètre. Listez les produits, les lieux de détention et les situations de droits à distinguer.
- Fixez les unités et les catégories. Utilisez une unité cohérente pour chaque produit et séparez les catégories utiles au suivi fiscal.
- Établissez le stock initial. Partez d’un comptage documenté, plutôt que d’un solde estimé.
- Enregistrez chaque mouvement. Associez-lui une date, une quantité et une référence de pièce.
- Rapprochez les données. Comparez régulièrement le registre aux documents et aux quantités physiques.
- Préparez les déclarations concernées. Conservez le détail des calculs, les justificatifs et les versions transmises.
Tableur ou logiciel spécialisé : comment choisir ?
Un registre manuel ou un tableur peut convenir à un petit nombre de références et de mouvements. Son principal point faible est la multiplication des saisies et des fichiers : une correction peut être faite dans un tableau sans être reportée dans les autres.
Un logiciel spécialisé devient intéressant lorsque plusieurs personnes saisissent des mouvements, que les catégories fiscales se multiplient ou que les déclarations demandent des reprises répétées. Il peut centraliser les justificatifs, conserver l’historique, produire des indicateurs et faciliter la préparation des déclarations. Certains outils proposent aussi des calculs de taxation.
Pour comparer les solutions, partez d’un mouvement réel de votre activité : une réception, une transformation puis une expédition. Le bon outil doit permettre d’en retrouver les quantités, la situation de droits, la pièce associée et l’historique des corrections, sans ressaisie inutile. L’automatisation accélère le suivi ; elle ne remplace ni le comptage physique ni l’analyse des écarts.