Paiement à 30 jours fin de mois : calcul de l’échéance, exemples et légalité (loi LME)
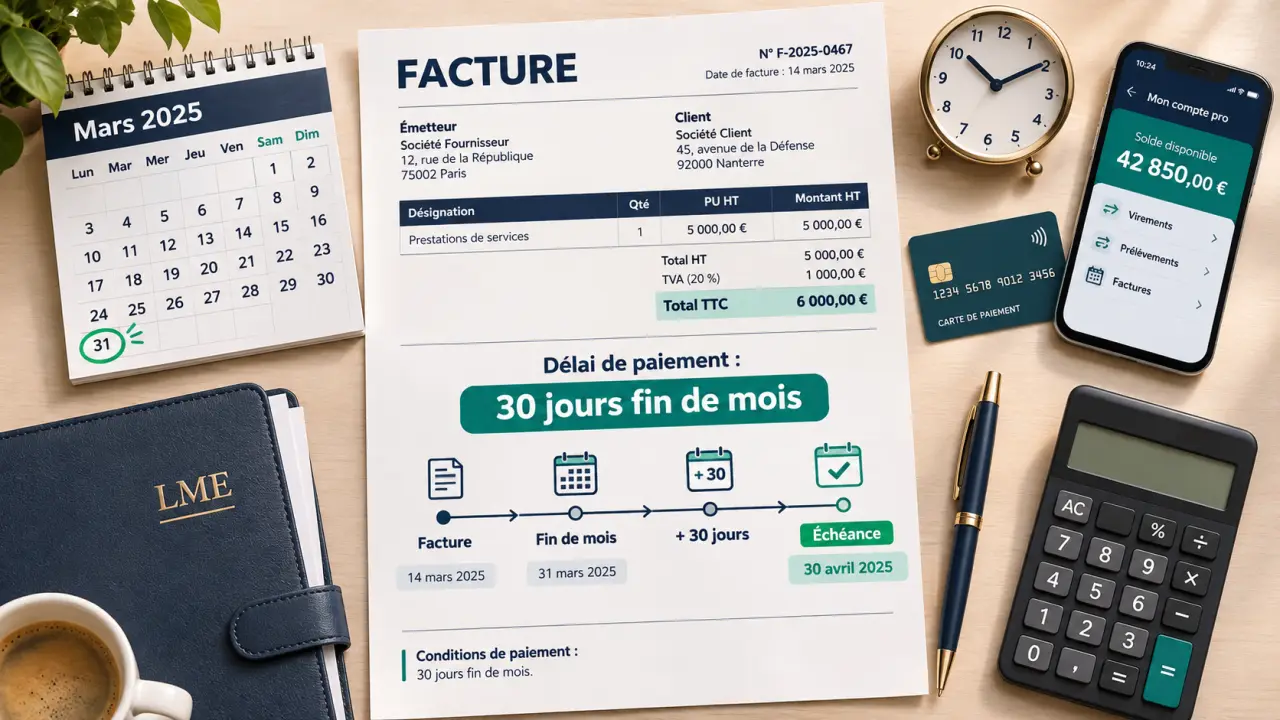
Le paiement à 30 jours fin de mois permet de régler une facture après son mois d’émission. Une méthode consiste à prendre le dernier jour de ce mois, puis à ajouter 30 jours calendaires. Par exemple, une facture émise le 10 avril arrive à échéance le 30 mai : le 30 avril plus 30 jours.
Attention : « 30 jours » ne signifie pas toujours « dernier jour du mois suivant ». Pour éviter les désaccords, indiquez la méthode de calcul et la date précise de règlement sur la facture. Ce délai est en principe possible entre professionnels, sous réserve des règles applicables à l’activité et des conditions convenues.
Que signifie payer à 30 jours fin de mois ?
Il s’agit d’un délai accordé par le fournisseur à son client professionnel. Le client ne paie pas nécessairement à la livraison ou à la réception de la facture : il dispose d’un crédit jusqu’à la date d’échéance convenue.
Calculer une date d’échéance de facture
Saisissez la date de facture et choisissez la méthode de calcul souhaitée.
Date d’échéance
Étapes du calculLes week-ends et les jours fériés sont comptés comme des jours calendaires. Le traitement d’une échéance qui tombe un jour non ouvré doit être prévu au contrat.
Avec la méthode présentée ici, deux factures émises à des dates différentes d’un même mois ont la même échéance. Le temps réellement accordé au client dépend donc du jour de facturation : une facture émise tôt dans le mois reste impayée plus longtemps qu’une facture émise à la fin du mois.
Ce n’est pas la même chose que 30 jours net, qui correspondent à 30 jours calendaires ajoutés directement à la date de facture. Dans les deux cas, les jours calendaires comprennent les week-ends et les jours fériés.
Comment calculer une échéance à 30 jours fin de mois ?
Pour appliquer la méthode « fin du mois de facture, puis 30 jours », procédez ainsi :
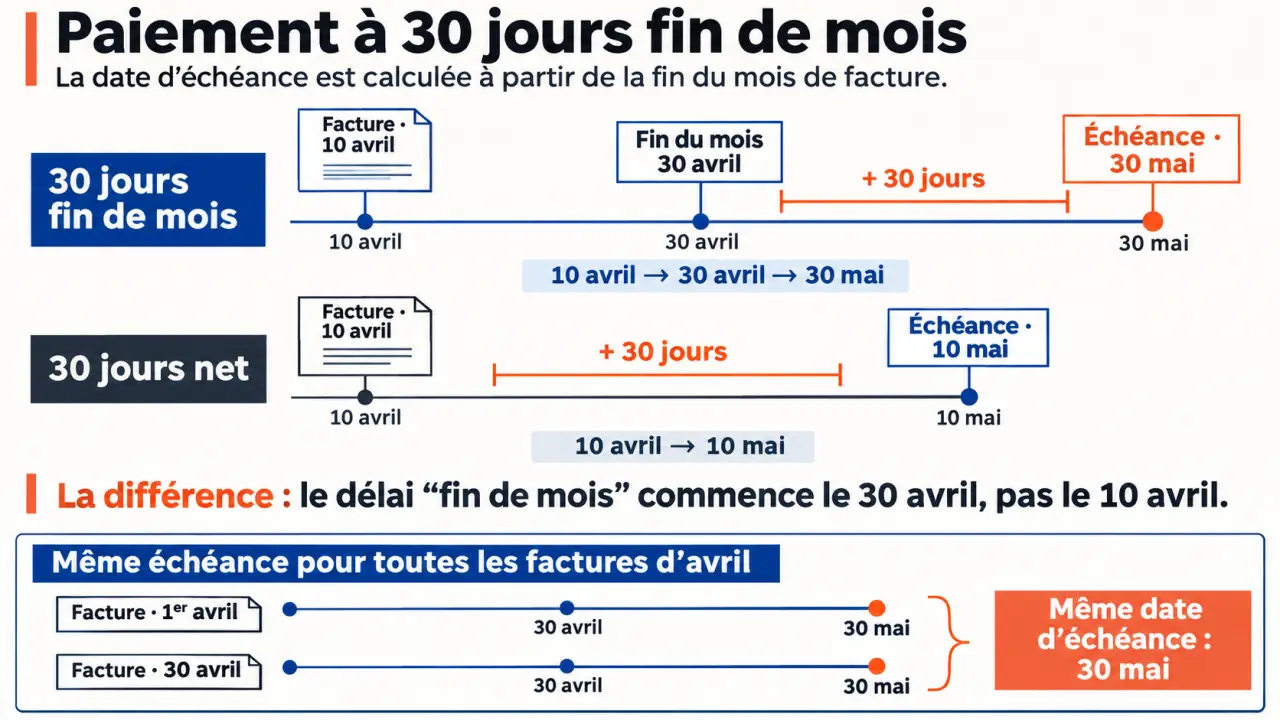
- Repérez la date d’émission de la facture.
- Prenez le dernier jour du mois correspondant.
- Ajoutez 30 jours calendaires pour obtenir l’échéance.
Par exemple : 10 avril → 30 avril → 30 mai. Le point de départ est la date d’émission, et non la date à laquelle le client reçoit la facture.
| Date de facture | Fin du mois de facture | Échéance : fin de mois + 30 jours |
|---|---|---|
| 1er avril | 30 avril | 30 mai |
| 30 avril | 30 avril | 30 mai |
| 15 janvier 2025 | 31 janvier 2025 | 2 mars 2025 |
| 12 février 2025 | 28 février 2025 | 30 mars 2025 |
Les exemples de janvier et février montrent pourquoi il ne faut pas remplacer automatiquement le calcul par « dernier jour du mois suivant ». Le nombre de jours varie d’un mois à l’autre.
Que faire si l’échéance tombe un week-end ?
Le calcul en jours calendaires peut aboutir à un samedi, un dimanche ou un jour férié. Prévoyez dans vos conditions de paiement le traitement de cette situation et inscrivez une date d’échéance cohérente sur la facture. Côté client, programmer le virement avant l’échéance évite de dépendre des délais bancaires.
Une autre lecture est-elle possible ?
L’expression « 30 jours fin de mois » peut prêter à confusion si le contrat ne décrit pas l’ordre des opérations. Pour supprimer l’ambiguïté, écrivez par exemple : « Paiement à 30 jours calendaires après le dernier jour du mois d’émission de la facture. » Si vous convenez plutôt d’un règlement le dernier jour du mois suivant, formulez-le explicitement : ce n’est pas toujours le même résultat.
30 jours fin de mois ou 30 jours net : quelle différence ?
Voici les principales options, illustrées avec une facture datée du 10 avril. Les délais longs restent soumis aux plafonds légaux et aux conditions du contrat.
| Condition | Principe | Exemple pour une facture du 10 avril |
|---|---|---|
| Comptant | Paiement au moment de l’opération | À la vente ou à la prestation |
| À réception | Paiement à la réception de la facture | Dépend de sa date de réception |
| 30 jours net | 30 jours calendaires après la date de facture | 10 mai |
| 30 jours fin de mois | Fin du mois de facture, puis 30 jours | 30 mai |
| 45 jours fin de mois | Le résultat dépend de la méthode convenue | 14 juin ou 31 mai selon la méthode |
| 60 jours net | 60 jours calendaires après la date de facture | 9 juin |
Pour les 45 jours fin de mois, une méthode consiste à ajouter 45 jours à la fin du mois de facture. Une autre consiste à ajouter 45 jours à la date de facture, puis à retenir la fin du mois obtenu. Le contrat doit rendre la méthode lisible et respecter les conditions légales applicables.
À retenir sur la différence : pour la facture du 10 avril, 30 jours fin de mois donne une échéance au 30 mai, contre le 10 mai pour 30 jours net, soit 20 jours de plus. Plus la facture est émise tôt dans le mois, plus l’écart avec 30 jours net est grand ; il est nul pour une facture émise le dernier jour du mois.
Le paiement à 30 jours fin de mois est-il légal ?
Oui, en principe, dans les relations entre professionnels. La loi de modernisation de l’économie, dite LME, encadre les délais pour éviter qu’un fournisseur supporte un crédit client excessif.
Dans le cadre général, les parties peuvent convenir d’un délai maximal de 60 jours après la date d’émission de la facture. Un délai de 45 jours fin de mois est aussi possible s’il est expressément prévu et ne constitue pas un abus manifeste à l’égard du créancier.
Calculé selon la méthode de cet article, un 30 jours fin de mois reste sous ce plafond : l’échéance tombe au plus 60 jours après la date de facture, ce maximum correspondant à une facture émise le 1er d’un mois de 31 jours.
En l’absence de délai convenu, la règle générale est différente : le paiement est dû à 30 jours après la réception des marchandises ou l’exécution de la prestation. Il ne faut donc pas confondre ce délai par défaut avec 30 jours après la date de facture.
Ces règles concernent les relations entre professionnels, y compris lorsqu’un fournisseur ou un client exerce en micro-entreprise.
Où inscrire les conditions de paiement ?
Fixez le délai dans les conditions de vente ou le contrat, puis inscrivez sur chaque facture la date précise de règlement. La facture mentionne aussi le taux des pénalités de retard et l’indemnité forfaitaire de 40 euros pour frais de recouvrement. Une date explicite permet au client de programmer son paiement et au fournisseur de suivre les retards sans refaire le calcul.
Quels secteurs suivent des délais particuliers ?
Le plafond général ne s’applique pas uniformément à toutes les opérations. Certains secteurs ont leurs propres règles :
- Transport : un délai spécifique de 30 jours s’applique notamment aux prestations de transport routier concernées.
- Produits alimentaires : certaines catégories relèvent d’un délai de 30 jours après la fin de la décade de livraison. Une décade est une période de dix jours dans le mois.
- Bétail sur pied et viandes fraîches : certaines opérations sont soumises à un délai de 20 jours après livraison.
- Achats publics : le délai est notamment de 30 jours pour l’État et les collectivités territoriales, et de 50 jours pour les établissements publics de santé. Son point de départ obéit aux règles propres à la commande publique.
La nature exacte du produit ou de la prestation compte : une entreprise qui vend plusieurs catégories de produits peut donc appliquer des échéances différentes.
Que se passe-t-il en cas de retard ou de délai illégal ?
Deux situations doivent être distinguées. Un retard de paiement signifie que le client ne règle pas à la date prévue. Un délai illégal signifie que les conditions appliquées dépassent les limites autorisées, même si le client paie à la date indiquée.
En cas de retard entre professionnels, des pénalités peuvent être dues. Le taux fixé ne peut pas être inférieur à trois fois le taux d’intérêt légal. Une indemnité forfaitaire de 40 euros pour frais de recouvrement s’ajoute aux pénalités. Elle vise les frais engagés pour obtenir le paiement, et non une réduction de la somme due sur la facture.
Le non-respect des règles sur les délais de paiement peut aussi entraîner une amende administrative allant jusqu’à 75 000 euros pour une personne physique et 2 millions d’euros pour une personne morale. Ces plafonds ne correspondent pas automatiquement au montant prononcé dans chaque affaire.
Comment appliquer ce délai sans fragiliser sa trésorerie ?
- Négociez avant la vente. Précisez le point de départ, la méthode de calcul et le mode de paiement dans le contrat ou les conditions de vente.
- Émettez la facture rapidement. Une facture envoyée tardivement décale l’information du client et peut retarder l’encaissement.
- Affichez une date complète. Préférez « paiement au plus tard le 30 mai » à une simple formule qui oblige le client à recalculer.
- Suivez les échéances à venir. Un tableau partagé ou un logiciel de facturation permet de distinguer les factures à échoir de celles déjà en retard.
- Relancez avec les bonnes références. Après l’échéance, rappelez le numéro de facture, le montant, la date de règlement et les coordonnées nécessaires au paiement.
Si vous êtes l’acheteur, rapprochez dès réception la facture du bon de commande et de la livraison. Signaler rapidement une erreur laisse le temps de la corriger avant l’échéance. Si vous êtes fournisseur, proposez des moyens de paiement simples et gardez la trace de vos relances.
Questions fréquentes
Deux factures du même mois ont-elles toujours la même échéance ?
Oui, avec la méthode « fin du mois de facture + 30 jours » : les factures du 1er et du 30 avril arrivent toutes deux à échéance le 30 mai.
Le délai court-il à partir de la réception de la facture ?
Pour le calcul présenté ici, non : on part du mois d’émission de la facture. En revanche, en l’absence de délai convenu, la règle générale de 30 jours prend comme point de départ la réception des marchandises ou l’exécution de la prestation.
Peut-on choisir 30 jours fin de mois pour toutes ses factures ?
Non. Ce choix doit rester compatible avec le contrat et les règles applicables à l’opération. Les transports, certains produits alimentaires et les achats publics illustrent l’existence de délais particuliers.